
融資の基礎知識
50万円を即日で借りたいときは?審査なしや低金利での借り方、借入条件と流れを解説
50万円を借りる方法には、消費者金融系カードローンや銀行系カードローンのほか、質屋、生命保険の契約者貸付などがあります。ただし、貸金業者には返済能力の調査が義務付けられており、銀行でも同様に審査が行われるため、50万円を「審査なし」で借りることはできません。
審査なしで用意する方法は、家族や友人からの借り入れ、質屋や生命保険の契約者貸付などに限られます。また、「審査なしで誰でも借りられる」とうたう業者は闇金である可能性が高いため注意が必要です。ここでは、50万円を借りる方法について「審査なし」「即日融資」「低金利」の3つの視点から解説します。
この記事でわかること
- 審査なしで50万円を借りるには、家族や友人から借りる、質屋や契約者貸付制度を利用する方法がある
- 即日で50万円を借りるには、即日融資に対応した消費者金融系カードローンがおすすめ
- 低金利で50万円を借りるには、銀行系カードローンやフリーローン、目的別ローンを利用するなどの方法がある
今日中に10万円借りるなら
SMBCモビット
カードローン
- お申し込みから最短15分で融資完了
- 来店不要でWEB完結
- 原則電話・郵送物なし
- 審査によりご希望に添えない場合がございます。
- 各種お手続きは、曜日・時間帯によっては翌日の取り扱いとなる場合があります。
- 目次
50万円を借りる方法一覧
50万円を借りる方法を一覧にまとめました。
横にスライドしてください
| 審査の有無 | 金利の目安(※原則年利、質屋のみ月利) | 借りるまでにかかる時間 | こんな人におすすめ | |
|---|---|---|---|---|
| 家族や友人から借りる | なし | なし(任意) | 即日~数日(相手との合意次第) | 金融機関以外の方法で資金を準備したい人 |
| クレジットカードのキャッシング | なし (新たに設定する場合は審査あり) |
15.0~18.0% | 即時(すでにキャッシング枠を設定している場合) | 新たな審査を受けずに、資金を準備したい人 |
| 質屋を利用する | なし | 月利~9.0% | 来店から数分~数十分 | 品物を担保にして、資金を準備したい人 |
| 生命保険の契約者貸付制度 | なし | 1.5~3.0% | 生命保険会社の受付手続き完了から1~5営業日 | 生命保険を解約せずに資金を準備したい人 |
| 定期預金担保貸付 | なし | 定期預金の約定利率+0.5%程度(金融機関により異なる) | 即時(すでに口座開設している場合) | 定期預金を解約せずに資金を準備したい人 |
| 消費者金融系カードローン | あり | 3.0~18.0% | 最短即日 | 最短即日で資金を準備したい人 |
| 銀行系カードローン | あり | 1.5~14.5% | 最短当日~1週間 | 金利負担を抑えて資金準備したい人 |
| フリーローン | あり | 4.5~12.5% | 1週間~2週間 | まとまった金額を一度だけ借りたい人 |
| 目的別ローン | あり | <カーローン> 1.5~4.5% |
2~3週間(カーローンの場合) | 車の購入資金や住宅取得資金、子供の教育資金など特定の目的のために借り入れたい人 |
表内の金利は原則年利、質屋のみ月利です。
審査なしで50万円を借りる方法
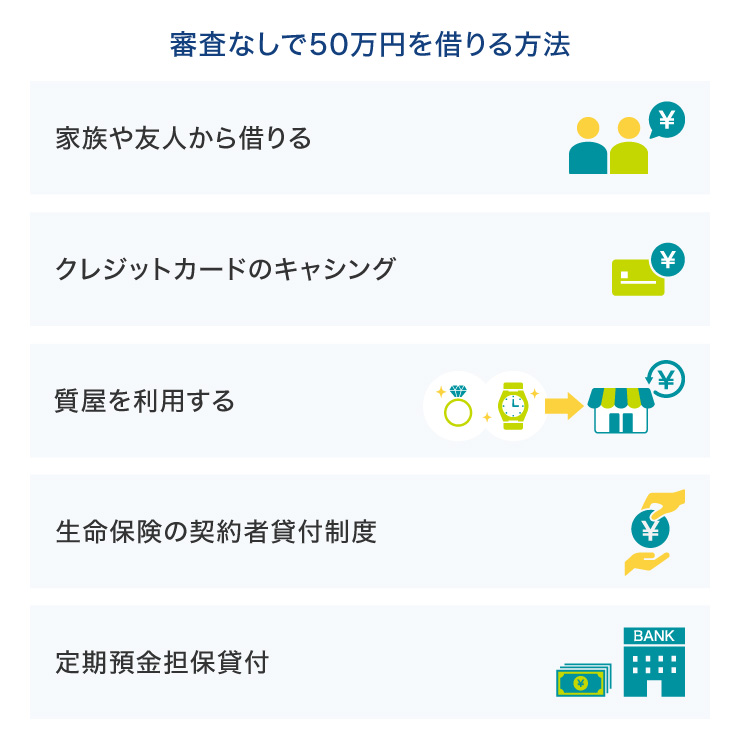
審査なしで50万円を借りたい場合、利用できる方法は「家族や友人から借りる」「クレジットカードのキャッシングを利用する」「質屋を利用する」などに限られます。
家族や友人から借りる
身近に家族や友人など頼れる人がいる場合は、必要なお金を借りられないか相談してみるのも1つの選択肢です。
ただし、お金の貸し借りは信頼関係を壊す原因になることがあります。身近な家族や友人から借りる場合でも、トラブルを避けるために、きちんと借用書を作ることが大切です。
そのうえで、約束した期日までに確実に返済するようにしましょう。
| メリット | 無利子で借りられる場合がある |
|---|---|
| デメリット | 返済できないと人間関係のトラブルにつながる |
| こんな人におすすめ | 金融機関以外の方法で資金を準備したい人 |
クレジットカードのキャッシング
クレジットカードには、借り入れが行える「キャッシング機能」が付帯しています。
すでにキャッシング枠が設定されている場合は審査を受けることなく、その枠内で借り入れが可能です。まずは、お手持ちのクレジットカードを確認してみましょう。
ただし、キャッシング枠の設定を行っていない場合は、新たに申し込んで審査を受ける必要があります。
また、50万円のように、借入希望額が高い場合は特に注意が必要です。現時点でのショッピング枠を確認し、キャッシング枠が不足している場合は、増額申請を行い、審査を受ける必要があります。
さらに、キャッシング枠を利用すると、その分だけショッピング枠が減ってしまう点にも注意しなければなりません。
例えば利用上限額が50万円で、キャッシング枠から10万円を借りた場合、ショッピング枠で利用できるのは残りの40万円です。
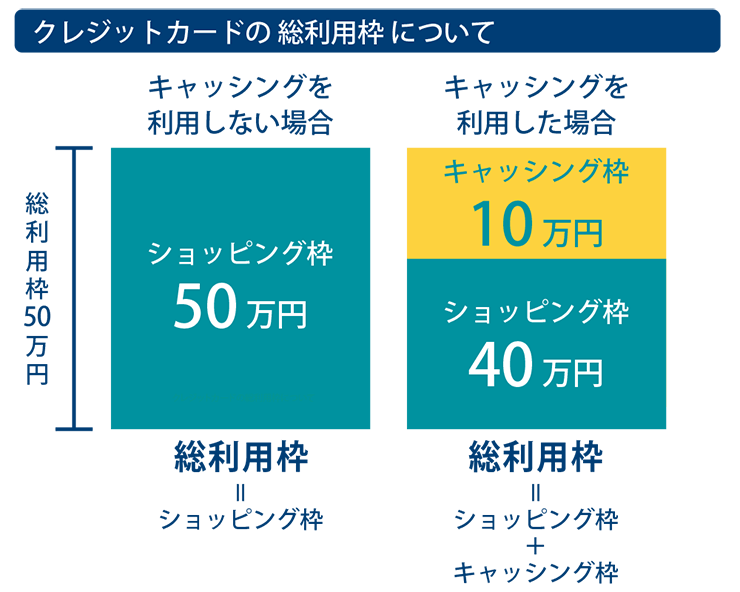
キャッシング枠で50万円を借りたいと考えている場合は、ショッピング枠での利用に支障が出ないか注意しましょう。
| メリット | すでにキャッシング枠が設定されていれば、審査なしですぐに借り入れ可能 |
|---|---|
| デメリット | キャッシング利用分だけショッピング枠が減る |
| こんな人におすすめ | 新たな審査を受けずに、資金を準備したい人 |
質屋を利用する
質屋では、ブランド品や貴金属などを担保として預けることでお金を借りることができます。
審査なしで借りられる点が大きな魅力ですが、借りられる金額は品物の査定額次第です。そのため、50万円を借りるには高額な査定が見込める品物(高級時計、貴金属など)を担保に入れなければなりません。
また、期限内に借りたお金を返済すれば預けた品物は返却されますが、返済期限を過ぎると品物は返却されず「質流れ」となります。
加えて、質料(利息や保管料)は、一般的なキャッシングやローンの金利に比べて高い傾向にあるため注意が必要です。
| メリット | 担保(品物)があれば、審査なしで融資を受けられる |
|---|---|
| デメリット | 質料が高めで、返済できないと品物を失う |
| こんな人におすすめ | 品物を担保にして、資金を準備したい人 |
生命保険の契約者貸付制度
生命保険の契約者貸付制度とは、貯蓄型の生命保険の解約返戻金を担保にお金を借りられる制度です。
解約返戻金の一定の範囲内で借りられるため、利用にあたって審査がありません。また、保険契約を解約せずに資金調達できるメリットがあります。
ただし、借り入れには利息がかかるため、返済を行わない、または、返済が困難になった場合は注意が必要です。利息が元金に組み入れられ、元利金の総額が年々膨らんでいく可能性があります。
こうした未返済の状態が続いたまま満期を迎えたり、被保険者が死亡したりした場合には、満期保険金や死亡保険金から元金および利息が差し引かれるため、受取額が減ることがあります。
また、返済できない状態が続くと保険契約が失効するリスクがある点に注意が必要です。
なお、契約者貸付制度は解約返戻金のある保険が対象となっており、掛け捨てタイプの保険では利用することができません。商品によっては利用できない場合もあるため、事前に確認しておきましょう。
| メリット | 解約返戻金の範囲内で、保険を解約せずに借りられる |
|---|---|
| デメリット | 未返済の状態が続くと、保険金が減額されたり保険契約が失効したりする恐れがある |
| こんな人におすすめ | 生命保険を解約せずに資金を準備したい人 |
定期預金担保貸付
定期預金担保貸付とは、金融機関に預け入れている定期預金を担保としてお金を借りることができる制度です。借り入れは預入金額の一定の範囲内で行うため、審査はありません。
利用にあたっては、総合口座や対象の定期預金口座に定期預金を預け入れている必要があります。普通預金口座に入金すると自動で返済が行われるしくみですが、借入額や借入期間に応じて利息の支払いが発生します。
総合口座であれば自動で定期預金担保のサービスが付帯していることが多いものの、金利や返済方法は金融機関ごとに異なります。不明点がある場合は、利用している金融機関に確認すると安心です。
| メリット | 定期預金を解約せずに、その預金額を担保に借りられる |
|---|---|
| デメリット | 定期預金残高の範囲内でしか借り入れできない |
| こんな人におすすめ | 定期預金を解約せずに資金を準備したい人 |
即日50万円を借りるなら消費者金融系カードローンがおすすめ
即日50万円を借りたいという場合は、消費者金融系カードローンがおすすめです。
消費者金融系カードローンには、次のような特徴があります。
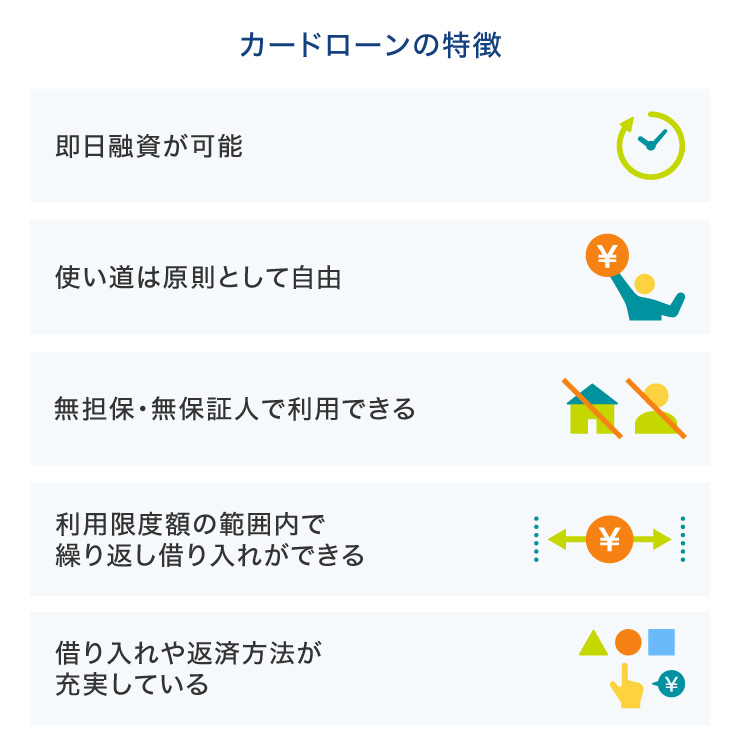
消費者金融系カードローンは申し込みから借り入れまでがスピーディーで、最短即日融資に対応している点が特徴です。また使い道も原則自由なため、急な出費にも柔軟に対応できます。
審査に通過する必要があるものの、担保や保証人は不要です。契約後は利用限度額の範囲内で繰り返し借り入れを行うことができます。
急な出費に備えたいときはもちろん、必要な金額だけを計画的に借り入れたい場合にも利用できます。
さらに、借り入れや返済方法も幅広く用意されています。銀行振込による借り入れやインターネット返済のほか、コンビニATMを利用したカードレス取引なども可能で、ご自身の都合に合った方法を選べる点も大きな魅力です。
| メリット |
|
|---|---|
| デメリット |
|
| こんな人におすすめ | 最短即日で資金を準備したい人 |
SMBCモビットならお申し込みから最短15分で融資完了
カードローンのSMBCモビットなら、お申し込みはWEBで完結、スマートフォンからのお申し込みも可能です。お借り入れが可能かどうか、すぐに分かる10秒簡易審査結果表示があり、本審査を経て契約可能であれば最短15分で融資が完了します。
ご契約後は、スマートフォンで原則24時間、お借り入れ・ご返済ができます。銀行振込によるお借り入れやインターネット返済のほか、SMBCモビット公式スマホアプリを利用して、セブン銀行ATM・ローソン銀行ATMにてカードレス(スマホATM取引)によるお借り入れ・ご返済が可能です。またSMBCモビットでのお借り入れをPayPayマネーへチャージすることもできます。
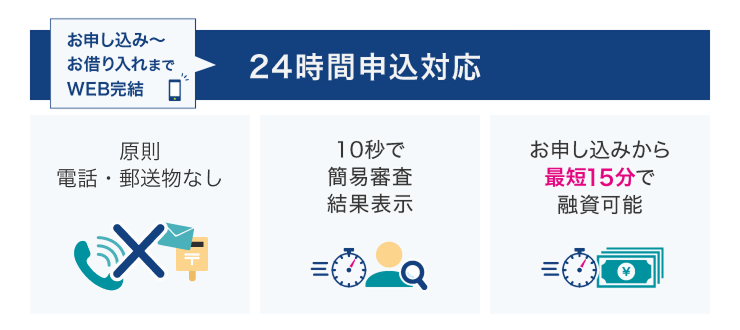
24時間申込対応:毎月最終月曜日の2:00~7:00の間はメンテナンスのためお申し込みできません。
10秒簡易審査結果表示:別途本審査がございます。
最短15分で融資完了:お申し込みの時間帯や審査の状況により、融資完了までにお時間がかかる場合があります。
SMBCモビットをご利用された方の感想
(アンケート結果より)
三井住友銀行系なのでモビットを選びました。
審査が早いのはネットで知っていましたが、本当に早くて驚きました。とても満足です。
返済の相談で電話をしたところ、ご丁寧に相談に応じていただけました。
また、元気な声もありがとうございます。
SMBCモビットが実施した2025年度「お客さま満足度アンケート」より代表的な声を抜粋しています。
お客さま満足向上への取り組み|SMBCモビットの評価|SMBCモビット
<SMBCモビットの簡単入力シミュレーション>
- 借入可能か確認したい:お借入診断
- 無理のない返済計画を立てたい: 返済シミュレーション
今日中に10万円借りるなら
SMBCモビット
カードローン
- お申し込みから最短15分で融資完了
- 来店不要でWEB完結
- 原則電話・郵送物なし
- 審査によりご希望に添えない場合がございます。
- 各種お手続きは、曜日・時間帯によっては翌日の取り扱いとなる場合があります。
低金利で50万円を借りる方法
なるべく低金利で50万円を借りたい場合は、銀行系カードローンやフリーローン、目的別ローンを利用する方法があります。
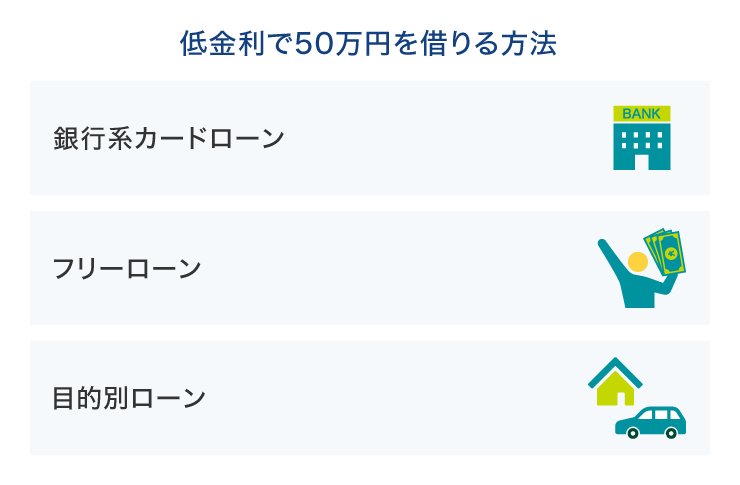
銀行系カードローン
銀行系カードローンとは、銀行が提供しているカードローン商品のことです。
基本的な特徴は消費者金融系カードローンと変わりませんが、以下のような違いがあります。
横にスライドしてください
| 銀行系カードローン | 消費者金融系カードローン | |
|---|---|---|
| 金利(年率) | 1.5~14.5% | 3.0~18.0% |
| 借り入れまでの時間 | 最短当日~1週間 | 最短即日 |
| こんな人におすすめ | 金利の負担を抑えて借り入れしたい人 | 急いで借り入れを行いたい人 |
銀行系カードローンは、消費者金融系カードローンに比べて比較的低金利で借りられる傾向にあります。
ただし、実際に適用される金利は個別の審査によって決められるため、必ずしも消費者金融系カードローンより低い金利で借りられるとは限りません。
また、銀行系カードローンは借り入れまでに1週間ほどかかることもあるため、急いでお金が必要なときには注意が必要です。
| メリット |
|
|---|---|
| デメリット |
|
| こんな人におすすめ | 金利の負担を抑えて資金準備したい人 |
フリーローン
フリーローンとは原則として資金の使い道が自由な個人向けのローン商品で、おもに銀行や信用金庫などの金融機関で取り扱っています。
「原則使い道が自由」という点はカードローンと似ていますが、フリーローンとカードローンでは借り入れ方法が大きく異なります。
フリーローンは、必要な金額を1回でまとめて借りる「証書貸付」というしくみが採用されています。1つの契約に対して1度しか借り入れが行えないため、追加で借り入れたい場合は、再度申し込みと審査が必要です。カードローンのように、限度額の範囲内で繰り返し借り入れができるわけではありません。
また、フリーローンでは使い道や金額を確認するための書類提出を求められることが一般的です。
| メリット |
|
|---|---|
| デメリット |
|
| こんな人におすすめ | まとまった金額を一度だけ借りたい人 |
目的別ローン
目的別ローンとは住宅ローンやマイカーローン、教育ローンなど使い道が限定されているローン商品で、おもに銀行や信用金庫などの金融機関で取り扱っています。
目的別ローンは使い道が限定されている代わりに、カードローンやフリーローンに比べて金利が低い傾向があります。住宅のリフォームや車の買い替えなど、お金の使い道が決まっている場合は、目的別ローンを検討するとよいでしょう。
なお、目的別ローンでは、使い道や金額を確認できる書類の提出が求められることが一般的です。
| メリット | カードローンやフリーローンより低金利で利用できる傾向がある |
|---|---|
| デメリット |
|
| こんな人におすすめ | 車の購入資金や住宅取得資金、子供の教育資金など特定の目的のために借りたい人 |
金融機関から50万円を借りるための条件
金融機関から50万円を借りるための条件として、次のような点が挙げられます。
|
それぞれのポイントについて詳しく解説します。
安定した収入がある
金融機関から50万円を借りるためには、安定した収入が必要です。審査では現在の年収だけでなく、雇用形態や勤続年数、収入の安定性なども確認されます。
また、消費者金融などの貸金業者では、貸金業法の「総量規制」により、借入総額は原則として年収の3分の1までとされています。そのため、消費者金融から50万円を借りる場合、年収150万円以上が1つの目安となります。
なお、銀行は総量規制の対象ではありませんが、独自の審査基準に基づいて返済能力を確認しています。
ただし、年収が150万円以上あっても、必ず50万円を借りられるとは限りません。信用情報や雇用形態、勤続年数など、さまざまな要素が総合的に判断されるためです。
無職や専業主婦(主夫)は金融機関から借りられる?
金融機関から50万円を借りるには、安定した収入があることが申込条件とされています。そのため、無職の人は、カードローンやフリーローンなどの審査に通過することが難しい傾向があります。
また、専業主婦(主夫)の場合も、本人に収入がない場合は借り入れが難しいケースが一般的です。ただし、一部の金融機関では、配偶者の収入を基に審査を行う「配偶者貸付」に対応している場合があります。
貸金業者から借りる場合は総量規制に抵触していないことが必須
消費者金融などの貸金業者から借り入れを行う場合は、「総量規制」の対象となります。総量規制とは、個人の借り過ぎを防ぐために設けられた制度で、貸金業者からの借入総額を原則として年収の3分の1までに制限するものです。
例えば、年収150万円の場合、貸金業者から借りられる金額の上限は原則50万円です。ただし、すでに他社から借り入れをしている場合は、その借入額も含めて判断されます。
そのため、他社からの借入額との合計が年収の3分の1を超える場合、新たに50万円を借りることはできません。50万円の借り入れを希望する場合は、現在の借入状況と年収のバランスを確認しておくことが重要です。
なお、銀行は貸金業法の対象ではないため総量規制は適用されません。しかし、審査では年収や返済能力などが確認されるため、総量規制の範囲内でも必ず借り入れできるとは限りません。
勤務先や収入状況を確認できる
勤務先や収入状況を確認できることも、50万円の借り入れ審査に通るための重要な条件です。金融機関は申込者の返済能力を確認するため、勤務先や収入状況などの申告内容を審査します。
審査の過程で行われるのが在籍確認です。在籍確認は、勤務先への電話連絡だけでなく、給与明細書などの書類提出によって行われる場合もあります。
ローンの申し込み前に、どのような方法で在籍確認が行われるのか確認しておくとよいでしょう。
なお、SMBCモビットでは、原則として勤務先への電話連絡による在籍確認は行っていません。
ただし、審査を進めるにあたり確認が必要となる場合、事前にお客さまの同意を得たうえでご連絡いたします。
本人確認書類に加え、収入証明書類の提出が必要なケースも
消費者金融などの貸金業者から借り入れをする場合、本人確認書類に加え、収入証明書類の提出が必要なケースがあります。具体的には、次のような例が挙げられます。
- 1社からの借入額が50万円を超える場合
- 他の貸金業者から借り入れている分も合わせて100万円を超える場合
なお、これらの条件に当てはまらなくても提出を求められるケースもあるため、念のため準備しておくと安心です。
|
収入証明書類の例
|
金融機関の審査に通過できない原因
金融機関ごとに審査基準は異なりますが、審査に通過できない原因として、以下の点が考えられます。
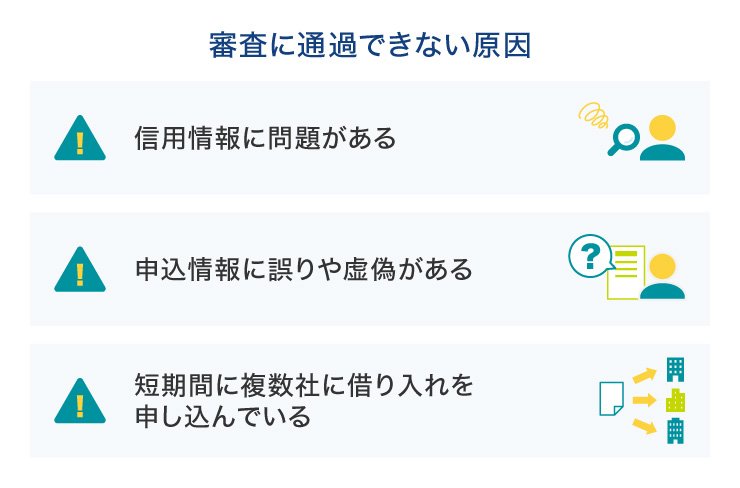
信用情報に問題がある
信用情報とは、クレジットカードやローンなどの契約状況、返済実績、利用履歴などを記録したデータで、金融機関は審査時にこの情報を照会します。
過去に延滞や債務整理といった履歴がある場合、その情報は一定期間登録され続けるため、審査結果に影響を及ぼすことがあります。
現在の信用情報を確認したい場合は、信用情報機関へ情報の開示請求を行うことで、内容を確認できます。なお、情報開示の請求にあたっては所定の費用が必要です。
申込情報に誤りや虚偽がある
申し込み時に申告する情報に誤りや虚偽の内容が含まれている場合も、審査を通過できない要因となります。
審査に通過したいからといって年収を実際よりも高く申告しても、審査の過程で、信用情報の照会や勤務先への在籍確認が行われます。事実と異なる内容の申告は審査に影響する可能性があるため、申請時には正確な情報を申告することが重要です。
また、入力内容に誤りがあると審査結果に影響を及ぼす可能性があります。送信前に申告内容に誤りがないか十分に確認しましょう。
短期間に複数社に申し込んでいる
カードローンの申込履歴はすべて信用情報に記録されます。そのため、短期間に複数のカードローンに申し込んでいると、返済能力に不安があると判断され、審査に影響する可能性があります。
カードローンに申し込む際は1社に絞って申し込みをすることをおすすめします。他社への再申し込みを検討する場合は、前回の申し込みから半年以上の期間を空けることがよいとされています。
金融機関から50万円を借りる際の流れ
金融機関から50万円を借りる際は、申し込みから借り入れまで5つのステップで手続きを行います。
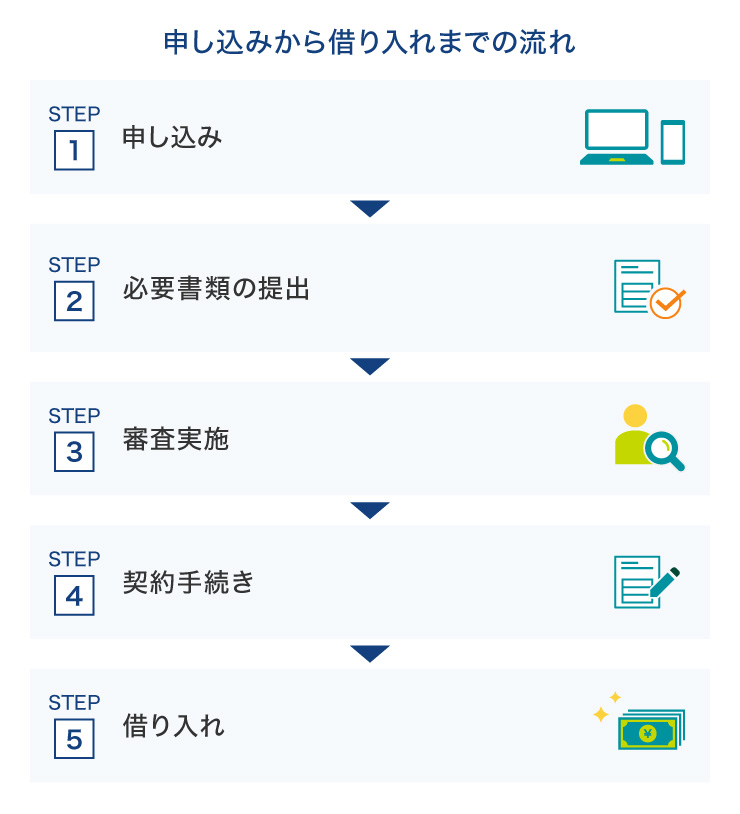
申し込み
まず、借り入れを希望する金融機関に申し込みを行います。申し込み方法はWEBや店頭など、金融機関によってさまざまです。
申し込みの際には、氏名・住所・生年月日・勤務先・年収などの基本情報を入力します。入力内容は審査で重視されるため、誤りがないよう送信前に必ず確認しましょう。
必要書類の提出
申し込み時は、本人確認書類の提出が求められます。本人確認書類は運転免許証やマイナンバーカードなどが一般的です。
また、申込内容によっては、源泉徴収票や確定申告書などの収入証明書類の提出を求められることもあります。
審査実施
必要書類の提出後、金融機関による審査が行われます。審査基準は金融機関によって異なりますが、申込者の返済能力を判断するため、信用情報や年収・勤続年数などの属性が重視されることが一般的です。
審査にかかる時間は金融機関によって異なるため、急ぎの場合は審査スピードも考慮したうえで申込先を選ぶとよいでしょう。
契約手続き
審査に通過したら、契約手続きを行います。契約手続きの方法は、WEBや店頭など金融機関によって異なります。
契約内容には適用金利や返済方法、借入金額などが記載されているため、よく確認したうえで手続きを進めましょう。不明点がある場合は、必ず契約前に担当者へ確認するようにしましょう。
借り入れ
契約手続きが終わると、借り入れが可能になります。借り入れ方法は銀行振込やATMなど、金融機関やローンの種類によって異なります。
自分の利用しやすい方法を選び、計画的に借り入れを行うことが大切です。
50万円を借りたら利息や月々の返済額はどのくらいになる?
実際に50万円を借りた場合、返済期間によって利息や月々の返済額、総返済額は変わります。返済期間が12ヵ月・24ヵ月・36ヵ月の場合について、金利18.0%でのシミュレーションを確認してみましょう。
横にスライドしてください
| 返済期間 | 毎月の返済額(最終月) | 利息額 | 総返済額 |
|---|---|---|---|
| 12ヵ月 | 4万5,839円(4万5,845円) | 5万74円 | 55万74円 |
| 24ヵ月 | 2万4,962円(2万4,953円) | 9万9,079円 | 59万9,079円 |
| 36ヵ月 | 1万8,076円(1万8,061円) | 15万721円 | 65万721円 |
返済期間が長くなるほど毎月の返済額は抑えられますが、その分利息の負担は大きくなります。
借り入れの際は、毎月無理なく返済できる金額かどうかを確認したうえで借り入れを行うようにしましょう。
SMBCモビットの返済シミュレーションでは毎月の返済額や返済月数を何度でも試算できるので、ぜひご利用ください。
<SMBCモビットの簡単入力シミュレーション>
- 無理のない返済計画を立てたい: 返済シミュレーション
50万円を借りるときにやっておきたいこと
50万円の借り入れを検討している方は、次のような事前準備をしておくと、無理のない返済につながります。

金利や手数料をしっかり確認する
金利は返済の負担に直結するため、「借入額に対してどれくらいの利息を支払うか」を必ずチェックしておきましょう。
なお、借り入れの際に適用される金利は、利息制限法によって年15~20%が上限と定められています。
| 借入額 | 上限金利 |
|---|---|
| 10万円未満 | 年20% |
| 10万円以上から100万円未満 | 年18% |
| 100万円以上 | 年15% |
この上限金利を超える金利を提示しているところは闇金業者である可能性が高いため、絶対に利用しないようにしましょう。
また、金融機関によっては借り入れの際にATM利用手数料が発生する場合もあります。
「手数料無料で利用できるATMはあるか」もチェックしておくとよいでしょう。
さらに、返済期間が長くなる可能性がある場合は、金利や手数料だけでなく、返済でのポイント付与などの付帯サービスも含めてチェックしておくと、自分にあった借入方法を選びやすくなります。
完済までの返済計画を立てておく
お金を借りる際は、完済するまでの返済計画を事前に立てておくことも大切です。
実際に、三井住友カード株式会社(SMBCモビット)が2026年4月21日から24日に実施した「カードローンに関する調査(n=1,000)」では、初めてカードローンを利用しようと思ったときの不安として、「生活に無理なく月々の返済ができるか(44.3%)」「計画通りに完済できるか(36.5%)」を挙げた人が多く見られました。
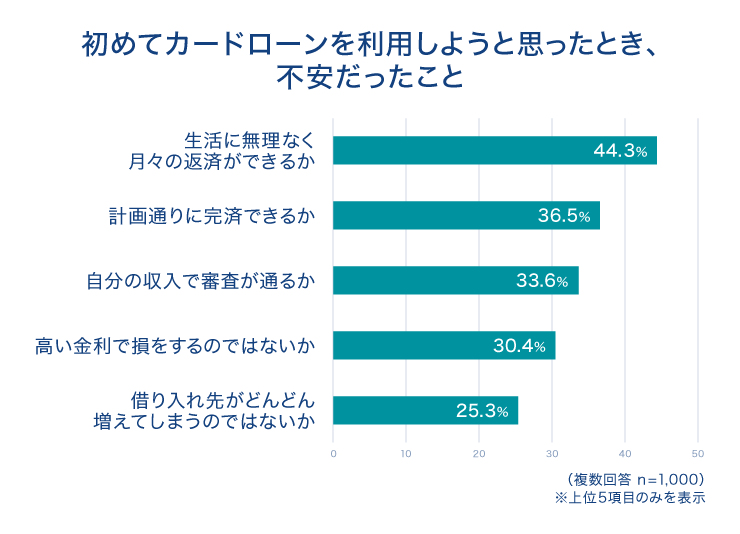
こうした不安を解消するには、借り入れ前に金融機関が提供している返済シミュレーションを活用し、毎月の返済額や完済までの期間、総返済額を確認しておくことが重要です。
返済シミュレーションでは、利用額や返済期間などの条件から毎月の返済額を確認できます。事前に無理なく返済できる金額を把握しておくことで、返済負担の増加を防ぎ、計画的な借り入れにつなげられます。
また、追加で借り入れをした場合や毎月の返済額を変更した場合は、無理なく返済を続けられるようその都度、返済計画を見直しましょう。
繰り上げ返済も検討する
借入後は毎月決められた金額を返済していきますが、なるべく早く返済を終え、金利負担を抑えるには、繰り上げ返済を検討することも1つの方法です。
繰り上げ返済とは、毎月の返済額に加えて追加で返済を行うことです。繰り上げ返済を行うことによって返済期間を短縮でき、支払う利息の総額を抑えることができます。
臨時収入が入ったときなど、家計に余裕があるときは、繰り上げ返済を検討してみましょう。
50万円を借りたいときでもやってはいけないこと
50万円を安全に借りるためには、「闇金業者を利用しない」「個人間融資を利用しない」といったことに気を付ける必要があります。
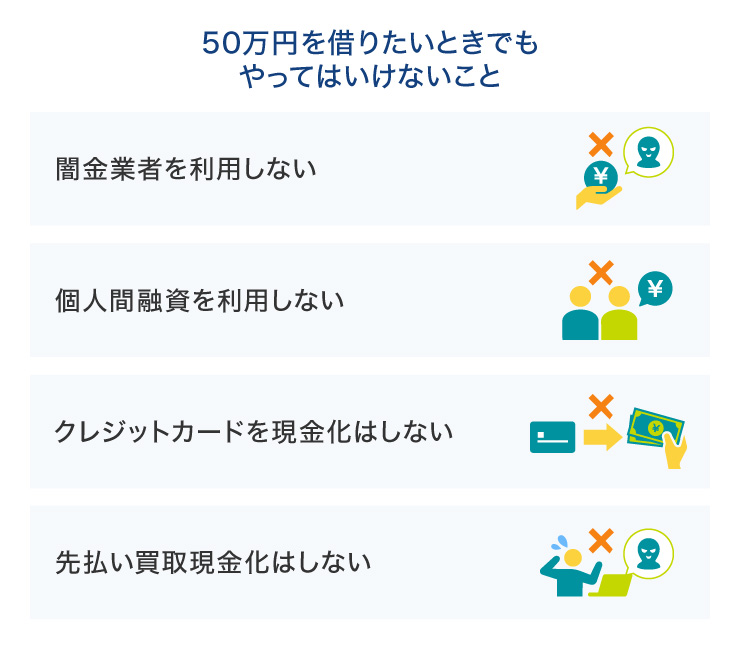
闇金業者を利用しない
闇金業者とは、法律を守らず高金利で貸し付けを行っている違法業者のことです。
利用すると、法外な利息を請求されたり、悪質な取り立てを受けたりするリスクがあります。中には、申し込みの際に提出した個人情報を悪用されるケースもあり、思わぬトラブルにつながることも珍しくありません。
「審査なしで誰でも借りられる」「ブラックOK」などのうたい文句で勧誘している業者には関わらないようにしましょう。
個人間融資を利用しない
個人間融資とは、SNSやインターネットを通じて知り合った個人間でお金の貸し借りを行うことです。
こうした個人間融資は、貸金業に登録せずに違法な貸し付けを行っている可能性が高く、実際は闇金業者が個人を装っているケースもあります。一度利用すると犯罪やトラブルに巻き込まれてしまうリスクがあるため、絶対に利用しないようにしてください。
貸金業登録の有無は、金融庁ウェブサイト 登録貸金業者情報検索サービスから検索できます。
別ウィンドウで金融庁のサイトへ遷移します。
クレジットカードの現金化はしない
クレジットカードの現金化とは、クレジットカードのショッピング枠を利用して現金を得ることです。この現金化はカード会社の利用規約で禁止されており、発覚するとカードを強制解約されるリスクがあります。
また、クレジットカードの現金化をあっせんする業者に関わると、犯罪に巻き込まれたりクレジットカードを悪用されたりする恐れもあります。「即日現金化」などと宣伝する業者には注意しましょう。
先払い買取現金化はしない
先払い買取現金化とは、中古品買取業者を装って高額な違約金やキャンセル料を請求してくる手口のことです。
「商品の写真を送るだけで、商品を送る前にお金が振り込まれる」といったサービスをうたっていますが、実際はキャンセル扱いにして、高額なキャンセル料や違約金を請求する詐欺まがいの手口です。
先払い買取現金化には闇金業者が関わっている可能性が高く、利用すると金銭トラブルに巻き込まれるリスクがあります。
「実際に商品を送らなくてもOK」「写真を送るだけですぐに現金化」などとうたっている業者は利用しないようにしましょう。
生活に困窮している場合は生活福祉資金貸付制度の利用も検討しましょう
「生活福祉資金貸付制度」とは、生活に困窮している人を対象に生活費や一時的な資金を貸し付ける制度です。おもに低所得者世帯や障がい者世帯、高齢者世帯の方が利用の対象となっています。
貸付上限が50万円に満たないものもありますが、無利子もしくは低金利で借りられることが特徴です。
借り入れが難しく、生活に困っている場合は、生活福祉資金貸付制度が利用できるかどうか、お住まいの自治体に相談してみましょう。
50万円を借りるときは状況や目的に応じた方法を選ぼう
50万円を借りる方法には、クレジットカードのキャッシングやカードローンなどがあります。それぞれ金利や審査の有無が異なるため、お金の使い道や返済にかかる期間などに応じてご自身に合った方法を選びましょう。
急な出費ですぐに50万円を借りたい場合は、即日融資に対応している消費者金融系カードローンがおすすめです。SMBCモビットなら最短15分でお借り入れが可能です。
なお、お申し込みの際は事前に返済計画を立てたうえで借り入れを行うようにしましょう。
よくある質問
Q1:50万円を審査なしで借りる方法はある?
50万円を審査なしで借りる方法は限られており、「家族や友人から借りる」「クレジットカードのキャッシング機能を利用する」「質屋を利用する」「生命保険の契約者貸付制度を利用する」「定期預金担保貸付を利用する」などがあります。金融機関からお金を借りる場合は必ず審査が行われます。
Q2:誰でも50万円を借りられる?
50万円は誰でも借りられるわけではありません。例えば、金融機関から50万円を借りるためには、安定した収入が必要です。また、過去に長期延滞や債務整理をしていないなど信用情報に問題がないことや勤務先や収入状況を確認できることなども審査に通るための重要な条件です。
Q3:50万円を借りるときはどのくらいの金利になる?
50万円を借りる際の金利は、借入先や申込者の状況によって異なります。ただし、金利は利息制限法によって上限が定められており、50万円を借りる場合の上限金利は年18%です。今日中に10万円借りるなら
SMBCモビット
カードローン
- お申し込みから最短15分で融資完了
- 来店不要でWEB完結
- 原則電話・郵送物なし
- 審査によりご希望に添えない場合がございます。
- 各種お手続きは、曜日・時間帯によっては翌日の取り扱いとなる場合があります。
東証一部上場企業で10年間サラリーマンを務める中、業務中の交通事故をきっかけに企業の福利厚生に興味を持ち社会保障の勉強を始める。以降ファイナンシャルプランナーとして活動し、個人・法人のお金に関する相談、北海道のテレビ番組のコメンテーター、年間毎年約100件のセミナー講師なども務める。趣味はフィットネス。健康とお金、豊かなライフスタイルを実践・発信中。
【保有資格】CFP®
金子賢司オフィシャルサイト
金融専門webライター×ファイナンシャルプランナー|金子賢司
モビットカードローン貸付条件
| 利率(実質年率) | 3.0%~18.0% |
|---|---|
| ご利用枠 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| ご返済方法 | 借入後残高スライド元利定額返済方式 |
| ご返済期間・回数 |
最長60回(5年)ただし、返済能力その他の事情にかんがみ、 合理的な理由があると当社が認めた場合には、最長106回(8年10ヵ月) |
| 利率 (実質年率) |
3.0%~18.0% |
|---|---|
| 資金使途 | 自由 |
| ご利用枠 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| ご返済方法 | 借入後残高スライド元利定額返済方式 |
| ご返済期間・回数 | 最長60回(5年)ただし、返済能力その他の事情にかんがみ、合理的な理由があると弊社が認めた場合には、最長106回(8年10ヵ月) |
関連記事
詳細・お申し込みはこちら
ピックアップ記事
カテゴリ別記事
※お申し込みの曜日、時間帯によっては翌日以降の取り扱いとなる場合があります。
SMBCモビットの
カードローンが
おすすめな理由
お申し込みから最短15分で融資完了※
来店不要で
WEB完結
原則
電話・郵送物
なし
お申し込みの曜日、時間帯によっては翌日以降の取り扱いとなる場合があります。
三井住友カードのその他コンテンツ
お借り入れ条件をご確認のうえ、借りすぎに注意しましょう
返済などでお悩みの方は、弊社の契約する貸金業務に関する指定紛争解決機関へご相談ください。
弊社が契約する貸金業務に係る指定紛争解決機関
 日本貸金業協会
貸金業相談・紛争解決センター 0570-051-051
(受付時間 9:00~17:00 土・日・祝日・12月29日~1月4日を除く)
所在地 〒108-0074 東京都港区高輪3-19-15
三井住友カード株式会社<近畿財務局長(15)第00209号 日本貸金業協会会員第001377号> 〒541-8537 大阪市中央区今橋4-5-15
- 三井住友カード
- LOAN NOTEトップ
- 融資の基礎知識
- 50万円を即日で借りたいときは?審査なしや低金利での借り方、借入条件と流れを解説