
融資の基礎知識
今すぐ20万円借りる方法はある?審査なしの借入先やおすすめの即日融資についても紹介
審査なしで20万円を借りたいという場合は、「家族や友人から借りる」「質屋を利用する」「生命保険の契約者貸付を利用する」などの方法があります。
この記事では、「審査なしで借りる方法」に加え「今すぐ借りる方法」「低金利で借りる方法」も取り上げ、20万円を急いで用意する方法をわかりやすく解説します。
この記事でわかること
- 審査なしで20万円を借りたい場合は、家族や友人から借りる、質屋や契約者貸付制度などを利用する方法がある
- 今すぐ20万円を借りたい場合は、クレジットカードのキャッシング枠や消費者金融系カードローンを利用する方法がある
- 低金利で20万円を借りたい場合は、銀行系カードローンやフリーローン、目的別ローンなどを利用する方法がある
今日中に10万円借りるなら
SMBCモビット
カードローン
- お申し込みから最短15分で融資完了
- 来店不要でWEB完結
- 原則電話・郵送物なし
- 審査によりご希望に添えない場合がございます。
- 各種お手続きは、曜日・時間帯によっては翌日の取り扱いとなる場合があります。
- 目次
審査なしで20万円を借りる方法
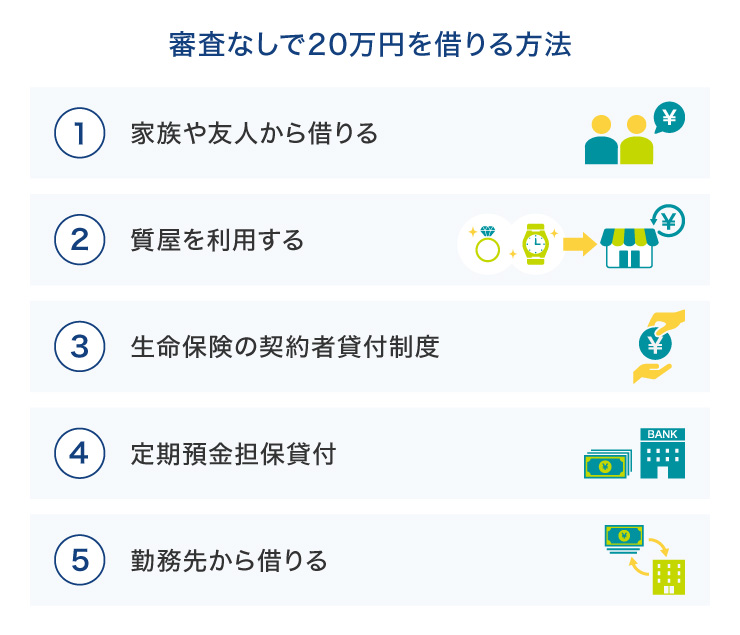
審査なしで20万円を借りる方法として、家族や友人から借りる方法、質屋に質入れする方法、生命保険の契約者貸付制度を利用する方法などが挙げられます。それぞれどのような借入方法か詳しく紹介していきます。
家族や友人から借りる
家族や友人など身近に頼れる人がいる場合は、一時的にお金を借りられないか相談してみるのも1つの方法です。親しい人から借りる場合は、審査がないため、迅速にお金を借りられるメリットがあります。
ただし、約束どおりにお金を返せないと信頼関係が崩れてしまう可能性もあるため注意が必要です。
親しい間柄であっても「借用書を作る」「返済期日をしっかりと決める」など、トラブルへの発展を防ぐようにしましょう。
質屋を利用する
質屋では、ブランド品や貴金属などの品物を担保として預けることでお金を借りることができます。借入金額は預ける品物の査定によって決められ、期限内にお金を返すと預けた品物が返却されるしくみです。
質入れできる品物があり、一定期間内にお金を返せる見込みがある場合は、質屋の利用を検討してみましょう。
ただし、期限内に返済できない場合は「質流れ」となり、預けた品物は返却されません。
また、一般的なキャッシングやローンに比べて質料(利息や保管料)が高い傾向があるため、事前に総返済額を確認しておくことをおすすめします。
生命保険の契約者貸付制度
生命保険の契約者貸付制度とは、生命保険の解約返戻金を担保として、お金を借りることができる制度です。解約返戻金の一定の範囲内で借りられるため、利用にあたって審査がありません。
ただし、契約者貸付で借りた金額には利息がかかります。返済を行わずにいると、発生した利息が元金に組み入れられる場合があります。その結果、返済すべき総額が年々膨らむことがあります。
このため、返済しない期間が長くなるほど、借入残高が大きくなる点には注意が必要です。
また、未返済のまま満期を迎えたり、被保険者が死亡したりすると、満期保険金や死亡保険金から元金および利息が差し引かれるため、受取額が減ることがあります。
さらに貸付元金と利息の合計が解約返戻金を上回ると、保険契約が失効するリスクがある点に注意が必要です。
なお、契約者貸付制度は解約返戻金のある保険が対象となっており、掛け捨てタイプの保険では利用できません。商品によっては対象外の場合もあるため、事前に確認しておきましょう。
定期預金担保貸付
定期預金担保貸付とは、自分が預け入れている定期預金を担保に金融機関からお金を借り入れる方法です。利用できるのは、総合口座に定期預金を預け入れている場合で、その定期預金の金額の一定範囲内で借り入れが可能です。
預け入れている定期預金を担保とするため、借り入れにあたって審査は実施されません。また、借り入れには金融機関が定める利息が発生し、普通預金へ入金すると自動で返済が行われるしくみです。
例えば、「20万円を用意する必要があるが、できれば定期預金は解約したくない」という場合には、定期預金担保貸付の利用を検討してみるとよいでしょう。
詳細については利用している銀行に確認してください。
勤務先から借りる
会社によっては、福利厚生の一環として従業員貸付を導入しているところがあります。貸し付けを行うかどうかは会社が判断するため、金融機関で審査を受ける必要はありません。
また、従業員貸付は金融機関のローンに比べて低金利で借りられる傾向にあります。
ただし、従業員貸付制度の利用には勤続年数や資金使途などの条件が定められている場合もあります。総務部や人事部にあらかじめ確認しておくとよいでしょう。
審査なしで20万円を借りる方法比較
審査なしで20万円を借りる方法はいくつかの選択肢がありますが、金利や借り入れまでの時間は方法ごとに異なります。
横にスライドしてください
| 金利の目安(※原則年利、質屋のみ月利) | 借りるまでにかかる時間 | こんな人におすすめ | |
|---|---|---|---|
| 家族や友人から借りる | なし | 即日~数日(相手との合意次第) | 金融機関以外の方法を検討しており、身近に金銭的な相談ができる相手がいる人 |
| 質屋を利用する | 1.0~8.0%(月利) | 来店から数分~数十分 | 質入れできる品物を担保にして早く資金を用意したい人 |
| 生命保険の契約者貸付制度 | 1.5~2.5% | 手続きから1~5営業日 | 加入中の生命保険を利用して資金を準備したい人 |
| 定期預金担保貸付 | 定期預金の約定利率+0.5% | 即時(すでに口座開設している場合) | 定期預金を解約せずに資金を準備したい人 |
| 勤務先から借りる | <従業員貸付>利息は会社によって異なる※ | 就業規則や賃金規定による | 勤務先の制度を活用して資金を準備したい人 |
国税庁が定める令和4~7年の基準利率は年0.9%で、これを下回る利率で貸し付けた場合は差額が給与として課税される場合があります。
掲載情報は記事作成時点のものであり、最新の金利・条件は各公式サイトをご確認ください。
今すぐ20万円を借りる方法
今すぐ20万円を借りたい場合は、即日融資が可能なクレジットカードのキャッシング枠や消費者金融系カードローンを利用するのがスピーディーです。
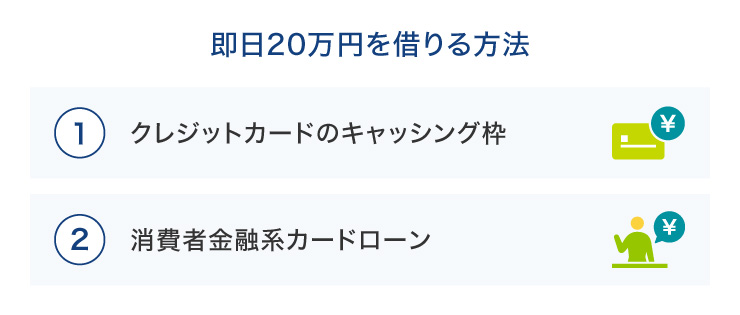
それぞれどのような借入方法か詳しく紹介します。
クレジットカードのキャッシング枠
クレジットカードには、キャッシングサービスが付帯されているものがあります。手持ちのクレジットカードにキャッシング枠が設定されていれば、提携ATMやコンビニATMなどから即日お金を借りることができます。
ただし、キャッシング枠を設定していない場合は、申し込みと審査が必要になるため、借り入れまでに時間がかかる場合があります。
なお、クレジットカードのキャッシング枠はショッピング枠と合わせて利用上限額が定められています。例えば、総利用枠50万円のクレジットカードで10万円をキャッシングすると、ショッピング枠の残りは40万円となります。

キャッシングを行う際は、ショッピング枠の利用可能額にも影響が出るため、注意しましょう。
消費者金融系カードローン
カードローンには、おもに「消費者金融系」「銀行系」「信販・クレジット系」の種類があります。
この中でも消費者金融系カードローンは即日融資に対応しているところが多いのが特徴です。消費者金融系カードローンは原則使い道が自由で、利用限度額の範囲内で繰り返し借り入れできるというメリットがあります。
さらに、手続きはWEBですべて完結するため、店頭や窓口に出向く必要がありません。ただし、利用には必ず審査があり、審査結果によって利用限度額や金利が決まります。
即日お金を借りたいという場合は、消費者金融系カードローンの利用を検討してみましょう。
今すぐ20万円を借りる方法比較
20万円を今すぐ借りたい人向けに、クレジットカードのキャッシング枠と消費者金融系カードローンの違いをまとめました。
横にスライドしてください
| 審査の有無 | 金利の目安 | 借りるまでにかかる時間 | こんな人におすすめ | |
|---|---|---|---|---|
| クレジットカードのキャッシング枠 | なし(※キャッシング枠がすでに設定されている場合) | 15.0~18.0% | 最短 即日 | 新たな申し込みや審査を受けずに借りたい人 |
| 消費者金融系カードローン | あり | 3.0~18.0% | 最短 即日 | 即日融資を受けたい人 |
掲載情報は記事作成時点のものであり、最新の金利・条件は各公式サイトをご確認ください。
SMBCモビットならお申し込みから最短15分で融資完了
カードローンのSMBCモビットなら、お申し込みはWEBで完結、スマートフォンからのお申し込みも可能です。お借り入れが可能かどうか、すぐに分かる10秒簡易審査結果表示があり、本審査を経て契約可能であれば最短15分で融資が完了します。
ご契約後は、スマートフォンで原則24時間、お借り入れ・ご返済ができます。銀行振込によるお借り入れやインターネット返済のほか、SMBCモビット公式スマホアプリを利用して、セブン銀行ATM・ローソン銀行ATMにてカードレス(スマホATM取引)によるお借り入れ・ご返済が可能です。またSMBCモビットでのお借り入れをPayPayマネーへチャージすることもできます。
■SMBCモビットの特徴
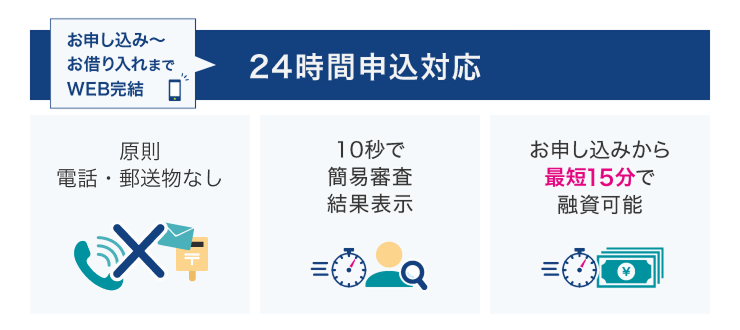
24時間申込対応:毎月最終月曜日の2:00~7:00の間はメンテナンスのためお申し込みできません。
10秒簡易審査結果表示:別途本審査がございます。
最短15分で融資完了:お申し込みの時間帯や審査の状況により、融資完了までにお時間がかかる場合があります。
SMBCモビットをご利用された方の感想
(アンケート結果より)
三井住友銀行系なのでモビットを選びました。
審査が早いのはネットで知っていましたが、本当に早くて驚きました。とても満足です。
返済の相談で電話をしたところ、ご丁寧に相談に応じていただけました。
また、元気な声もありがとうございます。
SMBCモビットが実施した2025年度「お客さま満足度アンケート」より代表的な声を抜粋しています。
お客さま満足向上への取り組み|SMBCモビットの評価|SMBCモビット
<SMBCモビットの簡単入力シミュレーション>
- 借入可能か確認したい:お借入診断
- 無理のない返済計画を立てたい:返済シミュレーション
今日中に10万円借りるなら
SMBCモビット
カードローン
- お申し込みから最短15分で融資完了
- 来店不要でWEB完結
- 原則電話・郵送物なし
- 審査によりご希望に添えない場合がございます。
- 各種お手続きは、曜日・時間帯によっては翌日の取り扱いとなる場合があります。
なるべく低金利で20万円を借りる方法
お金を借り入れる際は、金利の負担についてもしっかり考える必要があります。ここでは、できるだけ低金利で20万円を借りる方法を紹介します。
|
銀行系カードローン
銀行でも個人向けにカードローンを提供しています。銀行系カードローンは、消費者金融系カードローンに比べて金利が低いことが特徴です。
銀行系カードローンの金利は年1.5%~15.0%程度、消費者金融系カードローンは年3.0%~18.0%程度が目安です。
ただし、適用される金利は借入額や審査結果によって大きく変わるため、必ずしも銀行系カードローンのほうが低金利になるとは限りません。
また、最近は銀行系カードローンも即日融資に対応するケースがありますが、申し込み時間によっては借り入れまでに時間がかかる場合もあるため、「即日借りたい」という人は注意が必要です。
フリーローン
フリーローンは、おもに銀行が提供している個人向けのローン商品です。カードローンと同様に、原則として使い道は自由です。ただし、申込時や融資実行前に資金使途が確認できる請求書や契約書などの提出を求められる場合があります。
また、カードローンが利用限度額の範囲内で繰り返し借りられるのに対し、フリーローンは契約時に必要な金額をまとめて借り入れするしくみです。
フリーローンの金利には変動金利と固定金利があり、審査結果や借入額によって異なります。銀行によっては、固定金利の場合1.7%~14.0%とカードローンよりも低金利になることもあるため、より低い金利で借り入れを行いたい場合は、フリーローンも選択肢として検討してみるとよいでしょう。
なお、資金使途の確認タイミングや必要書類は金融機関によって異なります。そのため、申込先のローン条件を事前に確認することをおすすめします。
目的別ローン
目的別ローンとは、住宅ローンやマイカーローン、教育ローンなど資金使途が決められているローン商品です。
申込時には請求書や見積書など資金使途を確認するための書類が必要となりますが、その分カードローンやフリーローンに比べて金利が低い傾向にあります。
使い道が決まっているときは、目的別ローンも検討するとよいでしょう。
なるべく低金利で20万円を借りる方法比較
「なるべく低金利で借りたい」という人向けに、審査の有無や金利、借りるまでの時間などを比較しました。
横にスライドしてください
| 審査の有無 | 金利の目安 | 借りるまでにかかる時間(目安) | こんな人におすすめ | |
|---|---|---|---|---|
| 銀行系カードローン | あり | 1.5~14.5% | 最短当日~1週間 | 金利の負担を抑えたい人 |
| フリーローン | あり | 1.7~14.0%(固定金利) | 1週間~2週間 | 繰り返し借りる予定がない人 |
| 目的別ローン | あり | <カーローン> 1.5~4.5% |
2~3週間(カーローンの場合) | 車の購入や住宅取得、教育資金を借り入れたい人 |
掲載情報は記事作成時点のものであり、最新の金利・条件は各公式サイトをご確認ください。
収入などの条件によっては公的融資制度で借りられる
国や自治体が実施する「公的融資制度」で20万円を借りることも検討するとよいでしょう。収入がないなどの理由で金融機関からの借り入れが難しい場合でも、お金を借りられる可能性があります。一方、公的融資制度を利用するには、制度ごとに定められた要件を満たす必要があります。また、必要書類をそろえたり、面談を受けたりする必要があり、借り入れに時間がかかる傾向があるため、余裕をもって手続きを進めることが大切です。
この章では、20万円を借りたい場合に検討できる主な公的融資制度を紹介します。
生活福祉資金貸付制度
生活福祉資金貸付制度とは、低所得者・高齢者・障害者世帯などが安定した生活を送れるように、必要な資金の貸付を行う制度です。
複数の資金が用意されており、使い道によっては20万円を借り入れできる可能性があります。以下は本制度で借り入れできる資金の一例です。
横にスライドしてください
| おもな用途 | 貸付上限額(目安) | 金利 | |
|---|---|---|---|
| 総合支援資金 | 生活再建に必要な費用など | 月20万円(単身世帯は月15万円) 生活支援費 |
保証人あり:無利子 保証人なし:年1.5% |
| 緊急小口資金 | 緊急かつ一時的に必要な少額の費用 | 10万円 | 無利子 |
| 福祉費 | 日常生活上一時的に必要な経費 | 580万円 資金の用途に応じて異なる |
保証人あり:無利子 保証人なし:年1.5% |
| 教育支援資金 | 高等学校・大学・高等専門学校に修学するための費用 | 月6.5万円(大学の場合) 特に必要と認める場合は9.75万円まで |
無利子 |
| 高等学校・大学・高等専門学校に入学するための費用 | 50万円以内 | ||
| 不動産担保型生活資金 | 生活資金 | 月30万円(土地の評価額の70%程度) | 年3.0%、または長期プライムレートのいずれか低いほう |
利用できる資金や借入額は世帯状況や使い道によって異なるため、詳しくはお住まいの市区町村社会福祉協議会に相談しましょう。
求職者支援資金融資
求職者支援資金融資とは、職業訓練受講給付金を受給予定の方を対象とした融資制度です。月10万円の職業訓練受講給付金を受給しても、職業訓練中の生活費が不足する場合に、月10万円(単身者などは月5万円)を上限として融資を受けられます。
そのため、要件を満たせば、給付金と融資金を合わせて最大月20万円の資金を確保できる場合があります。ただし、給付金は返済が不要な資金であるのに対し、融資金は利息を含めて返済が必要です。金利は年3.0%(信用保証料0.5%を含む)と低めに設定されています。
本制度の利用を検討している場合は、まず最寄りのハローワークで融資の対象となるか相談しましょう。
教育一般貸付(国の教育ローン)
教育一般貸付は、日本政策金融公庫が扱う公的な教育ローンです。高校や大学などの入学金・授業料だけでなく、受験費用や予備校代、教材費、在学のための家賃など、幅広い費用に利用できます。
融資上限額は子ども1人につき350万円(一定の要件に該当する場合は450万円)で、今後1年間に必要となる費用が融資対象となります。「固定金利」が採用されており、契約時から完済時まで金利が変わらないため、計画的に返済を進めやすい点が特徴です。
ただし、教育一般貸付を利用できるのは、融資対象の学校に入学・在学する子どもの保護者のうち、世帯年収が一定金額以下の方に限られます。
母子父子寡婦福祉資金貸付金
母子父子寡婦福祉資金貸付金とは、ひとり親家庭や寡婦などを対象に、生活の安定や自立などに必要な資金を貸し付ける制度です。
さまざまな資金が用意されており、それぞれ条件や借りられる金額が異なります。使い道によっては、20万円の融資を受けることも可能です。以下は本制度で借り入れできる資金の一例です。
横にスライドしてください
| おもな用途 | 借入限度額 | 金利 | |
|---|---|---|---|
| 生活資金 | 生活の安定・継続に必要な生活資金 | 一般:月額 108,000円 技能:月額141,000円 |
保証人あり:無利子 保証人なし:年1.0% |
| 修学資金 | 高等学校・高等専門学校・短期大学・大学・大学院・専修学校に就学するための資金 | 月額146,000円(私立大学・自宅外通学の場合) | 無利子 |
| 就学支度資金 | 就学・修業するために必要な被服などの購入に必要な資金 | 590,000円(私立大学・短大等の場合) | 無利子 |
| 技能習得資金 | 事業の開始または会社に就職するために必要な知識技能を習得するための資金 | 一般:月額68,000円 特別:一括816,000円 運転免許:460,000円 |
保証人あり:無利子 保証人なし:年1.0% |
| 就職支度資金 | 就職するために直接必要な被服や通勤用自動車などを購入する資金 | 一般:105,000円 特別:340,000円 |
保証人あり:無利子 保証人なし:年1.0%(児童にかかる貸付の場合は無利子) |
資金の種類によって貸付条件や上限額が異なるため、利用を検討している場合はお住まいの自治体の福祉担当窓口で相談しましょう。
金融機関から20万円を借りたいときに知っておきたい審査のポイント
金融機関から20万円を借りるときは、必ず審査が実施されます。ここでは、知っておきたい審査のポイントを3つご紹介します。
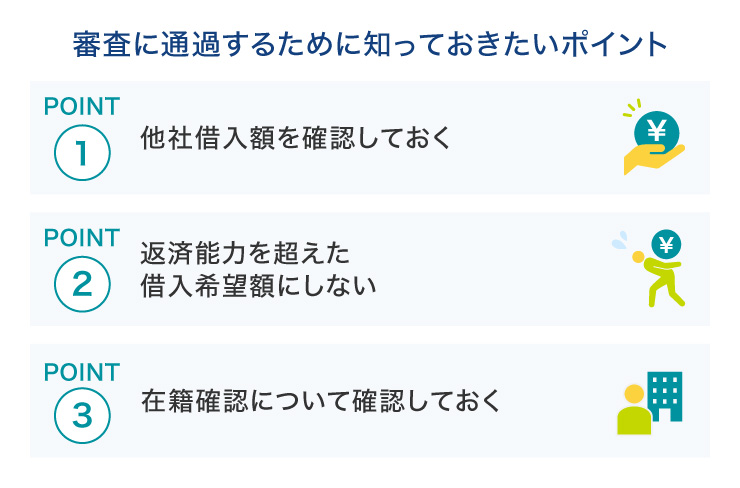
他社からの借入額を確認しておく
金融機関に借り入れを申し込む際は、事前に他社での借入額を確認しておきましょう。
申し込みの手続きでは、他社での借入状況も申告する必要があります。もし誤った金額を申告してしまうと、審査に影響が出る可能性があります。借入状況は信用情報機関を通じて金融機関間で共有されています。そのため、申告内容と実際の借入状況が異なる場合、審査結果に影響を及ぼす可能性があります。
正しい情報を申告できるように、アプリや明細などで借入状況を確認しておくと安心です。
自分の返済能力を超えた借入希望額にしない
借り入れを申し込む際は、自分の返済能力を踏まえたうえで借入希望額を決めることが大切です。なぜなら、返済能力を超える金額を借りてしまうと、毎月の返済が家計を圧迫し、生活が苦しくなるリスクがあるからです。
「借りられる金額」ではなく「無理なく返済できる金額」を希望額として設定することを心がけましょう。
また、毎月の収入から生活費を差し引いた残りの金額で、きちんと返済していけるかどうかを事前にシミュレーションしておくことが大切です。
勤務先への在籍確認について確認しておく
借り入れを申し込む際は、勤務先への在籍確認がどのような方法で行われるのかを事前に確認することも重要です。在籍確認は「申込時に申告した勤務先で実際に働いているか」ということを確認するものですが、その確認方法は借入先によって異なります。
例えば電話で在籍確認が行われる場合、休日で勤務先に電話がつながらないと審査に時間がかかるケースもあります。
職場への電話連絡を避けたい方は、申し込み前に在籍確認の方法を確認しておくとよいでしょう。
なお、SMBCモビットでは、原則として電話による在籍確認は行っていません。
今すぐ20万円を借りたいときにやっておきたいこと
今すぐ20万円を借りたいときは、「即日融資に対応している借入先を選ぶ」「即日融資が可能な時間帯に申し込む」など、心がけたいポイントがあります。
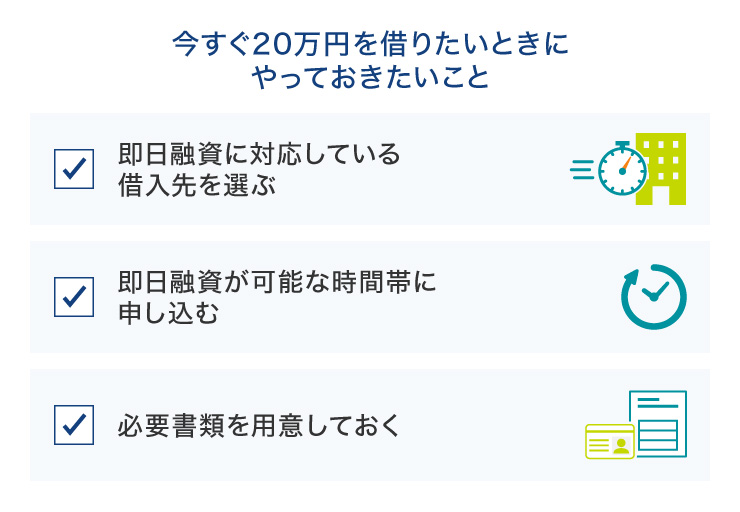
即日融資に対応している借入先を選ぶ
今すぐに借り入れが必要な場合は、即日融資に対応している借入先を選ぶことをおすすめします。
申し込みから借り入れまでにかかる時間は、借入先によって異なります。例えば、銀行のフリーローンは審査に1~2週間程度かかるケースもあり、急ぎで資金が必要な場合には向いていないこともあります。
今すぐ借り入れたい場合は最短当日中の融資に対応している消費者金融のカードローンなど、即日融資が可能な借入先を選ぶようにしましょう。
即日融資が可能な時間帯に申し込む
即日融資に対応できる時間帯に申し込むことも重要です。
即日融資を行っている金融機関では、即日融資に対応できる時間帯が定められています。例えば、夜間に申し込むと、翌営業日の審査になることがあります。
急いで借り入れたい場合は各金融機関が定める受付時間内に申し込むようにしましょう。
必要書類を用意しておく
事前に必要書類を準備しておくと、借り入れの手続きがスムーズに進められます。必要書類は借入先によって異なり、中には本人確認書類のほかに収入証明書類の提出が求められるケースもあります。
例えば消費者金融では以下の書類が必要となります。
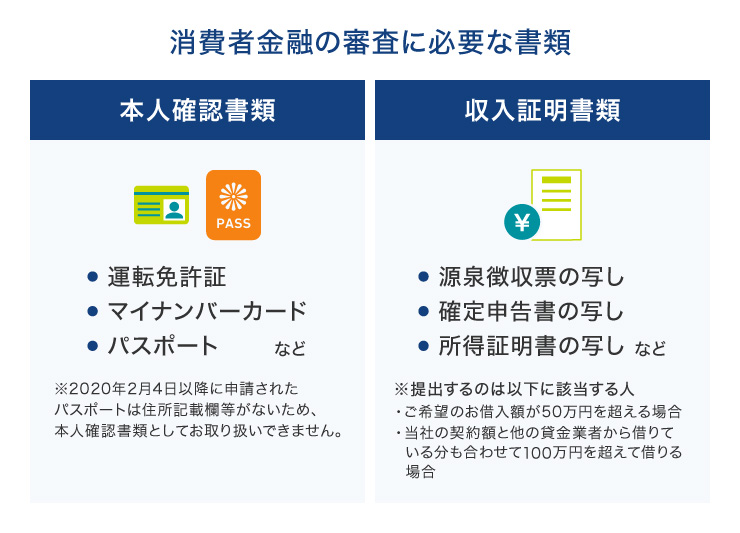
必要書類がそろっていないと審査が遅れる原因にもなりますので、事前にどの書類が必要か調べておくとよいでしょう。
20万円を借りる際の注意点
20万円を借り入れる際は、いくつか注意すべきポイントがあります。
|
計画的に借りる
どのような借入方法を選んだ場合でも、借りたお金は必ず返済しなければなりません。期日に遅れずにきちんと返済を行うためには、事前に利息を含めた総返済額や毎月の返済額を確認し、完済までの返済計画を具体的に立てるようにしましょう。
また、借り入れは計画的に行い、無理な借り入れは行わないことが大切です。
虚偽の申告をして申し込まない
金融機関からお金を借り入れる際は、申込時に氏名や住所、連絡先のほか、年収や他社借入額、借入件数などを正確に申告する必要があります。「どうしても審査にとおりたい」と思っても、事実と異なる内容で申し込むことはやめましょう。
金融機関は信用情報機関を通じて申告内容を確認しています。もし、虚偽の申告を行ったことが分かると審査結果に影響するだけでなく、今後の借り入れにも悪影響を及ぼす可能性があります。借入時は正しい情報を申告し、無理のない範囲で借り入れを検討することが大切です。
短期間に複数の金融機関に借り入れを申し込まない
金融機関に借り入れを申し込むと、その履歴が信用情報として信用情報機関に登録されます。金融機関はローンの審査時に申込者の信用情報を照会するため、他社でのローンの申し込み履歴も共有されることになります。
そのため、短期間で複数の金融機関に申し込んでいると、「資金繰りに困っているのでは?」と不安に思われ、審査で不利に働く可能性があります。
急いでお金を借りたい場合であっても、一度に複数社へ申し込むのではなく、実際に借り入れを希望する金融機関のみに申し込むようにしましょう。
20万円を借りた際の返済額や利息のシミュレーション
三井住友カード株式会社(SMBCモビット)が2026年4月21日~24日に実施した「カードローンに関する調査(n=1,000)」によると、初めてカードローンを利用しようと思ったとき不安だったこととして、「生活に無理なく月々の返済ができるか」「計画通りに完済できるか」を挙げた人が多く見られました。
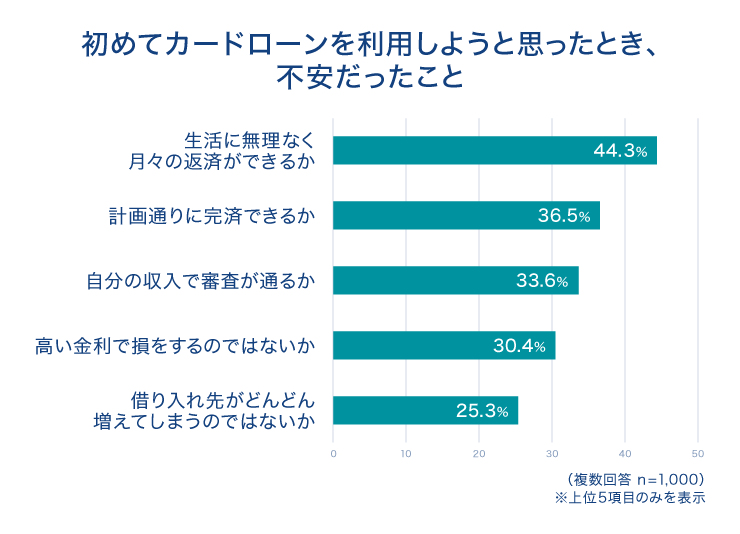
このような不安を解消するために役立つのが、金融機関が提供している返済シミュレーションです。
返済シミュレーションを利用すると、毎月の返済額や返済期間、総返済額、利息額などを事前に確認できます。
無理なく返済を続けられるか不安な場合は、返済シミュレーションを活用し、返済計画を立てたうえで借り入れを検討するとよいでしょう。
ここで、実際に20万円を借りた場合の総返済額や利息額がどれくらいになるのか試算してみましょう。
<借入金20万円を金利18.0%、24ヵ月で返済する場合>
| 返済回数 | 毎月の返済額 |
| 1回目 | 9,984円 |
| 2回目 | 9,984円 |
| … | … |
| 24回目 | 9,995円 |
| 総返済額 | 23万9,627円 |
| 利息額 | 3万9,627円 |
シミュレーションにおいて算出される結果は、参考値となります。
20万円を金利18.0%で借り入れ、24ヵ月で返済する場合、毎月の返済額はおよそ1万円となり、利息を含めた総返済額は23万9,627円です。
借り入れを行う際は、毎月の返済額や返済期間を事前に確認し、無理なく返済を続けられるかを十分に検討したうえで利用することで、借り入れ前に毎月の返済額や総返済額の目安を確認できます。
借りる以外でお金を用意する方法
20万円を借りる以外の方法で用意する場合、1つの方法だけで全額を準備できるとは限りません。単発のアルバイトやスキマバイト、クラウドソーシング、不用品の売却、給与前払い制度などを組み合わせることで借入額を抑えられる可能性があります。
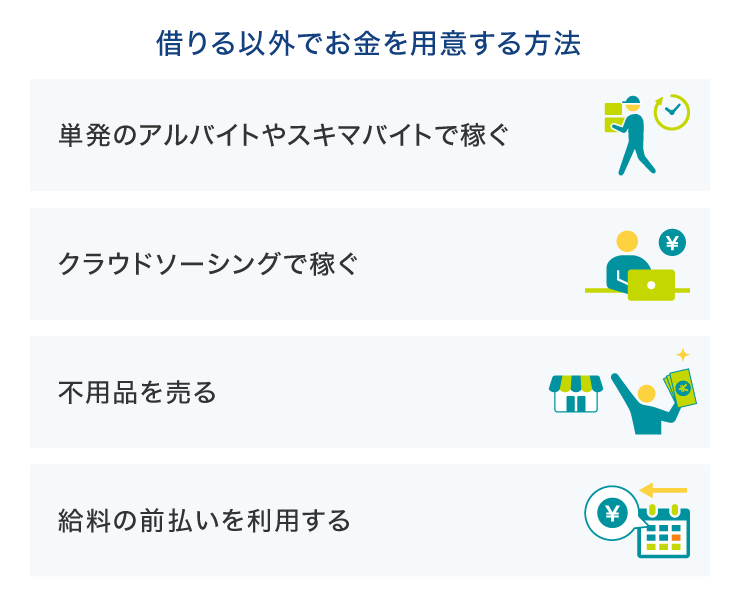
単発のアルバイトやスキマバイトで稼ぐ
時間的な余裕がある場合は、単発のアルバイトやスキマバイトで収入を得る方法もあります。アルバイトの中には、1日単位や数時間単位の仕事も多く、選考や履歴書なしで応募した当日に働けるケースもあります。
ただし、20万円を短期間で用意する場合は、単発のアルバイトやスキマバイトだけで達成するのは簡単ではありません。そのため、ほかの方法と組み合わせるとよいでしょう。
できるだけ早く収入を得たい場合は、「日払い」ではなく「即日払い」のアルバイトを探しましょう。「即日払い」は、働いた当日に給料が支払われます。一方、「日払い」は給料を1日単位で計算するしくみを指し、必ずしも働いた当日に給料を受け取れるとは限りません。
なお、近年はSNSなどで闇バイトの募集が行われるケースが増えています。安易に応募すると犯罪に加担させられるリスクがあるため、少しでも怪しいと感じたら決して関わってはいけません。特に、仕事内容が明らかにされていない求人や報酬が著しく高いものには注意が必要です。
クラウドソーシングで稼ぐ
クラウドソーシングとは、企業や個人がインターネット上で仕事を募集し、応募した人がその仕事を受注できる仕組みやサービスのことです。
クラウドソーシングサービスを利用すれば、案件への応募から受注、業務の進行や納品、報酬の受け取りまでインターネット上で完結できます。時間や場所の制約を受けにくいため、本業や家事・育児のスキマ時間を活用して収入を得たい方にも適した方法です。
データ入力や文字起こしなど未経験でも取り組みやすい案件から、WEBデザインや翻訳など専門的な知識やスキルが求められる案件まで、幅広く募集されています。
ただし、20万円を短期間で稼ごうとする場合は注意が必要です。経験やスキルが問われない案件は、報酬が低めに設定されている傾向があります。20万円というまとまった金額を得るには、複数の案件を受注する必要があるでしょう。
不用品を売る
20万円を用意したい場合は、不用品の売却も検討してみましょう。特にブランド品やパソコン、スマートフォン、貴金属など高額査定が期待できる物を複数売却できれば、まとまった現金を確保できる可能性があります。
不用品を売却する方法には、おもにフリマアプリを利用する方法と、リサイクルショップ等の買取業者に買い取ってもらう方法があります。
フリマアプリは、スマートフォン1つで出品でき、自分で価格を設定できるため、高値で売却できる可能性があります。しかし、購入希望者とのやりとりや発送作業が必要であり、売上金が入金されるまで一定時間がかかることもあります。
一方、買取業者に売却する方法は、店舗に持参して査定を受け、査定額に納得すれば、その場で現金を受け取れる点がメリットです。ただし、希望の価格で売却できないこともあります。
給料の前払いを利用する
会社員などの給与所得者は、福利厚生の一環として給料の前払いを利用できる場合があります。給料の前払いとは、すでに働いた分の給料の一部を給料日前に受け取れる制度です。利用登録を行えば、その後は従業員自身がパソコンやスマートフォンなどで申し込むことでお金を受け取れます。
なお、給与前払いは、将来受け取る予定の給与を前借りする制度とは異なります。すでに働いた分の給与を受け取る制度であるため、勤務先のルールの範囲内で利用することになります。利用できる金額には上限が設けられていることがあるため、20万円全額を給与前払いだけで用意できるとは限りません。
また、労働基準法で定められた「非常時」に該当する場合は、法律に基づき、勤務先に対して前払いを請求できます(労働基準法25条、労働基準法施行規則9条)。非常時に該当するケースは下記のとおりです。
|
どうしても20万円が必要でもやってはいけないこと
急な資金需要に焦ってお金を借り入れると、思わぬトラブルに巻き込まれることがあります。安全にお金を借りるために、やってはいけないことを確認していきましょう。
|
クレジットカードのショッピング枠の現金化はしない
クレジットカードのショッピング枠の現金化とは、ショッピング枠を利用して現金を手に入れる方法のことです。例えば、換金性の高い金券やギフトカードなどを購入し、それを業者に買い取ってもらうことで現金を得る方法などが挙げられます。
ショッピング枠の現金化はクレジットカード会社の規約違反であり、発覚するとクレジットカードの利用停止や残債の一括返済を求められる可能性があります。
また、お金に困っている人をターゲットにショッピング枠の現金化を促す悪徳業者も存在し、利用するとトラブルに巻き込まれてしまうケースが少なくありません。場合によってはクレジットカードの強制退会につながることもありますので、こうした勧誘には応じないようにしましょう。
闇金など違法業者から借りない
闇金などの違法業者からお金を借り入れると、法外な利息を請求されたり、悪質な取り立てを受けたりする危険があります。また、借り入れの際に伝えた個人情報を悪用されるケースも珍しくありません。
闇金などの違法業者は、「誰でも借りられる」「ブラックOK」などお金に困っている人をターゲットに甘い言葉で勧誘を行っています。どんなに急いでお金を借りたくても、こうした違法業者からは絶対にお金を借りてはいけません。
個人間融資で借りない
個人間融資とは、個人間でお金の貸し借りを行うことを指します。最近ではSNSやインターネット掲示板などを通じて知り合った相手と個人間融資を行い、トラブルに巻き込まれるケースが増加しています。
中には、闇金などの違法業者が個人を装い、借りた後に法外な利息を請求する事例も珍しくありません。
そもそも個人間融資であっても、継続的に貸付を行う場合は貸金業に該当し、貸金業者としての登録が必要です。登録されていない個人からお金を借りてしまうと、法律が守られず、違法な高金利や強引な取り立てにあうリスクが高くなります。
一方、貸金業者として正式に登録している金融機関は、貸金業法により上限金利や返済に関する対応に明確なルールがあり、借りる人の安全が守られています。
個人間融資は手軽にお金を借りられるように思えるかもしれませんが、SNSやインターネット掲示板などで知り合った相手からはお金を借りないようにしましょう。
給与ファクタリングを利用しない
給与ファクタリングとは、給与を受け取る権利(賃金債権)を買い取るサービスです。給料日前に資金を得られるということをうたい文句にしながら、実質的には「現金を貸し付ける」のと同じしくみです。
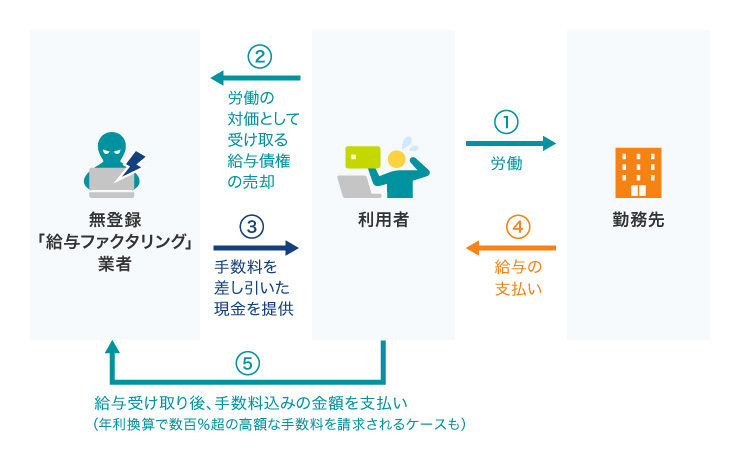
金融庁はこうした行為が貸金業に該当するとの見解を示していますが、貸金業者としての登録を受けていない違法業者が運営している事案も少なくありません。
こうした違法業者での給与ファクタリングを利用してしまうと、高額な手数料を請求されたり、悪質な取り立てにあったりするリスクがあります。
安全に利用するためには、事前に貸金業者としてきちんと登録されているか確認することが重要です。
金融庁の登録貸金業者情報検索サービスを活用し、正規の業者かどうかを調べるようにしましょう。
別ウィンドウで金融庁のサイトへ遷移します。
闇バイトに応募しない
最近は、SNSやインターネット掲示板で闇バイトの募集が増加しています。闇バイトとは、犯罪を実行することで報酬を得るアルバイトのことです。普通のアルバイトを装って募集されていますが、実際は強盗や詐欺などの犯罪行為に加担することになります。
報酬が相場よりも高かったり、仕事内容があいまいだったりする場合は、闇バイトの可能性が高いでしょう。一度個人情報を伝えてしまうと、途中で辞退できないように脅されるケースもあるため、このような闇バイトには絶対に関わらないことが重要です。
20万円を借りたいときは自分に合った方法を選ぼう
20万円を借りる方法にはいくつかの選択肢があります。それぞれ審査のあり・なしや借り入れまでのスピード、金利などが異なるため、ご自身に合った方法を選ぶことが大切です。
また、お金がなくて困っている人を狙う違法業者や犯罪組織も存在するため、安心して借り入れができる方法を選ぶようにしましょう。
よくある質問
Q1:審査なしで20万円を借りたいのですが…?
審査なしで20万円を借りる方法として、家族や友人から借りる方法があります。ただしトラブルを避けるため、たとえ親しい間柄であっても借用書を作成するようにしましょう。その他、質屋への質入れや生命保険の契約者貸付制度、銀行の定期預金担保貸付、会社からの借り入れなどが挙げられます。
Q2:即日20万円を借りる方法は?
即日20万円を借りる方法には、クレジットカードのキャッシング枠を利用する方法があります。また、消費者金融系カードローンは即日融資に対応しているところが多く、使い道が原則自由とされている点や、利用限度額の範囲内で繰り返し借り入れができる利便性があります。
Q3:20万円をなるべく低金利で借りる方法はありますか?
なるべく低金利で20万円を借りる方法として、銀行系カードローンやフリーローン、目的別ローンなど金融機関で借り入れる方法が挙げられます。また、生活に困窮している場合は、生活福祉資金貸付制度などの公的制度を利用することも検討してみるとよいでしょう。
今日中に10万円借りるなら
SMBCモビット
カードローン
- お申し込みから最短15分で融資完了
- 来店不要でWEB完結
- 原則電話・郵送物なし
- 審査によりご希望に添えない場合がございます。
- 各種お手続きは、曜日・時間帯によっては翌日の取り扱いとなる場合があります。
東証一部上場企業(現在は東証スタンダード市場)で10年間サラリーマンを務める中、業務中の交通事故をきっかけに企業の福利厚生に興味を持ち社会保障の勉強を始める。以降ファイナンシャルプランナーとして活動し、個人・法人のお金に関する相談、北海道のテレビ番組のコメンテーター、年間毎年約100件のセミナー講師なども務める。趣味はフィットネス。健康とお金、豊かなライフスタイルを実践・発信中。
【保有資格】CFP®
金子賢司オフィシャルサイト
金融専門webライター×ファイナンシャルプランナー|金子賢司
モビットカードローン貸付条件
| 利率(実質年率) | 3.0%~18.0% |
|---|---|
| ご利用枠 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| ご返済方法 | 借入後残高スライド元利定額返済方式 |
| ご返済期間・回数 |
最長60回(5年)ただし、返済能力その他の事情にかんがみ、 合理的な理由があると当社が認めた場合には、最長106回(8年10ヵ月) |
| 利率 (実質年率) |
3.0%~18.0% |
|---|---|
| 資金使途 | 自由 |
| ご利用枠 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| ご返済方法 | 借入後残高スライド元利定額返済方式 |
| ご返済期間・回数 | 最長60回(5年)ただし、返済能力その他の事情にかんがみ、合理的な理由があると弊社が認めた場合には、最長106回(8年10ヵ月) |
関連記事
詳細・お申し込みはこちら
ピックアップ記事
カテゴリ別記事
※お申し込みの曜日、時間帯によっては翌日以降の取り扱いとなる場合があります。
SMBCモビットの
カードローンが
おすすめな理由
お申し込みから最短15分で融資完了※
来店不要で
WEB完結
原則
電話・郵送物
なし
お申し込みの曜日、時間帯によっては翌日以降の取り扱いとなる場合があります。
三井住友カードのその他コンテンツ
お借り入れ条件をご確認のうえ、借りすぎに注意しましょう
返済などでお悩みの方は、弊社の契約する貸金業務に関する指定紛争解決機関へご相談ください。
弊社が契約する貸金業務に係る指定紛争解決機関
 日本貸金業協会
貸金業相談・紛争解決センター 0570-051-051
(受付時間 9:00~17:00 土・日・祝日・12月29日~1月4日を除く)
所在地 〒108-0074 東京都港区高輪3-19-15
三井住友カード株式会社<近畿財務局長(15)第00209号 日本貸金業協会会員第001377号> 〒541-8537 大阪市中央区今橋4-5-15
- 三井住友カード
- LOAN NOTEトップ
- 融資の基礎知識
- 今すぐ20万円借りる方法はある?審査なしの借入先やおすすめの即日融資についても紹介