ふるさと納税の仕組みとデメリット、会社員・個人事業主向けの注意点も詳しく解説
2026.10.27
 初心者のための

ふるさと納税の仕組みとデメリット、会社員・個人事業主向けの注意点も詳しく解説
ふるさと納税の仕組みとデメリット、会社員・個人事業主向けの注意点も詳しく解説
2026.10.27
ふるさと納税とは、自治体への寄附を通じて、所得税の還付や住民税の控除が受けられる制度です。控除上限額の範囲内であれば自己負担は2,000円のみで、寄附した自治体から返礼品を受け取ることができます。
ただし、控除を受けるためには控除上限額があるほか、確定申告やワンストップ特例制度といった手続きが必要などの条件がいくつかあるため、しくみを正しく理解して活用することが大切です。
ここでは、「これからふるさと納税を始めてみよう」と考えている初心者の方のために、ふるさと納税のしくみやメリット・デメリット、注意点などを詳しく解説していきます。
この記事でわかること
こちらもあわせてご覧ください
日常利用でポイント貯まる!
三井住友カード(NL)
毎月9万円使うあなたに
三井住友カード
ゴールド(NL)
年間100万円のご利用で
ふるさと納税のしくみとは
ふるさと納税とは、故郷や応援したい自治体に寄附ができる制度です。寄附先の自治体からは、地域の特産品などの返礼品を受け取れます。
寄附金額にかかわらず、必ず2,000円は自己負担金がかかりますが、2,000円を超える部分については、一定限度額までその年の所得税からの還付と、翌年度の個人住民税からの控除が受けられます。
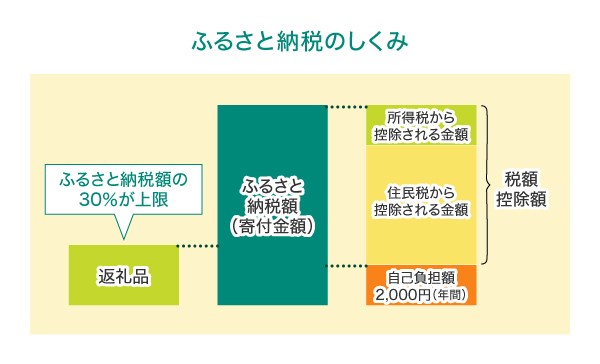
ふるさと納税で控除される所得税の計算式は以下のとおりです。
所得税から控除される金額
ふるさと納税をした年の所得税から控除される
計算方法
(ふるさと納税額-自己負担額2,000円)×所得税の税率
所得税率は課税される所得金額によって異なります。年間の給与収入から給与所得控除、基礎控除、社会保険料控除などを差し引いた課税所得が300万円の場合、所得税率は10%です。
ふるさと納税の寄附金額が3万円で、所得税率が10%である場合、2,800円が控除されます。
(30,000円-自己負担額2,000円)×10%=2,800円
所得税控除の対象になるふるさと納税額は、総所得金額の40%が上限になります。
(出典)国税庁「No.2260 所得税の税率」を参考
別ウィンドウで「国税庁」のウェブサイトへ遷移します。
上記ウェブサイトは予告なく変更、または削除される場合があります。その場合は国税庁ホームページからご確認ください。
別ウィンドウで「国税庁」のウェブサイトへ遷移します。
住民税の控除額の計算式は以下のとおりです。
住民税から控除される金額
ふるさと納税をした翌年の住民税から控除される
計算方法
住民税からの控除(基本分)+(特例分)
特例分が住民税所得割額の2割を超える場合は(住民税所得割額)×20%の計算式を用いる。
住民税の場合は「基本分」と「特例部分」に分かれており、それぞれ算出します。
基本分はふるさと納税額から自己負担2,000円を引いたうえで、住民税率10%を掛けて計算するため、寄附金額が3万円の場合は以下のように算出できます。
(30,000円-自己負担額2,000円)×10%=2,800円
一方の特例分は、所得税の税率が10%の場合、以下のように算出できます。
(30,000円-2,000円)×(100%-10%(基本分)-10%(所得税の税率))=22,400円
寄附金額が3万円のケースでは、住民税の控除額(基本分と特例分の合計)は2万5,200円、所得税の控除2,800円と合わせた控除額は2万8,000円となります。
なお、住民税控除の対象となるふるさと納税額は、総所得金額等の30%が上限です。
ただし、確定申告が不要な給与所得者に関して、一定の条件を満たせば確定申告が不要になる「ふるさと納税ワンストップ特例」の申請を行った場合、所得税からは控除されず、その分も含めた全額が翌年度の住民税から控除されます。
ふるさと納税の流れ
都道府県や市区町村などの各自治体に寄附をすると、寄附した自治体からお礼として地域の特産品などを受け取ることができ、寄附金より自己負担金の2,000円を差し引いた額が控除対象となります。
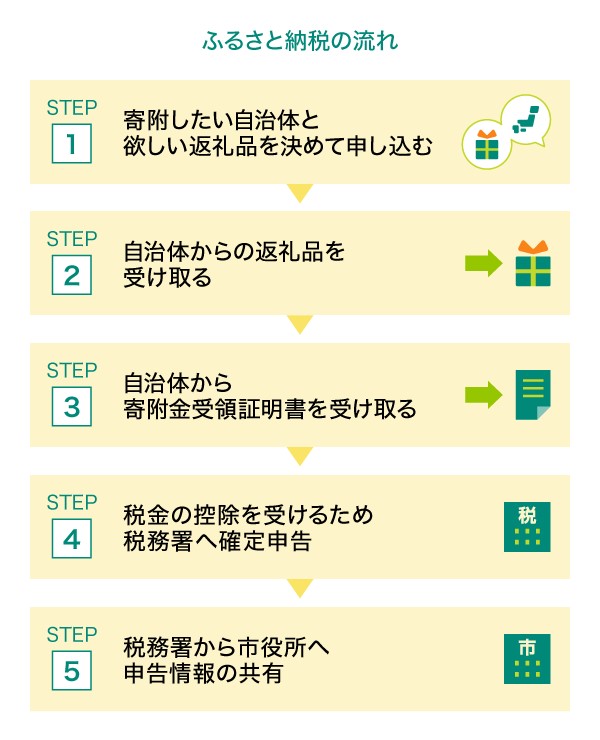
控除を受けるためには、原則としてふるさと納税を行った翌年に確定申告をする必要がありますが、確定申告が不要な給与所得者に関しては、ふるさと納税先の自治体が5団体以内の場合に限り利用できる「ふるさと納税ワンストップ特例制度」の申請が可能です。
税金の還付・控除を受ける手続きと注意点
ふるさと納税による税金の還付・控除を受けるために必要な手続きは「確定申告」と「ワンストップ特例制度」の2種類があります。ここからは税金の還付・控除を受ける手続きと注意点について説明します。
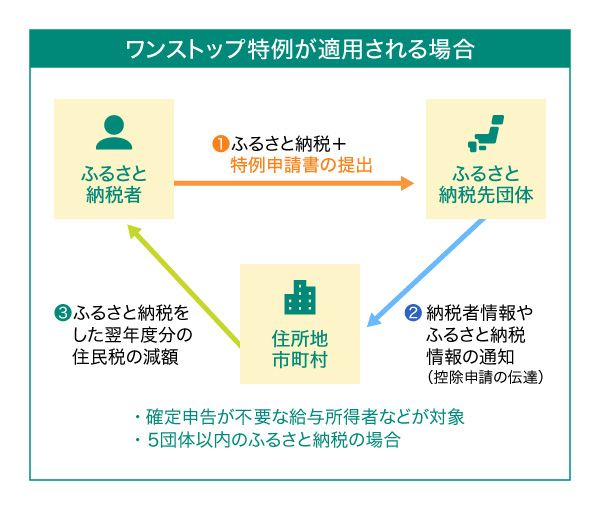
ワンストップ特例制度
(出典)総務省「ふるさと納税など個人住民税の寄附金税制」より「制度の概要」を参考に作成
別ウィンドウで「総務省」のPDFを開きます。
上記PDFは予告なく変更、または削除される可能性があります。その場合は総務省ホームページからご確認ください。
別ウィンドウで「総務省」のウェブサイトへ遷移します。
ワンストップ特例制度とは、確定申告を行わずに申請書と本人確認書類を提出するだけで、ふるさと納税の寄附金控除を受けられるしくみです。
以下の条件が当てはまる方であれば、制度を利用できます。
ワンストップ特例制度の条件
もともと確定申告をする必要がない方は、ワンストップ特例制度を利用できます。また、寄附先の数え方ですが、同じ自治体であれば、複数回寄附しても1団体としかカウントされません。各自治体へ「ワンストップ特例制度」の申請書と本人確認書類(マイナンバーカードなど)を送ると、寄附分の税額控除を受けることが可能です。
ただし、申請書は都度、申し込んだ自治体へ送る必要があります。申し込み手続きや申請書が異なることがありますので、ふるさと納税先の自治体にお問い合わせください。
また、ワンストップ特例制度では所得税の控除は行われず、その分を含めた控除額の全額が、翌年度の住民税の減額という形で控除されます。
ワンストップ特例制度の申請書の締め切りは、ふるさと納税を行った翌年の1月10日です。もしも1つでも申請の期日を過ぎてしまった場合、すでにワンストップ特例制度の申請をした寄附も含め、すべて確定申告で再申請する必要があります。また、ワンストップ特例制度と確定申告は併用できません。税金の控除を受けるためには、すでにワンストップ特例制度の申請をした寄附も含め、すべて確定申告で再申請する必要があります。
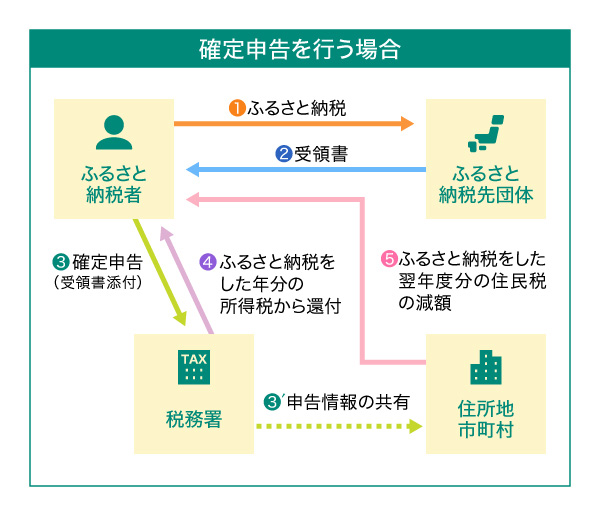
確定申告
(出典)総務省「ふるさと納税など個人住民税の寄附金税制」より「制度の概要」を参考に作成
別ウィンドウで「総務省」のPDFを開きます。
上記PDFは予告なく変更、または削除される可能性があります。その場合は総務省ホームページからご確認ください。
別ウィンドウで「総務省」のウェブサイトへ遷移します。
勤務先が年末調整で所得と税金を確定し、手続きをしてくれる会社員などの給与所得者でも、ふるさと納税で控除を受けるには確定申告をする必要があります。
確定申告とは、1年間の所得をとりまとめて所得にかかる税金を計算し、国(税務署)に納めるべき税額を報告する手続きのことです。個人事業主で事業収入がある人、不動産収入や株取引での所得がある人など、給与以外に所得がある人は申告が必要です。また、年間の医療費が10万円を超えた人が医療費控除を受ける際にも確定申告が必要となります。
以下のような条件の方はワンストップ特例制度を利用できず、ふるさと納税の控除を受けるためには確定申告が必要となります。自身が該当しないか、あらかじめ確認しておくとよいでしょう。
会社員で確定申告が必要な代表的なケース
詳細は国税庁のホームページで確認、もしくはお住まいの市区町村へお問い合わせください。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
ふるさと納税のデメリット・注意点
ふるさと納税を行う際は、「控除の上限額があること」や「申込者と支払い名義が一致しないと控除を受けられないこと」など注意したい点がいくつかあります。また、個人事業主や副業をしている会社員など、所得の状況によっても注意すべきポイントが異なります。
ここからは、事前に知っておくべきふるさと納税のデメリットや注意点を確認していきましょう。
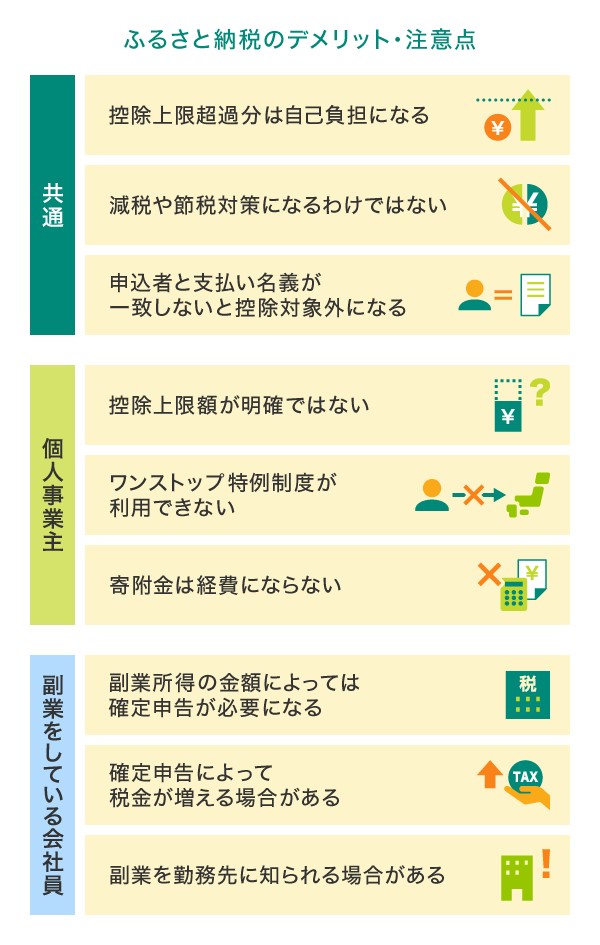
【共通】控除上限や名義の不一致に注意
ふるさと納税では、控除上限を超えた寄附は自己負担になることや、名義が一致しないと控除が受けられないことなど、控除に際して注意したいポイントがあります。
控除上限額を超えた場合は上限超過分として自己負担になる
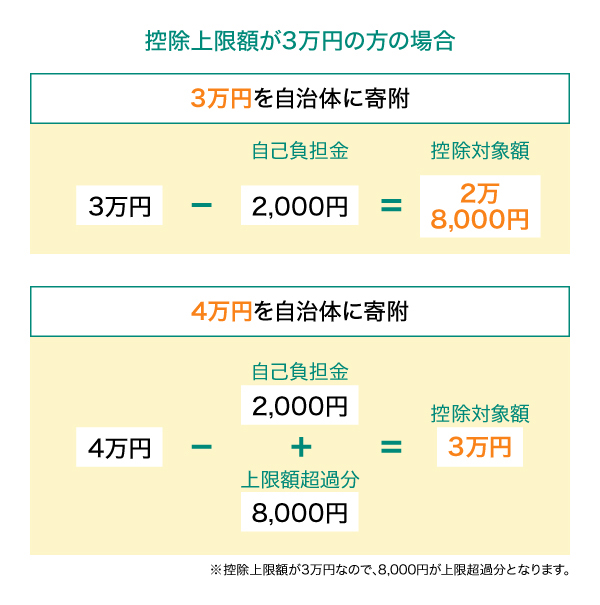
ふるさと納税は利用者が自由に寄附をできますが、税金の控除を受けられる金額には年間上限があるので注意しましょう。控除上限額を超えて寄附した場合、超えた分は控除対象とならず、自己負担となります。
控除上限額は、家族構成、世帯の総所得、そしてローンの有無などによっても変動します。
(出典)総務省 ふるさと納税ポータルサイト「ふるさと納税のしくみ」を参考
別ウィンドウで「総務省」のウェブサイトへ遷移します。
Vふるさと納税では、年収や家族構成などを入力することで、ふるさと納税の控除上限額の目安をシミュレーションできます。事前によく確認しておくことが大切です。
別ウィンドウで「株式会社エスシー・カードビジネス」のウェブサイトへ遷移します。
減税や節税対策になるわけではない
控除上限額以内であれば、税金の還付・控除を受けられますが、直接、減税や節税につながるわけではないことを覚えておきましょう。
ふるさと納税はあくまでも寄附であり、控除によって寄附金額分が還付されるだけなので、税金は軽減されません。いわば、税金を前払いしているのと同じです。
その代わりに、寄附金額の30%程度の返礼品を受け取ることができるので、その返礼品分「お得になる」と考えるのがよいでしょう。
申込者と支払い名義が一致しないと控除対象外になる
ふるさと納税では、寄附の申込者と支払い名義が一致しないと控除を受けることができません。例えば、妻名義で申し込んだふるさと納税を夫のクレジットカードで支払った場合、控除の対象となりません。
家族でふるさと納税をする際は、申込者と支払い名義が同一人物であることを必ず確認しておきましょう。
【個人事業主】上限額の見極めと申告手続きに注意
個人事業主がふるさと納税を行う場合は、控除上限額を明確に把握することが難しい点や、ワンストップ特例制度が利用できない点などに注意が必要です。
収入が不安定なので控除上限額が明確ではない
個人事業主は、ふるさと納税の控除上限額を正確に把握しにくい点に注意が必要です。およその年収がわかっている会社員に比べて、個人事業主は1年の所得が不確定という特徴があります。そのため、確定申告をするときになって「上限額をオーバーしていた」もしくは「もっと控除を受けられた」ということも考えられます。
控除上限額は家族構成や住宅ローンの有無によっても変動するため、年末に1年の所得を見通せるようになってから、改めて寄附額を調整するとよいでしょう。
ワンストップ特例制度が利用できない
個人事業主の方は、ワンストップ特例制度を利用することができません。
ワンストップ特例制度は、確定申告が不要な給与所得者のみが対象となっている制度です。個人事業主は事業所得などの確定申告を行うことから、ふるさと納税の寄附金控除についても確定申告で申告する必要があります。
寄附金は経費にならない
個人事業主であっても、ふるさと納税の寄附金を経費として計上することはできません。
ふるさと納税はあくまで個人としての寄附であるため、事業用のクレジットカードや口座で支払った場合も経費にならず、会計上は勘定科目を「事業主貸」として処理する必要があります。返礼品として事業用の備品を受け取った場合も同様です。
【副業をしている会社員】申告手続きと税金・勤務先への影響に注意
副業をしている会社員の場合は、ふるさと納税の手続きが複雑になることがあります。確定申告の必要性や税金への影響などについて理解しておきましょう。
副業所得の金額によっては確定申告が必要になる
会社員の方が副業をして、副業所得が年間20万円以下なら確定申告は不要ですが、年間20万円を超える副業所得がある場合は確定申告が必要です。そのため、ワンストップ特例制度を利用できないため、ふるさと納税も確定申告が必要となります。
確定申告によって税金が増える場合がある
副業所得が年間20万円以下であれば、本来は確定申告が不要です。しかし、ふるさと納税の控除上限額を上げたいからといって、あえて確定申告をすると、課税対象となる所得額が上がり、結果として所得税の負担が増大する場合があります。
副業所得が年間20万円以下の場合は、ふるさと納税の控除上限額と、確定申告によって増える税額を比較したうえで判断しましょう。
副業を勤務先に知られる場合がある
もしも副業禁止の会社に在籍している方の場合、ふるさと納税によって副業をしている事実が会社に知られることがあります。
住民税は給与天引きの「特別徴収」です。副業所得を確定申告することで住民税が上がると、企業に届く「住民税決定通知書」の内容がほかの従業員と異なってしまい、会社に副業をしている事実が伝わることが考えられます。
ただし、確定申告の際に「自分で納付」を選択すれば、住民税の情報が会社に届くことは原則ありません。ふるさと納税を含めて副業所得を確定申告する際は、確定申告の際の選択肢で「自分で納付」を選びましょう。
ふるさと納税のメリット
デメリットや注意するべき点があるとはいえ、ふるさと納税には一般的な寄附制度にはないさまざまな魅力があります。
ここでは、ふるさと納税のメリットとして、以下の4つを紹介します。
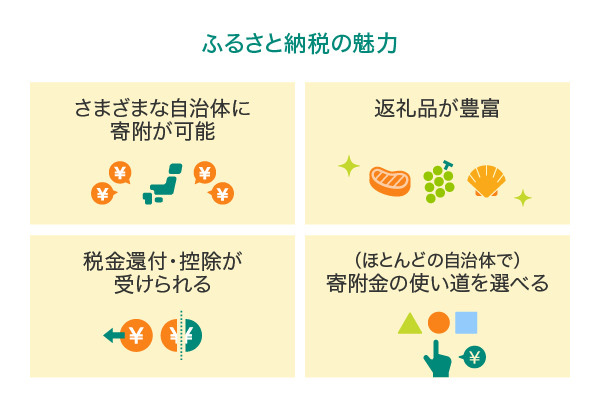
さまざまな自治体に寄附ができる
今住んでいる自治体ではなく、生まれ育った自治体や災害復興を応援したい自治体など、任意の自治体に寄附ができるメリットがあります。
「仕事のために上京したけど、育ててくれた地元に納税して恩返しがしたい」と考えている方は、ふるさと納税を利用することで寄附という形で地元を応援できるでしょう。
返礼品が豊富
寄附金額の3割以内に相当する返礼品を受け取ることができます。返礼品は自治体ごとに地域の特産物などがラインナップされており、実質負担2,000円で新鮮な畜産物・海産物やブランド米などの返礼品を受け取れます。
例えば、3万円の寄附をすると最大で9,000円分の返礼品を受け取ることができます。旅行に行くのが難しい遠方の自治体であっても、ふるさと納税を通じて特産品を得られるのはふるさと納税の大きなメリットといえるでしょう。
なお、2026年10月よりふるさと納税の指定基準が見直され、返礼品の地場産品基準が厳格化されました。これにより、地域ならではの返礼品が選びやすくなることが期待されています。
税金還付・控除が受けられる
自己負担2,000円を除いた金額の全額を「寄附金控除」として税金の還付や控除を受けられます。
控除できる金額は年収や家族構成により上限があるものの、上限の範囲内であれば、自治体を応援して返礼品を受け取りながら所得税の還付や住民税の控除まで受けることができます。
例えば、所得税率10%の方が4万円寄附した場合、所得税から3,800円、住民税から基本分3,800円と特例分3万400円の合計3万4,200円が控除されます。所得税と住民税を合わせた控除額は3万8,000円で、自己負担額の2,000円を差し引いた金額が対象となるしくみです。
寄附した金額のうち自己負担額2,000円を除いた金額が還付・控除されるということは、実質2,000円で返礼品を受け取れる制度といえるでしょう。
ほとんどの自治体で寄附金の使い道を選べる
ふるさと納税では、寄附をする自治体を自由に選択できるだけでなく、寄附金の用途も福祉や観光、災害復興など、応援したい分野に絞り込むことが可能です。
興味・関心のある分野に絞り込んだ寄附ができるのは、ふるさと納税ならではの特徴といえるでしょう。
ふるさと納税と住宅ローン控除(減税)は併用できる
ふるさと納税以外にも税金を控除できる制度は複数あり、そのうちのひとつが「住宅ローン控除」です。
「住宅ローン控除」は、正式名称「住宅借入金等特別控除」を指します。個人が10年以上の住宅ローンを組んで住居を購入、もしくは増改築した際、「年末時点のローン残高の0.7%分」、最大35万円を上限に所得税から控除される制度です(所得税を控除しきれなかった場合のみ翌年度の個人住民税が控除)。制度を利用するには諸条件をクリアしなければいけませんが、入居時から13年間にわたって控除を受けることができます。
確定申告でふるさと納税の控除を行うと住宅ローンの控除に影響がある
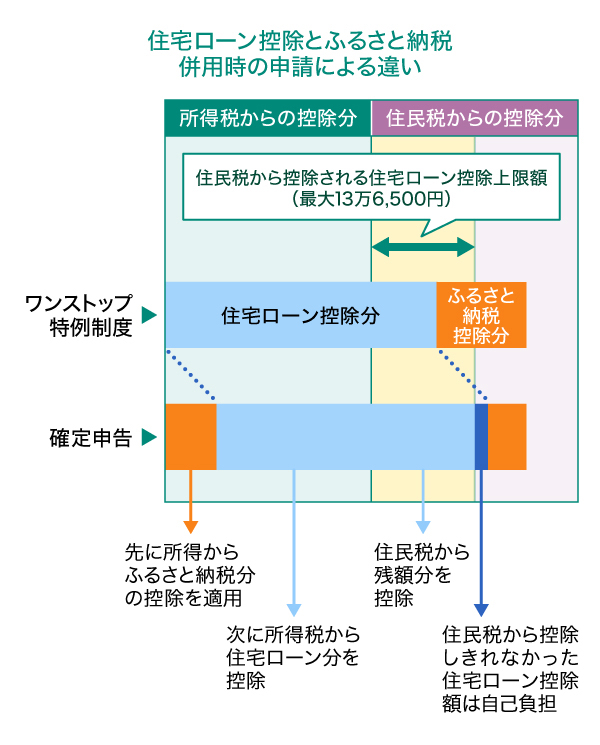
ふるさと納税を確定申告で控除申請すると、所得税と住民税の両方から控除されます。控除される順番は、ふるさと納税が住宅ローン控除より優先されるため、所得控除の計算段階で最初にふるさと納税が使われます。ふるさと納税の控除額だけ所得が下がるため、所得税も減額されます。
確定申告の場合の控除の流れ
しかし、住宅ローン控除による住民税の控除金額には上限(※)があるため、住宅ローン控除をフルに有効利用できなくなる可能性があります。もし控除額が余ってしまったら、その分は控除されず、自己負担となるので注意しましょう。
13万6,500円を限度に、課税総所得金額などの7%分
その一方で、ワンストップ特例制度を利用した場合、ふるさと納税の控除額は所得税には影響しません。
「ワンストップ特例制度」を利用すると原則的に併用可能
「ワンストップ特例制度」の控除対象は住民税のため、原則的に所得税が控除対象の住宅ローン控除と併用は可能です。
ただし、住宅ローン控除の適用を受ける1年目は確定申告を必ず行わないといけない、かつ、ワンストップ特例制度を利用できないので、注意しましょう。2年目以降は、該当者であれば「ワンストップ特例制度」を利用可能です。
株式譲渡益でふるさと納税の控除上限額が増える!
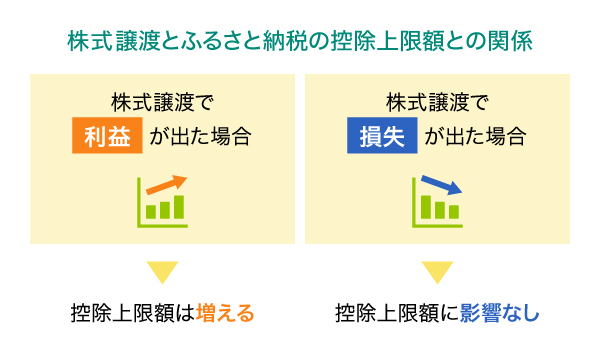
ふるさと納税の控除上限額は、所得の総額が増えれば額は大きくなります。所得には、給与以外にも事業所得、不動産所得、および株式の売却による譲渡所得なども含まれることを知っておきましょう。
株式譲渡によって所得が増えた場合、その分ふるさと納税の控除上限額は増えます。しかし、株式の譲渡で損失が出た場合はどうでしょうか。
結論からいうと、ふるさと納税の控除上限額に影響は出ません。株式などの譲渡損失の金額は、給与などほかの所得金額との合算ができないため、納税額は給与所得に応じて計算されるからです。そのため、株式や不動産の譲渡で損失をしたとしても、ふるさと納税の控除上限額の対象にはなりません。
ふるさと納税をするならクレジットカードがおすすめ
ふるさと納税の寄附はクレジットカードでの支払いができ、寄附した金額分にクレジットカードのポイントが付与されます。
三井住友カードならではの、ふるさと納税をよりお得に楽しむ方法とおすすめのカードをご紹介します。
Vふるさと納税とは、Vポイントを寄附に使える唯一のふるさと納税総合サイトです。Vふるさと納税は、株式会社エスシー・カードビジネス(※)が運営・提供しているサービスです。
株式会社エスシー・カードビジネスは三井住友カードの出資会社
「ふるさとチョイス」の運営を行う「トラストバンク」と提携しており、全国各地の自治体のさまざまな返礼品を取りそろえています。登録されている返礼品数・自治体数は業界最多レベル。返礼品や自治体のカテゴリ分類、寄附したい金額などさまざまな条件で検索しやすく、初心者の方でも使いやすい点も魅力です。
また、Vふるさと納税は、三井住友カードのVpass会員ならVpassIDを連携できます。初回の会員登録ではVpassへ登録している情報が一部そのまま反映されることから、会員登録がスムーズです。その後はVpassIDで簡単にログインできるため、都度IDやパスワードを入力する手間がかかりません。
さらに、寄附はクレジットカードで決済でき、Vpass上で支払った金額などを一元管理できるメリットがあります。Vポイントを寄附に使えるので、貯まったポイントの新たな使い道として注目されています。
三井住友カードのクレジットカードをお持ちでふるさと納税を始めたい方は、「Vふるさと納税」がおすすめです。
別ウィンドウで「株式会社エスシー・カードビジネス」のウェブサイトへ遷移します。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
三井住友カード(NL/ナンバーレス)
年会費が永年無料で、高校生を除く満18歳以上の方が利用できます。券面にカード番号・有効期限・セキュリティコードが表記されていないナンバーレスのカードのため、初めての方でも安心・安全です。クレジットカード情報はVpassアプリをダウンロードすれば簡単に確認できますので、ネットショップでのお買い物もスムーズです。従来のクレジットカードとはまったく違う、先進性を備えたクレジットカード体験が待っています。
三井住友カード ゴールド(NL/ナンバーレス)
高校生を除く満18歳以上の方が利用できるゴールドカードです。三井住友カード(NL)同様、券面には、カード番号・有効期限・セキュリティコードが表記されない、安心・安全のナンバーレス。
また、三井住友カード ゴールド(NL)には、毎年の年間利用額に応じたポイント還元や条件付きで年会費が永年無料になる特典があります。
使うほどおトクなゴールドカード!
三井住友カード
ゴールド(NL)
要エントリー

新規入会&条件達成で

最大25,000円相当
プレゼント!
2026年6月1日(月)~
おすすめポイント


三井住友カード プラチナプリファード
三井住友カードのハイステータスカードのひとつである「三井住友カード プラチナプリファード」。カード番号・有効期限・セキュリティコードが券面に表記されない、安心・安全のナンバーレスカードをご選択いただけます。
ポイント還元率は1%と、ゴールドカードよりも高くなっているほか、ポイント還元の特典が充実しています。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
ふるさと納税は控除上限額に注意しながら活用しよう
ふるさと納税は好きな自治体を寄附金で応援しながら、所得税・住民税を控除できる制度です。
しかし、控除の対象となる金額には上限があり、その控除上限額を超えると寄附金が自己負担となります。また、個人事業主や副業をしている会社員など、所得の状況によっても注意点は異なるため、事前にしくみを理解したうえで、有効活用することが大切です。
Vふるさと納税では、三井住友カードで決済すると、クレジットカードのポイントが付与され、貯まったポイントを寄附に使えます。ふるさと納税をよりお得に楽しみたい方はぜひご検討ください。
よくある質問
Q1.ふるさと納税にデメリットはある?
ふるさと納税は、控除上限額を超えた寄附金額は自己負担となります。また、ふるさと納税は実質、「税金の前払い」なので減税・節税対策にはなりません。そのほか、個人事業主はワンストップ特例が利用できなかったり、副業している場合は税金が増え、副業が勤務先に知られたりする可能性があるなどのデメリットがあります。
詳しくは以下をご覧ください。
Q2.ふるさと納税に限度額はある?
ふるさと納税は利用者が自由に寄附できるものの、所得税や住民税の控除を受けられる金額には年間の上限額があります。控除上限額を越えて寄附したとしても越えた金額は控除対象とならず、自己負担になるため注意が必要です。控除上限額は、家族構成、世帯の総所得、そしてローンの有無などによっても変動するため、事前のシミュレーションが大切です。
詳しくは以下をご覧ください。
Q3.ふるさと納税で住民税・所得税が控除されるしくみは?
ふるさと納税では自己負担金2,000円を差し引いた金額が控除対象となり、所得税率や住民税率を掛けた金額が所得税や住民税から控除されます。
所得税から控除される金額は「(ふるさと納税額-自己負担額2,000円)×所得税の税率」で計算できます。一方の住民税は「基本分」「特例分」の2つの計算式の合計を還付できます。基本分は(ふるさと納税額-自己負担額2,000円)×10%、特例分は(ふるさと納税額-2,000円)×(100%-10%(基本分)-所得税の税率)で計算できます。
例えば、所得税率10%の方がふるさと納税で4万円を寄附した場合、所得税から3,800円、住民税から基本分3,800円と特例分3万400円の合計3万4,200円が控除されます。所得税と住民税を合わせた控除額は38,000円となり、自己負担額の2,000円を差し引いた金額が控除されるしくみです。
詳しくは以下をご覧ください。
監修:内山 智絵
大学在学中に公認会計士試験に合格。大手監査法人の地方事務所で上場企業の法定監査などに10年ほど従事した後、出産・育児をきっかけに退職。現在は、個人で会計事務所を開業し、中小監査法人での監査業務を継続しつつ、起業女性の会計・税務サポートなどを中心に行っている。
【保有資格】公認会計士、税理士、AFP
「iD」は株式会社NTTドコモの商標です。
Google Pay は、 Google LLC の商標です。
MastercardはMastercard International Incorporated の登録商標であり、2つ連なる円のデザインは同社の商標です。
「Samsung Galaxy」はSamsung Electronics Co., Ltdの商標または登録商標です。
2026年10月時点の情報のため、最新の情報ではない可能性があります。
初めてのお申し込みには
三井住友カードがおすすめ!
下の表は、横にスライドしてご覧ください。
| 年会費 | 永年無料 | 5,500円(税込) 年間100万円のご利用で翌年以降永年無料※4 |
33,000円(税込) | 55,000円(税込) | 99,000円(税込) |
|---|---|---|---|---|---|
| ポイント還元率 | 0.5%~7% | 0.5%~7% | 1%~10% | 1%~7% | 1%~10% |
| カード利用枠 | ~100万円 | ~200万円 | ~500万円 | 原則300万円~ | 原則300万円~ |
| 特徴 |
|
|
|
|
|
新規入会者限定プレゼント実施中!
新規入会者限定プレゼント実施中!
対象カード・適用条件について、お申し込み前に必ず上記バナーより詳細ページをご確認ください。
詳細ページは予告なく変更・終了することがございます。