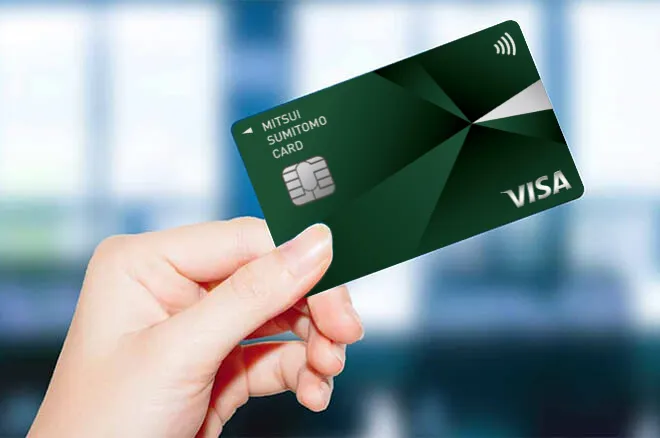
クレジットカードとは?仕組みや種類・選び方・使い方・メリットなどを専門家が詳しく解説
2026.08.24
 初心者のための

クレジットカードとは?仕組みや種類・選び方・使い方・メリットなどを専門家が詳しく解説
クレジットカードとは?仕組みや種類・選び方・使い方・メリットなどを専門家が詳しく解説
2026.08.24
クレジットカードは、カード会社が代金を立て替えて決済し、後日支払いを行う「後払い式」のキャッシュレス決済手段です。手元に現金がなくても買い物ができ、ポイント還元や付帯保険といったお得な特典を受けられるのも魅力です。
クレジットカードごとに還元率やサービス内容が異なるため、どれを選ぶべきか迷う方も多いでしょう。本記事では、クレジットカードを作るメリットや注意点、選び方や使い方を専門家がわかりやすく解説します。
本記事の内容は三井住友カードの審査基準について明言するものではなく、一般的な情報として記載しています。
この記事でわかること
日常利用でポイント貯まる!
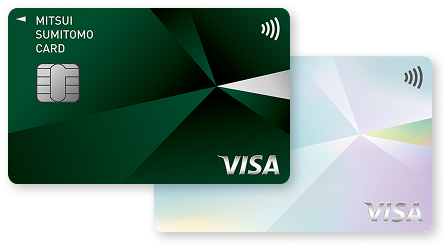
三井住友カード(NL)
毎月9万円使うあなたに
三井住友カード
ゴールド(NL)
年間100万円のご利用で
クレジットカードとは?
クレジットカードは、商品やサービスを後払いで購入できるキャッシュレス決済手段です。カード会社が定めた利用限度額の範囲内で決済をすることができ、利用した金額は、後日まとめて特定の口座から引き落とされます。
また、利用金額に応じたポイント付与があり、保険、空港ラウンジなどの付帯サービスを利用できるなど、多くのメリットがあります。年会費無料のクレジットカードも多くあることから、1人が複数枚のクレジットカードを所有して使い分けることも珍しくありません。
クレジットカードの基本について、以下の3点を詳しく解説します。
クレジットカード決済のしくみ
クレジットカード決済は、カードの利用者が加盟店でクレジットカード決済をした代金を、後日カード会社に支払うといったしくみです。ここでは、クレジットカードの「利用者」「加盟店」「カード会社」の3つの立場から解説します。
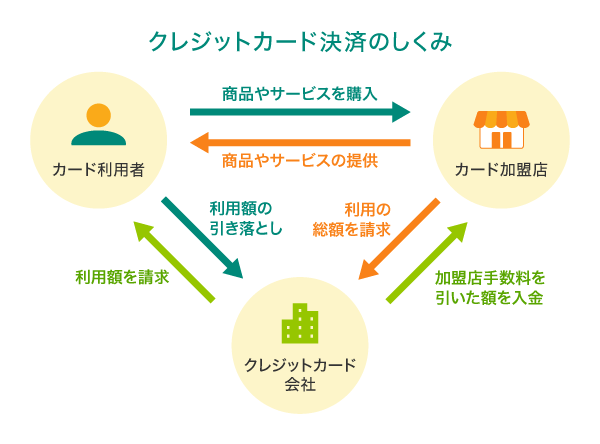
カード利用者は、クレジットカード会社と契約してカードを受け取ります。カード加盟店でクレジットカード払いした利用代金は、後日カード会社に対して支払う義務があります。このため、カードを作成する際には、支払い能力や信頼度を判断するための審査を受けます。
カード加盟店は、カード利用者からの代金を、後日クレジットカード会社から受け取ります。その際、利用に伴う所定の手数料が差し引かれた金額が入金されます。
カード利用者とカード加盟店をつなぐ役割を果たしているのが、クレジットカード会社です。利用者には、後日利用代金を請求し、加盟店には利用代金から所定の手数料を差し引いた金額を支払います。
クレジットカード決済からお支払いまでの流れ
クレジットカードで決済を行った金額は「締め日」を基準に1ヵ月間の合計額が計算され、「確定日」に請求額が決定されます。そして後日「引き落とし日(支払い日)」に、登録している銀行口座から引き落とされるという流れです。
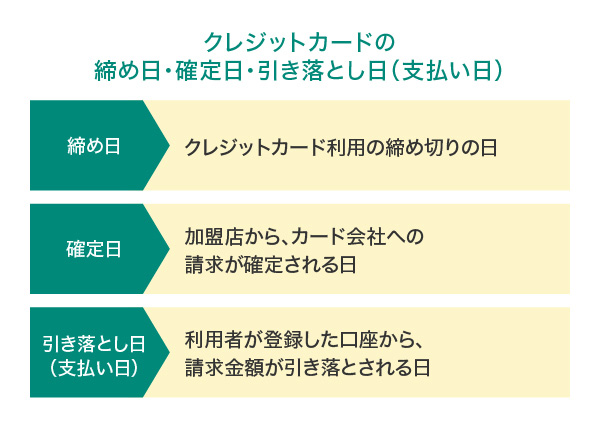
このようにクレジットカードは、カード会社が代金を立て替えて決済を行うため、カード保有者の「信用」によって成り立っています。クレジットカード会社は、カード利用者に支払い能力があるかを契約時に審査し、信用してクレカを発行しているのです。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
クレジットカードとデビットカード・キャッシュカードの違い
クレジットカードとデビットカード、キャッシュカードは、発行元・機能・年会費の有無や入会資格など、さまざまな点で異なります。以下の表に、それぞれの違いをまとめました。
入会資格を満たす年齢や条件はカード会社によって異なります。詳細は発行会社の情報をご確認ください。
まず「キャッシュカード」は、銀行口座の現金の出し入れや振込などをするためのカードであり、発行時の審査は原則ありません。
一方、日々の決済に使うカードでも「クレジットカード」と「デビットカード」では特徴が異なります。クレジットカードは後払いで、入会には審査があり、原則満18歳以上(高校生除く)が対象です。対してデビットカードは、決済と同時に口座から引き落とされる「即時払い」のため、お金の使いすぎを防げます。審査なしで発行でき、クレジットカードに比べて、発行対象の年齢制限が緩やかなのが特徴です。
クレジットカードの種類
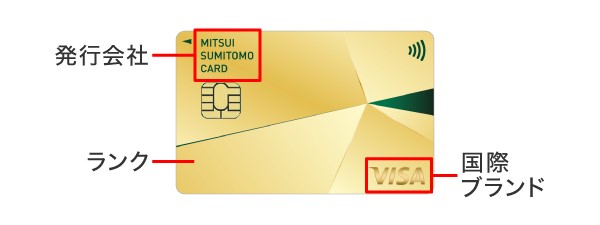
クレジットカードの種類には、「発行会社」「ランク」「国際ブランド」という要素が含まれます。
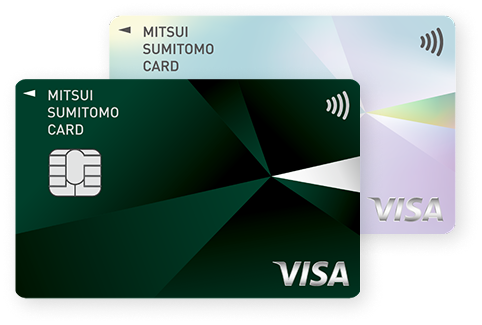
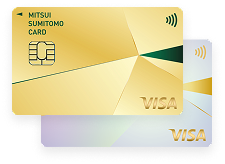
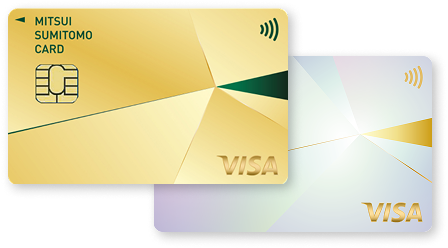
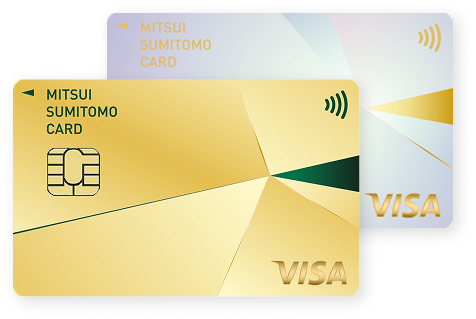
例えば、下図の三井住友カード ゴールド(NL)のVisaカードの場合、「MITSUI SUMITOMO CARD」は発行会社、カードの色のゴールドはランク、「VISA」は国際ブランドを表します。詳しく見ていきましょう。
発行会社
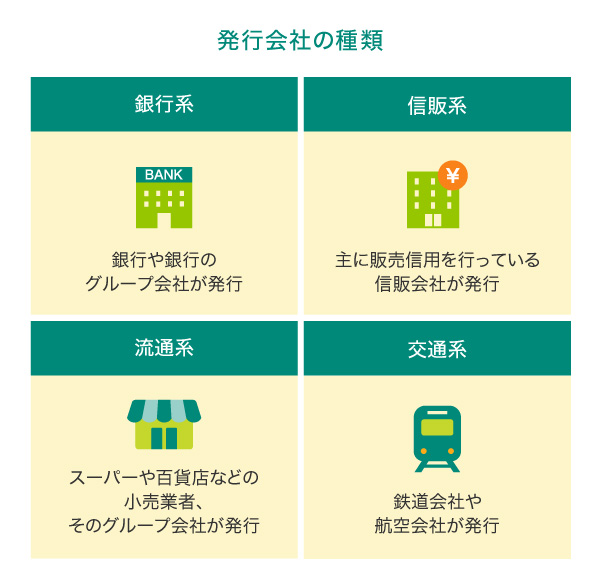
発行会社とは、クレジットカードを発行している会社のことです。カードの種類は日本国内だけでも1,000種類以上あるといわれるほど多種多様ですが、発行元会社の系統によって「銀行系」「信販系」「流通系」「交通系」の4タイプに大きく分けることができます。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
ランク
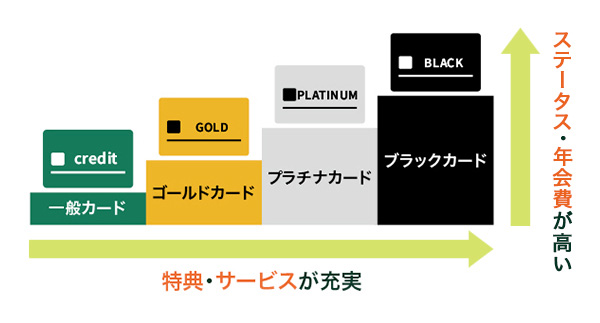
クレジットカードには、カードごとにステータスを示す「ランク」が設定されています。ランクは基本的に、一般カード、ゴールドカード、プラチナカードの順で高くなっていきます。なかにはプラチナカードよりもランクの高い「ブラックカード」が用意されているカード会社もあります。
上位ランクのカードになるほど年会費も高くなる傾向にありますが、その分、付帯する特典や保険などのサービス内容が充実していくのが一般的です。
三井住友カードにはブラックカードの発行はありません。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
国際ブランド
VisaやMastercard®などで知られる「国際ブランド」とは、クレジットカードの決済機能のことです。国際ブランドには種別があり、決済機能の利便性の高い「決済カードブランド」と、旅行やエンターテインメント分野のサービスが充実している「T&Eカードブランド」(トラベル&エンターテインメントカード)があります。
代表的な国際ブランドとそれぞれの特徴は、以下のとおりです。
■国際ブランドの種別と特徴
こちらもあわせてご覧ください
こちらもあわせてご覧ください
クレジットカードのメリット
クレジットカードには、ポイントが貯まるなどさまざまなメリットがあります。ここでは、クレカの8つのメリットについてまとめました。
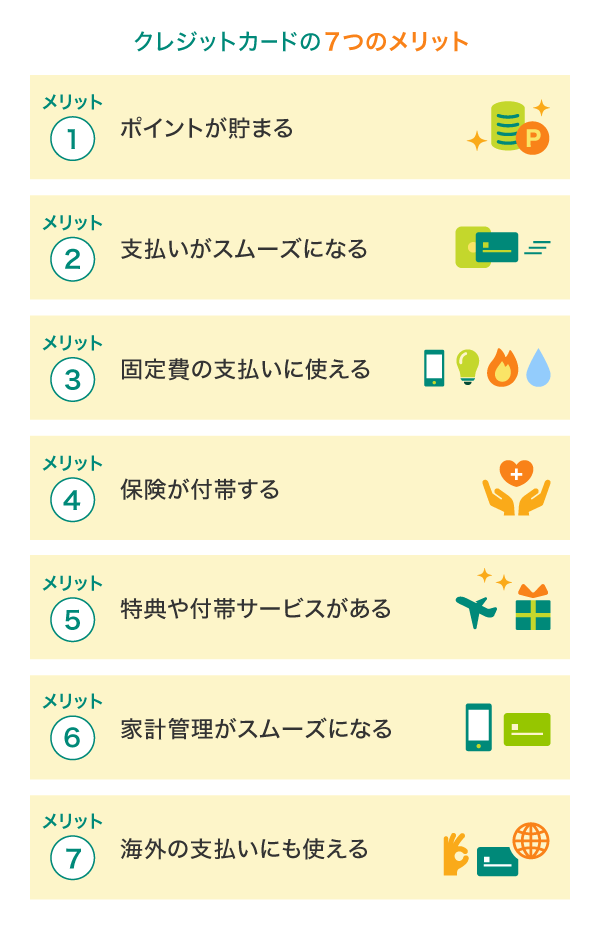
ポイントが貯まる
クレジットカードは、利用金額に応じてポイントが貯まるので、現金でお買い物をするよりもお得です。
例えば、ポイント還元率が0.5%(1ポイント=1円)のクレカで1万円分のお買い物をした場合、50ポイントが貯まり、ポイント還元率が1%のカードだと、100ポイントが貯まる計算です。ポイント還元率が高いクレジットカードを利用すれば、さらにお得にお買い物ができます。
また、カードによっては提携店で利用するとポイント還元率がアップするものあります。よく行くお店が対象店舗にないか、チェックしてみましょう。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
支払いがスムーズになる
現金での支払いは、お金を数えて支払う手間がかかりますが、クレジットカードなら、レジでお札や小銭を数えて支払う必要がなくなるので、スムーズにお買い物ができます。さらに、タッチ決済に対応したカードであれば、暗証番号を入力することなく支払いが完了します。Apple Payや Google Pay™ といったスマホ決済アプリにカードを登録することで、スマホでもタッチ決済ができるので便利です。
また、多額の現金を持ち歩いていると、万が一紛失や盗難に遭ったときの被害も大きくなってしまいますが、クレカを利用すると、必要最低限の現金を持っているだけでよいので安心です。
支払い方法が選べる
クレジットカードは現金払いとは違い、「1回払い(一括払い)」「ボーナス一括払い」「リボ払い」「分割払い」といった支払い方法を選ぶことができます。家電製品など大きい買い物をする場合、月々の支払いを分散できるのがメリットです。ショッピングに合わせて支払い方法を上手に選ぶことで、家計管理もしやすくなります。
ただし、リボ払いや分割払いは、手数料がかかることを押さえておきましょう。
固定費の支払いに使える
クレジットカードは普段のお買い物だけでなく、水道光熱費などの公共料金や携帯料金など固定費のお支払いにも利用することができます。毎月必ず発生する固定費のお支払いをクレジットカードにまとめれば、支払い時にコンビニなどに行く手間がなくなります。
さらに、定期的な支払いなので、より効率的にポイントを貯められるでしょう。
保険が付帯する
多くのクレジットカードには、海外・国内旅行傷害保険、ショッピング保険などが付帯しています。海外旅行時やショッピングに関するトラブルに備えることができ、安心してクレジットカードをご利用いただけます。ただし、旅行代金をクレカで決済しないと保険が適用にならないケースもあるので、事前に確認しておくと安心です。
特典や付帯サービスがある
クレジットカードによっては、特定の店舗や提携施設などで利用すると、割引サービスを受けられたりプレゼントをもらえたりするものもあります。カードの種類やランクによって、特典内容が充実することも魅力のひとつです。ゴールドカード以上のステータスカードには、空港ラウンジサービスや旅行に便利な特典が付帯するものも多くあります。
また、クレジットカードに付帯するETCカードは、カード会社に申し込むことで発行できます。ETCカードで支払った有料道路の利用代金は、クレジットカードの利用代金と合わせて請求され、利用状況はカードの明細書で確認することができるため便利です。カードの利用金額に応じてポイントも貯まるため、お得に利用できます。
こちらもあわせてご覧ください
家計管理がスムーズになる
クレジットカードをメインの支払い方法にすることで、利用明細が家計簿代わりとなり、家計管理をすることができます。月々の支出をチェックすることで、無駄遣いの削減につながるでしょう。
また、クレカを使って貯まったポイントをお支払い金額に充当できるカードであれば、節約にもつながります。
海外の支払いにも使える
海外旅行や海外出張の際、支払いをクレジットカード中心にすれば、両替不要で支払えるうえに、手持ちの現金を必要最小限にすることができます。万が一、海外で盗難などの被害に遭っても、ダメージを小さくできるのもメリットです。クレジットカードは盗難・紛失に備えた機能やサービスが整っており、保障制度もあるため安心です。
海外ではキャッシュレス決済が主流の国も多く、クレジットカードは必需品といえます。ホテルのチェックイン時のデポジット(保証金)として必要な場合もあるので、海外旅行にはカードを携帯するようにしましょう。
クレジットカードのデメリット・注意点
クレジットカードを最大限活用するには、注意点を踏まえることが大切です。クレカを使うことのデメリット・注意点について、確認していきましょう。
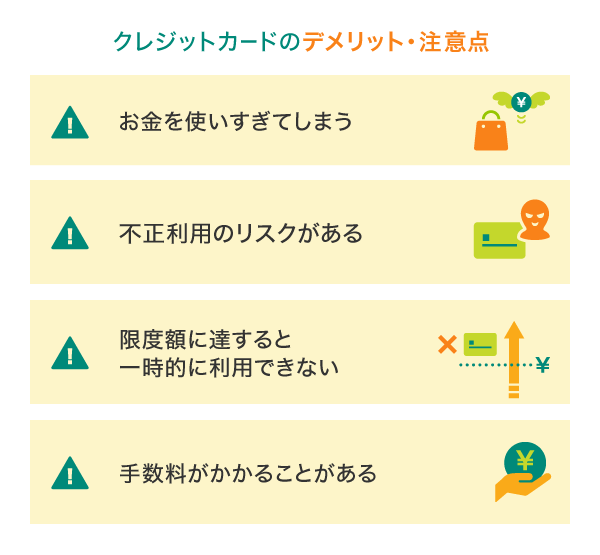
お金を使いすぎてしまう
クレジットカードは後払いのため、カードを利用した時点ではまだ手持ちのお金には動きがありません。現金払いよりもお金の出入りのイメージがしにくいため、利用明細を確認したときに「想像以上にお金を使いすぎていた」という方もいるでしょう。
ほとんどのカード会社では、オンライン上でいつでも明細を確認できるサービスが用意されているので、こまめにチェックすることをおすすめします。
三井住友カードの「Vpassアプリ」では、カードの利用状況や保有ポイントがいつでも確認できます。さらに、Vpassアプリとマネーフォワード ME(マネーフォワードホーム株式会社が提供する家計管理及び資産管理サービス)を連携することで、当社やSMBCグループに限らず、他社のクレジットカードや銀行、証券などのお金に関する情報を一覧で確認できます。
不正利用のリスクがある
クレジットカードの不正利用被害は増加傾向にあります。近年では、カードの紛失や盗難だけでなく、カード番号盗用被害が急増しているので注意が必要です。
自分のクレカが不正に利用されないためには、以下のような点を心がけましょう。
不正利用防止対策には、「ナンバーレス」のクレジットカードを利用することもおすすめです。券面にカード番号の記載がないため、番号盗用のリスクを軽減できるでしょう。
三井住友カードでは「会員保障制度」により、特別なケースを除き、紛失・盗難のお届け日から60日前までさかのぼり、三井住友カードがその損害を補償します。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
限度額に達すると一時的に利用できない
クレジットカードには、利用限度額が設けられています。事前に設定されていた利用限度額に達すると、一時的にクレジットカードが利用できなくなってしまうため、注意が必要です。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
手数料がかかることがある
基本的にカード会社からの請求を1回払い、または、2回払いで支払う場合、カード利用者に手数料は発生しません。
しかし、「リボ払い」や「3回以上の分割払い」などを選択すると、カード利用者に手数料が発生します。手数料をかけずに支払いたいなら、1回払いか、2回払いを選択するのがおすすめです。
ただし、2回払いは利用できる店舗が限られるため、使えない場合があります。そのため、2回払いが利用できるか事前に確認しておきましょう。
クレジットカードの選び方
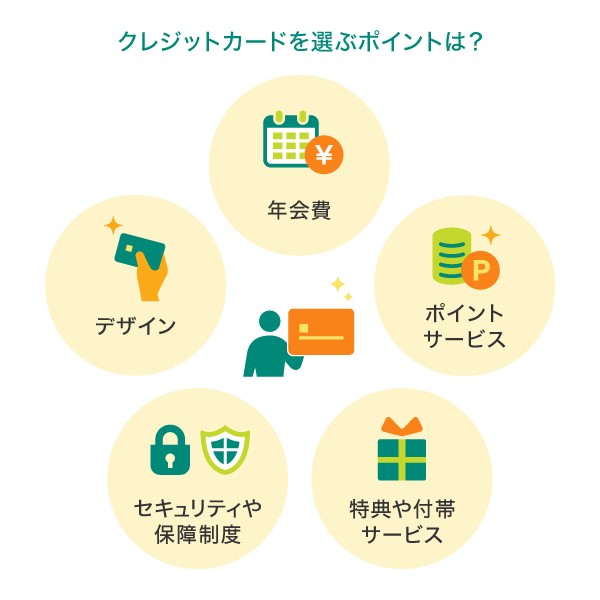
クレジットカードを選ぶときは、ご自身のライフスタイルに合った1枚を見つけるため、「年会費」「ポイントサービス」「特典や付帯サービス」「セキュリティや保障制度」「デザイン」の5つのポイントを比較検討してみましょう。
各ポイントの比較方法を、詳しく解説します。
年会費
クレジットカードを選ぶ際は、まずカードの年会費を確認することが重要です。初めてクレジットカードを持つ場合は、維持費がかからない「年会費無料」のカードがおすすめです。
ただし「年会費無料」と記載されていても、初年度のみ無料になるなど条件付きの場合があるため、翌年以降の年会費もしっかり確認して選びましょう。
また年会費のかかるクレジットカードのなかには、三井住友カード ゴールド(NL)のように、一定の条件を満たすことで年会費が永年無料になるステータスカードもあります。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
ポイントサービス
クレジットカードを選ぶ際は、ポイント還元率も比較しましょう。ポイント還元率の高いカードを選べば、日々の支払いで効率よくポイントを獲得することが可能です。
三井住友カードでは、使い道が豊富な「Vポイント」が貯まります。三井住友カード(NL)の場合、基本のポイント還元率は0.5%ですが、対象のコンビニや飲食店でスマホのタッチ決済またはモバイルオーダーのご利用で、通常のポイント分を含んだ7%になります。
詳しくは以下をご覧ください。
さらに「Vポイントアッププログラム」の活用で最大20%まで還元率がアップします。貯まったポイントはお支払いへの充当などに使えるため、有効期限に注意してお得に活用しましょう。
詳しくは以下をご覧ください。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
特典や付帯サービス
カードに付帯する特典やサービスも、クレジットカードを選ぶ際に比較したいポイントの1つです。カードのなかには、空港ラウンジを無料で使えたり、演劇やコンサートのチケットを優待割引で購入できたりするなど、うれしい特典があるものも多いです。
また国内・海外旅行傷害保険や、ショッピング保険などが付帯するクレジットカードもがあります。付帯保険は意外と見落とされがちですが、お得かつ安心・安全にお買い物や旅行を楽しむためにもチェックしてみましょう。
セキュリティや保障制度
クレジットカードを選ぶ際は、セキュリティ対策や保障制度についても確認することも重要です。不正利用や紛失などのトラブルが発生したとしても、カード会社のサポートや、不正利用に対する保障制度が手厚いカードを選んでおけば慌てることなく対処できます。
三井住友カードでは「不正利用検知システム」を導入し、24時間365日お客さまのカード利用をモニタリングチェックしています。またシーンに応じてカード利用を制限(一時停止)できる「あんしん利用制限サービス」や、リアルタイムでプッシュ通知が届き不正利用の早期発見につながる「ご利用通知サービス」など、セキュリティ体制が整っています。
デザイン
クレジットカードは、デザインを基準に選ぶのもおすすめです。クレジットカードは日常的に持ち歩くため、限定デザインやキャラクターコラボなど、自分の好みに合った1枚を探してみましょう。
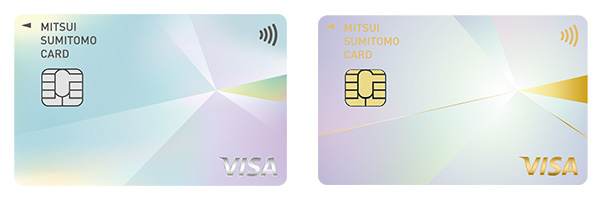
近年はおしゃれな配色のカードも増えています。例えば、三井住友カード(NL)と三井住友カード ゴールド(NL)の「オーロラ」は、パステル調のカラーが特徴です。また、三井住友カード(NL)はリサイクル素材のPET-Gを、ゴールド(NL)はPCT-Gを使用しており、従来のカードと比べてCO2排出量を削減できる地球に優しい仕様となっています。
クレジットカードの作り方
クレジットカードを作る際は、インターネットから申し込み、審査を経て発行・受け取りを行うのが一般的な流れです。
手続きには本人確認書類や引き落とし口座が必要となります。カード会社によっては、申し込みから最短10秒の即時審査により、郵送を待たずにアプリ上でカード番号が発行される「即日発行」ができます。
ここからは三井住友カードを例に、クレジットカードの作り方について見ていきましょう。
三井住友カードのカード発行までの流れ
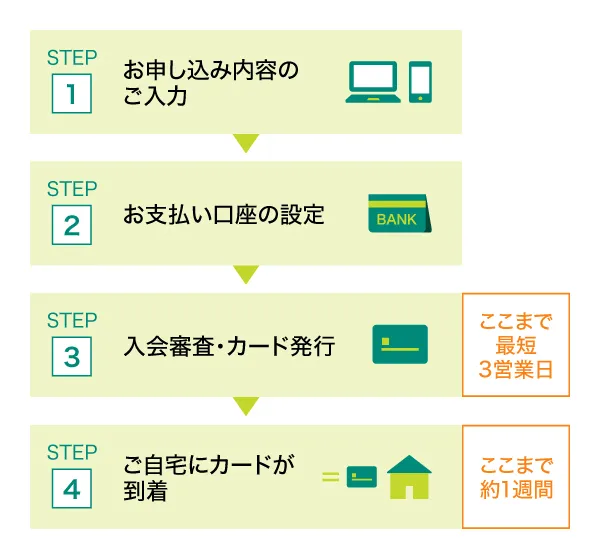
クレジットカードをインターネットから申し込むには、入力フォームに住所や氏名など必要情報を入力し、指定の支払い口座を設定します。入会審査を経てカードが発行されると、後日ご自宅にカードが到着する流れです。
通常お申し込みからカード発行まで最短3営業日、カードがご自宅に届くまでに1週間程度かかります。
三井住友カードでは、インターネット上での申し込みで、最短10秒・24時間いつでもクレジットカード番号を発行することができる「即時発行」に対応したカードがあります。審査完了後、電話認証により本人確認を行い、三井住友カードの会員サイトVpassに登録すれば、すぐにカード情報を照会できるようになります。
発行されたクレジットカード番号を使えば、カードの到着を待たず、すぐにネットショッピングで利用できます。また、Apple Payや Google Pay などのモバイル決済に登録することで、実店舗でのお買い物も可能です。即時発行のカードは、通常、3営業日後に発行されて後日お手元に到着します。
即時発行ができない場合があります。
最短10秒で審査が完了されない場合があります。
三井住友カードでは現在クレジットカードの店舗受け取りは行っておりません。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
クレジットカードの入会審査の内容
クレジットカードの発行には、カード会社による所定の審査がありますが、基本的に各カード会社から審査内容を開示されることはありません。
ただし、一般的には、それまでのクレジットカードやローンなどの申し込みや契約に関する「信用情報」、職業や勤務先・年収といった「本人の属性」の2つが重視されるといわれています。
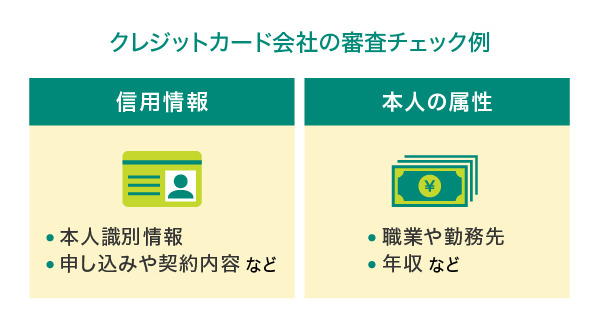
カードやローンの支払いを延滞したことがあるなど、信用情報に傷がついている場合、審査に落ちてしまう可能性があります。
ステータスカードの申し込み基準には「安定した継続収入がある方」といった制限を設けている場合もあり、本人の属性も重要な審査基準と言えます。なお、年会費無料の一般カードのなかには、学生や専業主婦(主夫)でも作れるものがあります。「就職していないとクレジットカードが作れない」というわけではないことも、押さえておきましょう。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
初めてのクレジットカードなら三井住友カードがおすすめ!
ここでは、おすすめの三井住友カードを6枚ご紹介します。初めてカードを持つ方から、特典が充実したステータスカードをお探しの方まで、ぜひチェックしてみてください。
三井住友カード(NL/ナンバーレス)
年会費が永年無料で、高校生を除く満18歳以上の方が利用できます。券面にカード番号・有効期限・セキュリティコードが表記されていないナンバーレスのカードのため、初めての方でも安心・安全です。クレジットカード情報はVpassアプリをダウンロードすれば簡単に確認できますので、ネットショップでのお買い物もスムーズです。従来のクレジットカードとはまったく違う、先進性を備えたクレジットカード体験が待っています。
三井住友カード(CL/カードレス)
お申し込みから決済、利用状況の管理まで、すべてをスマートフォンからの操作で完結できるのが大きな特徴。カード番号・有効期限といったカード情報の確認や利用状況の管理は、Vpassアプリから可能です。Vpassアプリは生体認証ログインにも対応しているため、なりすましや不正利用を防ぎ、安心・安全にご利用いただけます。
三井住友カード ゴールド(NL/ナンバーレス)
高校生を除く満18歳以上の方が利用できるゴールドカードです。三井住友カード(NL)同様、券面には、カード番号・有効期限・セキュリティコードが表記されない、安心・安全のナンバーレス。
また、三井住友カード ゴールド(NL)には、毎年の年間利用額に応じたポイント還元や条件付きで年会費が永年無料になる特典があります。
使うほどおトクなゴールドカード!
三井住友カード
ゴールド(NL)
おすすめポイント


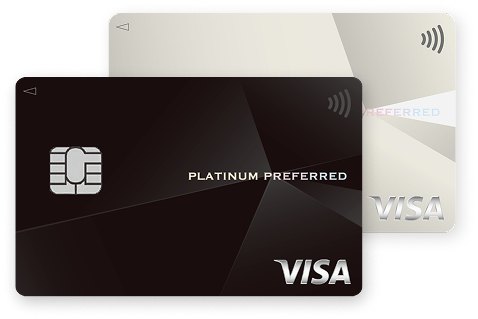
三井住友カード プラチナプリファード
三井住友カードのハイステータスカードのひとつである「三井住友カード プラチナプリファード」。カード番号・有効期限・セキュリティコードが券面に表記されない、安心・安全のナンバーレスカードをご選択いただけます。
ポイント還元率は1%と、ゴールドカードよりも高くなっているほか、ポイント還元の特典が充実しています。
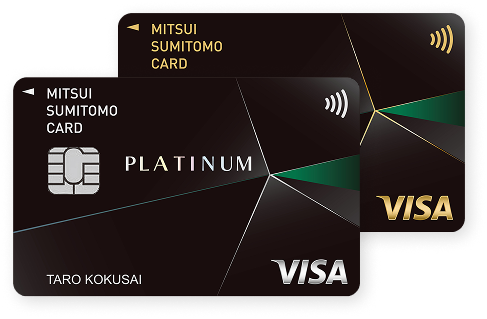
三井住友カード プラチナ
ランクが高い「三井住友カード プラチナ」は、光沢のある黒色のカード券面で、高いステータス性を発揮してくれます。総利用枠は原則300万円~で、最高1億円の海外・国内旅行傷害保険(※)、航空券やホテル、レストランなどの予約案内を24時間・年中無休で対応してくれるコンシェルジュサービスがあったりなどと、手厚いサービスが魅力です。
年会費は5万5,000円(税込)で、満30歳以上の方がお申し込みの対象となります。
事前に旅費などを当該カードでクレジット決済いただくことが前提です。
実際の保険金のお支払い可否は、普通保険約款および特約などに基づきます。
三井住友カード Visa Infinite
三井住友カード最上位のステータスカードである「三井住友カード Visa Infinite」。プライベートコンサートや特別なダイニングイベントなど、異次元の多様な体験をご提供します。
年間500万円までのお買物安心保険や、最高1億円の補償がついている海外・国内旅行傷害保険(※)など、付帯保険の内容も充実しています。また、基本ポイント還元率が1%と高く、ご利用金額など条件達成によってポイントが付与される新規入会&利用特典や継続&利用特典も魅力です。
年会費は9万9,000円(税込)で、学生を除く満20歳以上の方がお申し込みの対象となります。
事前に旅費などを当該カードでクレジット決済することが前提です。
実際の保険金のお支払い可否は、普通保険約款および特約などに基づきます。
こちらもあわせてご覧ください
クレジットカードの使い方
ここでは、クレジットカードの使い方を「店舗」と「ネットショッピング」の場合で見ていきます。
店舗
店舗でクレジットカード決済をする場合の、一般的な流れは以下です。
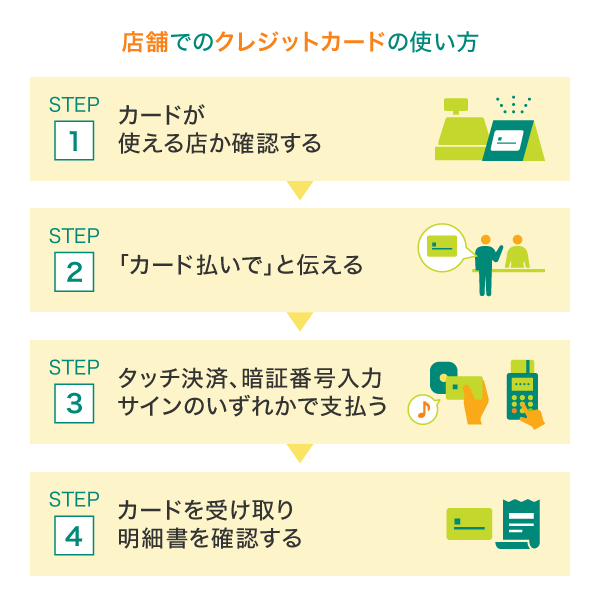
店舗でクレジットカード払いをしたいときは、まず、カードが使える店舗かを確認しましょう。カードが利用できる店舗には、レジや店頭などに国際ブランドの掲示があります。そして、レジでお会計をする際は、店舗スタッフに「カード払いで」と伝えます。このとき、多くの場合、店舗側から「お支払い回数は?」といった質問をされるので、「1回払い」や「分割払い」など、希望の支払い方法を伝えましょう。
会計金額や支払い方法を確認し、誤りがなければ、決済端末に暗証番号を入力することでお支払いが完了となります。なお、最近のコンビニやスーパーなどでは、暗証番号の入力が不要の「タッチ決済」に対応した店舗も増えてきています。
タッチ決済
サインレス決済のなかでも注目なのが、VisaやMastercardが提供している非接触型の決済方法である「タッチ決済」です。使い方は以下のとおりです。
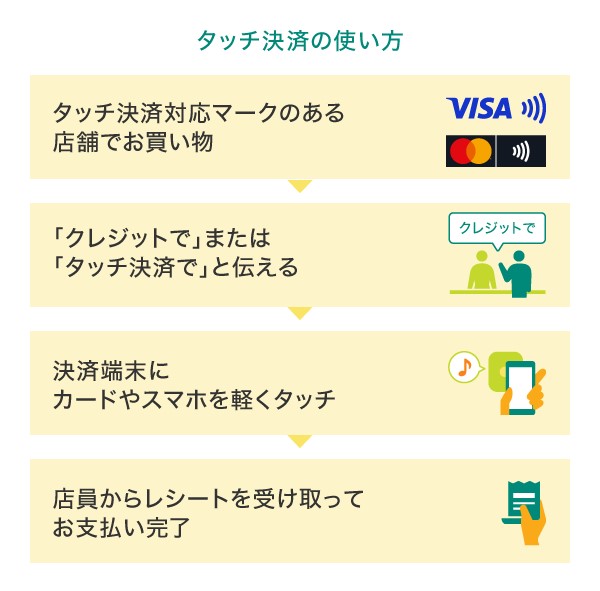
端末に軽くタッチするだけでスマートに支払うことができるので、通勤などで急いでいるときにも便利です。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
ネットショッピング
ネットショッピングの決済にクレジットカードを利用する場合の、一般的な流れは以下です。

まず、決済画面で氏名や住所といったお買い物に必要な項目を入力し、「クレジットカード払い」を選択します。
カード情報を入力する画面が表示されたら、カード番号や有効期限、セキュリティコードなどを入力します。入力した内容に誤りがないかをしっかり確認し、購入を決定する、という流れです。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
クレジットカードのお支払い方法
クレジットカードは後払いのため、後日、カード会社から利用料金が請求されます。カード会社への支払い方法には、「1回払い」「2回払い」「ボーナス一括払い」「リボ払い」「分割払い」があり、利用者が選択できるのが特徴です。
それぞれの支払い方法と特徴は、以下のとおりです。
■クレジットカードの支払い方法と特徴
リボ払いや分割払いは手数料がかかりますが、計画的なお買い物に便利な支払い方法です。特にリボ払いは、毎月の支払い金額が一定になるため、家計管理がしやすくなります。手持ちの資金に余裕があるときに、繰り上げ返済ができるのもメリットです。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
クレジットカードは審査を経て発行され、手元に現金がなくても「後払い」で買い物ができる便利なキャッシュレス決済手段です。銀行口座の入出金に使う「キャッシュカード」や、即時に口座から引き落とされる「デビットカード」とは、機能や支払いのタイミングが異なります。
クレジットカードを選ぶ際には、年会費やポイント還元率、付帯サービス、セキュリティ、デザインなどを比較するのが基本です。ご自身のライフスタイルに最適な1枚を選び、日々の生活で上手に活用していきましょう。
よくある質問
Q1.クレジットカードとは何ですか?
クレジットカードは、手元に現金がなくても商品やサービスを後払いで購入できるキャッシュレス決済手段です。カード会社が定めた利用限度額内で決済でき、代金は後日、指定した口座からまとめて引き落とされます。クレジットカードは信用によって成り立っているため、カード会社の審査があります。
詳しくは以下をご覧ください。
Q2.クレジットカードの引き落としのしくみは?
クレジットカード利用の締め切り日である「締め日」に、カード会社が1ヵ月間のカード利用合計金額を集計します。その後、「確定日」に支払い金額が確定します。そして「引き落とし日(支払い日)」にカード利用者の登録口座からお支払い金額がまとめて引き落とされるしくみです。
詳しくは以下をご覧ください。
Q3.クレジットカード払いと現金払いのどっちがおすすめ?
ポイントが貯まり、支払いがスムーズなクレジットカード払いがおすすめです。現金と異なり、利用金額に応じてポイントが還元されるためお得に買い物ができます。また、タッチ決済で会計がスピーディーになり、多額の現金を持ち歩くリスクも減らせます。分割払いなど支払い方法を選べるのもメリットです。
詳しくは以下をご覧ください。
監修:高柳 政道
金融コラムニストとして資産運用・生命保険・相続・ローン商品・クレジットカードなど多岐にわたる執筆業務と監修業務に携わり、関わった記事案件は500を超える。企業に属さないFPとしても活動し、客観的な立場から投資・保険商品の選び方を中心に情報発信を行う。
【保有資格】1級ファイナンシャル・プランニング技能士、CFP®、DCプランナー2級
Apple、Apple Payは、Apple Inc.の商標です。
Google Pay は Google LLC の商標です。
MastercardはMastercard International Incorporated の登録商標であり、2つ連なる円のデザインは同社の商標です。
「iD」は株式会社NTTドコモの商標です。
「Samsung Galaxy」はSamsung Electronics Co., Ltdの商標または登録商標です。
2026年8月時点の情報のため、最新の情報ではない可能性があります。
初めてのお申し込みには
三井住友カードがおすすめ!
下の表は、横にスライドしてご覧ください。
| 年会費 | 永年無料 | 5,500円(税込) 年間100万円のご利用で翌年以降永年無料※4 |
33,000円(税込) | 55,000円(税込) | 99,000円(税込) |
|---|---|---|---|---|---|
| ポイント還元率 | 0.5%~7% | 0.5%~7% | 1%~10% | 1%~7% | 1%~10% |
| カード利用枠 | ~100万円 | ~200万円 | ~500万円 | 原則300万円~ | 原則300万円~ |
| 特徴 |
|
|
|
|
|