クレジットカードと電子マネーの違いは?おすすめの使い分けについても解説
2026.09.01
 初心者のための

クレジットカードと電子マネーの違いは?おすすめの使い分けについても解説
2026.09.01
クレジットカードは後払い式で分割払いが選べたり、付帯保険やサービスを利用できたりなどのメリットがありますが、使いすぎや不正利用のリスクもあります。
一方で、電子マネーは複数の支払い方法から選ぶことができ、誰でも使いやすくスピーディーに支払いができるなどのメリットがありますが、チャージの手間や電子マネー非対応の店舗があるというデメリットもあります。
クレジットカードと電子マネーは、それぞれの違いを把握したうえで、支払い金額に応じて使い分けるのがおすすめです。
ここでは、クレジットカードと電子マネーの違いや使い分け、2つを連携させて利用する方法などを解説します。
この記事でわかること
こちらもあわせてご覧ください
日常利用でポイント貯まる!
三井住友カード(NL)
毎月9万円使うあなたに
三井住友カード
ゴールド(NL)
年間100万円のご利用で
クレジットカードと電子マネーでは、主に以下のような違いがあります。
大きな違いは、選択できる支払い方法です。
クレジットカードは後払いが基本ですが、電子マネーは「プリペイド型」「ポストペイ型」「リアルタイムペイ型(デビット型)」など複数の支払い方法から選ぶことができます。
また、クレジットカードはお申し込み後にカード会社の審査を通過する必要がありますが、電子マネーは審査なしでの利用が可能です。さらに、カードは基本的に決済時に暗証番号が必要であるのに対し、電子マネーはタッチやQRコードで決済ができるというのも相違点です。
ただし最近では、クレジットカードでも暗証番号なしで利用できる店舗も増えています。
利用できる金額にも違いがあります。
クレジットカードは利用限度額の範囲内であれば決済金額に制限はありませんが、電子マネーは1回の決済金額に上限が設定されている場合があります。
クレジットカードとは?
クレジットカードとは、商品を購入したりサービス提供を受けたりしたときに、現金ではなく、そのカードを所有している人(個人や法人)の信用に基づいて決済ができるカードを指します。
クレジットカード会社は、クレジットカード所有者の属性や信用情報に基づいて利用限度額を定めています。そのため、カード利用者は無限にカードで買い物をできるわけではありません。利用者が買い物などに使った金額は「後払い」になるため、後日、所定の期間内におけるカード払いの合計額が特定の銀行口座などから引き落とされます。
クレジットカードのしくみ
クレジットカードは、上記のとおり、個人や法人の信用を基に後払いができるしくみです。カード利用者、クレジットカード会社、カード加盟店の関係を表すと、下の図のようになります。
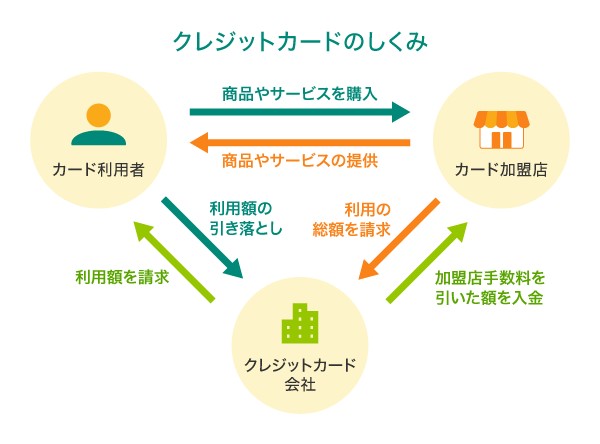
カード利用者が、加盟店で商品をクレジットカードで購入した場合、カード会社が一旦その代金を立て替えます。加盟店は、カード利用者の利用総額をカード会社に請求し、カード会社から所定の加盟店手数料を差し引いた額を受け取ります。
カード利用者は後日カード会社から利用額を請求され、指定の口座から利用額が引き落とされる流れです。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
電子マネーとは?
電子マネーとは、データ化されたお金のことです。店舗に用意されている決済端末に、電子マネーの専用カードあるいはスマートフォンをかざすことで購入額が差し引かれ、瞬時に支払いが完了します。財布から現金を出して支払い、お釣りを受け取るという作業が不要です。
利用者にとってはとても手軽かつ便利であるだけでなく、電子マネーを利用することでポイント還元や、提携している店舗などで割引が受けられるなど、多種多様な特典が用意されています。
電子マネーを発行している企業には交通会社や大手流通会社、IT会社などがあり、電子マネーの種類は大きく分けると「交通系」「流通系」「クレジットカード系」「QR系」の4つがあります。
| 電子マネーの種類 | 主なサービス名 |
|---|---|
| 交通系 | Suica、PASMO |
| 流通系 | WAON、nanaco、楽天Edy |
| クレジットカード系 | iD、QUICPay |
| QR系 | PayPay、楽天ペイ、d払い |
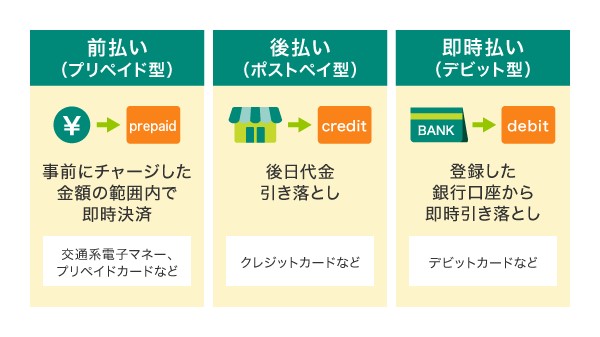
また、電子マネーの支払い方法は、前払いの「プリペイド型」、利用した分だけ後日請求される「ポストペイ型」、決済時に即時口座から引き落とされて支払いが完了となる「リアルタイムペイ型(デビット型)」の3つです。
電子マネーのしくみ
電子マネーを利用した決済には、電子マネー利用者、電子マネー決済機関・決済代行会社、電子マネー加盟店、電子マネーをチャージできるお店やウェブサイトが関係しており、表すと下の図のようになります。
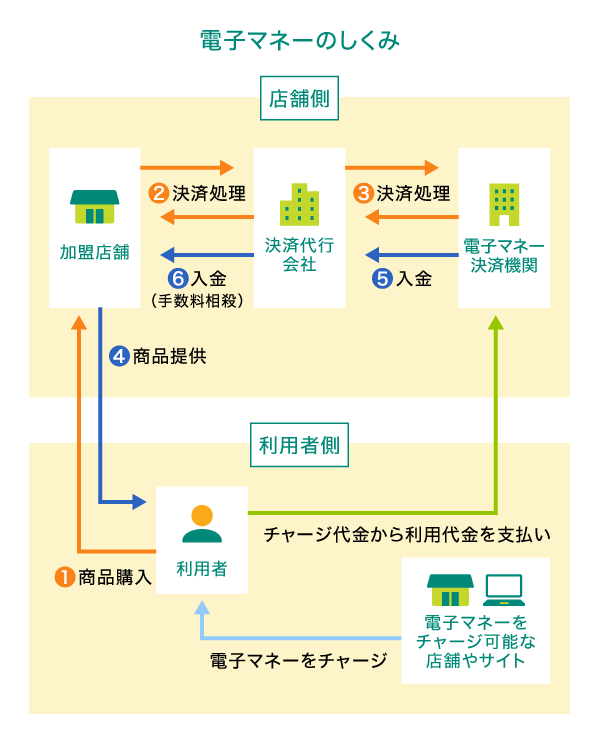
電子マネーの利用者は、あらかじめアプリやICカードなどを用意し、自分のクレジットカードや銀行口座と紐づける(連携する)か、現金やポイントなどでチャージしておく必要があります。電子マネーを利用して店舗やネットショップなどで買い物をするときは、紐づけておいたクレジットカードで決済するか、チャージした電子マネーで支払うことになります。
電子マネーを導入している店舗側では、お客さま(電子マネーで決済した利用者)が買い物をしたからといって、即座に店舗へ入金されるわけではありません。まず、決済データが電子マネー決済機関に送られます。決済代行会社が間に入っている場合は、店舗側から決済代行会社を経由したデータが電子マネー決済機関に送られます。その後、決済機関で決済処理が行われ、手数料を差し引いた金額が店舗側に入金されるという流れです。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
クレジットカードと電子マネー、それぞれのメリット・デメリットは下記の表のとおりです。
クレジットカードには、使う度にポイントが貯まる点に加えて、分割での支払いができたり、家計の管理がしやすかったり、付帯保険やサービスを利用できるなどのメリットがある一方で、使いすぎやセキュリティ面でのデメリットも少なからずあります。不正利用など安全面で不安がある場合はクレジットカード番号が券面に記載されていないナンバーレスカードタイプのクレジットカードを選ぶとよいでしょう。
電子マネーは誰でも使えて支払いもスピーディーなど使いやすさがメリットといえるでしょう。ただし、チャージの手間や電子マネー対応していない店舗もあるといった点はデメリットになります。
クレジットカード・電子マネーどちらにも良し悪しがあるので、それぞれのメリット・デメリットや特徴はしっかり把握しておきましょう。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
クレジットカードと電子マネーは、「支払い金額に応じた使い分け」をするのがおすすめです。
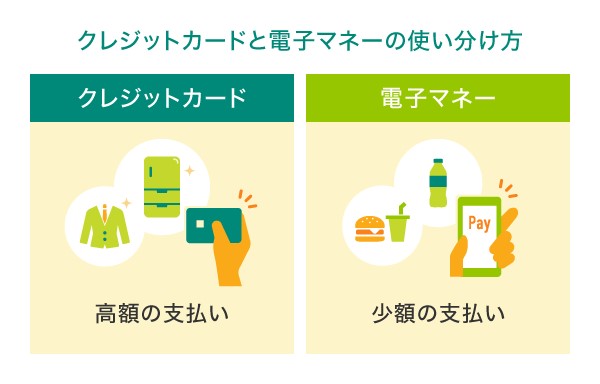
例えば、家電やブランド品などの高額な商品の支払いには、支払い方法が柔軟なクレジットカードが向いています。クレジットカードならカード利用者ごとに設定された利用限度額の範囲内で買い物をすることができ、リボ払いや分割払いなど、複数の支払い方法を選択することも可能です。
一方、コンビニや飲食店など、少額の支払いを手早く済ませたい場面では、スマートかつスピーディーにサクッと支払いができる電子マネーが使いやすいでしょう。暗証番号の入力が不要で、素早くタッチ決済ができるため、急いでいる際に重宝します。ただし、店舗によっては電子マネーに対応していない場合があり、そのときは現金やクレジットカードで支払うことになります。電子マネーが使えないことを想定し、クレジットカードを持っておくと安心です。
VisaやMastercard®のタッチ決済が便利
クレジットカードなら、電子マネーのように端末にかざすだけでスピーディーに支払いができるVisaのタッチ決済やMastercardタッチ決済がおすすめです。
国際ブランドのVisaやMastercardが提供している非接触型の決済方法で、タッチ決済対応マークの付いているクレジットカードはもちろん、Apple Payや Google Pay™ に設定すると、スマホなどのデバイスでも使用できます。
Visaのタッチ決済やMastercardタッチ決済は国際規格「NFC Pay」に対応しており、アメリカやヨーロッパなど、海外でも利用が可能です。旅行や出張で海外に行く方にとって、心強い存在になるでしょう。
また、Visaのタッチ決済やMastercardタッチ決済でポイント還元率がアップするカードもあります。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
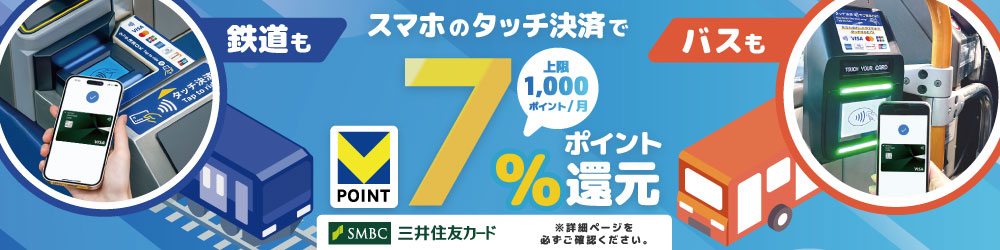
三井住友カードで鉄道も!バスも!スマホのタッチ決済乗車で7%還元
対象の三井住友カードなら、スマホのタッチ決済で対象路線の鉄道やバスに乗車すれば、Vポイント還元などが受けられます。詳細は以下ホームページをご確認ください。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
クレジットカードと電子マネーは使い分けるだけでなく、連携して利用することもできます。おすすめは、スマートフォンやスマートウォッチに搭載されているApple Payや Google Pay へクレジットカードを登録して連携する方法です。登録したクレジットカードを通じて、iDやQUICPayなどの電子マネーを利用できるため、より便利にキャッシュレス決済を行えます。
また、交通系電子マネーをオートチャージ設定にすれば、残高不足を気にすることなく利用できます。電子マネーへのチャージをクレジットカードで行うことで現金を用意する必要がなくなり、支払いをキャッシュレスで一元管理できるといったメリットがあります。
さらに、電子マネーと組み合わせることでポイント還元率が上がるクレジットカードを利用することができれば、さらにお得に利用できるでしょう。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
三井住友カードのおすすめクレジットカード
ここからは、電子マネーとの連携や、鉄道など公共交通機関でのVisaタッチ決済が利用できる、おすすめの三井住友カードについて紹介していきます。
三井住友カード(NL/ナンバーレス)
年会費が永年無料で、高校生を除く満18歳以上の方が利用できます。券面にカード番号・有効期限・セキュリティコードが表記されていないナンバーレスのカードのため、初めての方でも安心・安全です。クレジットカード情報はVpassアプリをダウンロードすれば簡単に確認できますので、ネットショップでの買い物もスムーズです。従来のクレジットカードとはまったく違う、先進性を備えたクレジットカード体験が待っています。
三井住友カード ゴールド(NL/ナンバーレス)
高校生を除く満18歳以上の方が利用できるナンバーレスのゴールドカードです。三井住友カード(NL)同様、券面には、カード番号・有効期限・セキュリティコードが表記されない、安心・安全のナンバーレス。
また、三井住友カード ゴールド(NL)には、毎年の年間利用額に応じたポイント還元や条件付きで年会費が永年無料になる特典があります。
使うほどおトクなゴールドカード!
三井住友カード
ゴールド(NL)
要エントリー

新規入会&条件達成で

最大31,000円相当
プレゼント!
2026年7月23日(木)~9月30日(水)
おすすめポイント


こちらもあわせてご覧ください
こちらもあわせてご覧ください
三井住友カード プラチナプリファード
三井住友カードのハイステータスカードのひとつである「三井住友カード プラチナプリファード」。カード番号・有効期限・セキュリティコードが券面に表記されない、安心・安全のナンバーレスカードをご選択いただけます。
ポイント還元率は1%と、ゴールドカードよりも高くなっているほか、ポイント還元の特典が充実しています。
クレジットカードは、利用限度額の範囲内で決済ができるので、高額な商品の買い物にも便利です。支払い方法を選択することもでき、最近では、電子マネーのように端末にかざすだけで買い物ができるクレジットカードもあります。一方で、電子マネーは1回の決済金額に上限が設定されている場合があり、少額の決済を手早く済ませたいシーンに向いています。
クレジットカードと電子マネーの違いやそれぞれのメリット・デメリットを理解し、支払い金額に応じて使い分けたり、シチュエーションに合わせて連携したりすることをおすすめします。
よくある質問
クレジットカードと電子マネーの大きな違いは、選択できる支払い方法です。クレジットカードは後払いが基本ですが、電子マネーは「プリペイド型」「ポストペイ型」「リアルタイムペイ型」など複数の支払い方法から選ぶことができます。また、クレジットカードは申し込み後にカード会社の審査を通過する必要がありますが、電子マネーは審査なしでの利用が可能です。
詳しくは以下をご覧ください。
クレジットカードのメリットは、現金を持ち歩く必要がないこと、使う度にポイントが貯まること、家計簿代わりにもなること、カードによっては付帯保険やサービスが無料で付いてくるなどです。デメリットは、使いすぎや支払い忘れ、不正利用のリスクなどが挙げられます。
電子マネーのメリットはスピーディーに支払いができること、年齢制限がほとんどないことです。デメリットはチャージする手間がかかる、チャージしたら原則現金に戻せない、使えない店舗もあるなどです。
詳しくは以下をご覧ください。
クレジットカードを連携することで、電子マネーでクレジットカードを使うことができます。例えば、スマホやスマートウォッチのApple Payや Google Pay にクレジットカードを登録して連携することで、iDやQUICPayなどの電子マネーを利用できるようになります。
詳しくは以下をご覧ください。
監修:高柳 政道
金融コラムニストとして資産運用・生命保険・相続・ローン商品・クレジットカードなど多岐にわたる執筆業務と監修業務に携わり、関わった記事案件は500を超える。企業に属さないFPとしても活動し、客観的な立場から投資・保険商品の選び方を中心に情報発信を行う。
【保有資格】1級ファイナンシャル・プランニング技能士、CFP®、DCプランナー2級
QRコードは株式会社デンソーウェーブの登録商標です。
「Suica」は東日本旅客鉄道株式会社の登録商標です。
「PASMO」は株式会社パスモの登録商標です。
WAONは、イオン株式会社の登録商標です。
nanacoは、株式会社セブン・カードサービスの登録商標です。
「楽天Edy(ラクテンエディ)」は、楽天グループのプリペイド型電子マネーサービスです。
「楽天ペイ(アプリ決済)」は、楽天グループ株式会社の登録商標です。
「iD」「d払い」は株式会社NTTドコモの商標です。
QUICPayは株式会社ジェーシービーの登録商標です。
Apple、Apple Payは、Apple Inc.の商標です。
Google Pay は、 Google LLC の商標です。
「PayPay」は、PayPay株式会社の登録商標または商標です。
MastercardはMastercard International Incorporated の登録商標であり、2つ連なる円のデザインは同社の商標です。
「Samsung Galaxy」はSamsung Electronics Co., Ltdの商標または登録商標です。
2026年9月時点の情報のため、最新の情報ではない可能性があります。
初めてのお申し込みには
三井住友カードがおすすめ!
下の表は、横にスライドしてご覧ください。
| 年会費 | 永年無料 | 5,500円(税込) 年間100万円のご利用で翌年以降永年無料※4 |
33,000円(税込) | 55,000円(税込) | 99,000円(税込) |
|---|---|---|---|---|---|
| ポイント還元率 | 0.5%~7% | 0.5%~7% | 1%~10% | 1%~7% | 1%~10% |
| カード利用枠 | ~100万円 | ~200万円 | ~500万円 | 原則300万円~ | 原則300万円~ |
| 特徴 |
|
|
|
|
|
新規入会者限定プレゼント実施中!
新規入会者限定プレゼント実施中!
対象カード・適用条件について、お申し込み前に必ず上記バナーより詳細ページをご確認ください。
詳細ページは予告なく変更・終了することがございます。