
はじめての方へ
カードローンとキャッシングの違いは?金利の比較や使い分けのポイントも解説
カードローンはお金の借り入れに特化したサービスで、キャッシングはクレジットカードに付帯している借入機能です。
本記事では、カードローンとキャッシングの主な違いや特徴、利用時の注意点について解説します。また、目的に応じた使い分けのポイントについても紹介しますので、借り入れを行う際の参考にしてください。
この記事でわかること
- カードローンとキャッシングの違いは、ショッピング枠の有無や金利、利用限度額など
- まとまった額を借り入れたい場合はカードローン、少額を借り入れたい場合はキャッシングがおすすめ
- カードローン(銀行カードローンは除く)もキャッシングも総量規制の対象であり、利用するには審査に通過する必要がある
今日中に10万円借りるなら
SMBCモビット
カードローン
- お申し込みから最短15分で融資完了
- 来店不要でWEB完結
- 原則電話・郵送物なし
- 審査によりご希望に添えない場合がございます。
- 各種お手続きは、曜日・時間帯によっては翌日の取り扱いとなる場合があります。
- 目次
カードローンとキャッシングの違い
カードローンとクレジットカードのキャッシングは、どちらもお金を借りることができるサービスですが、「借り入れ専用のサービスか」「クレジットカードに付帯する機能か」という点が大きく異なります。また、金利や利用シーンにも違いがあります。
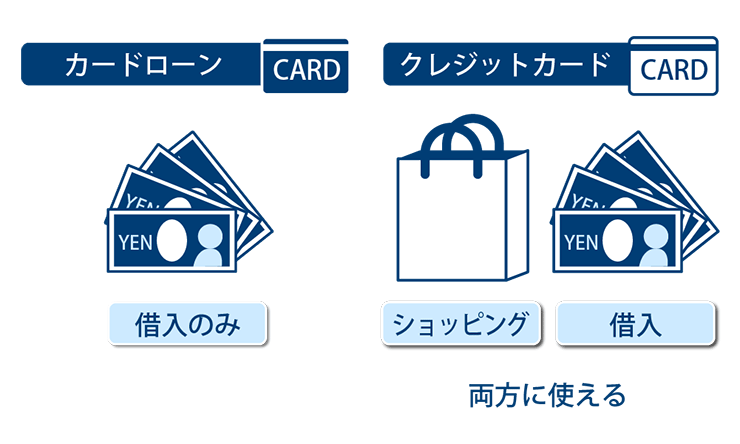
どちらを利用する場合でも、原則として年収の3分の1を超える貸し付けを制限する「総量規制」の対象となります(ただし銀行カードローンは除く)。また利用する際には審査を通過する必要があります。
カードローンの特徴
カードローンは、銀行や消費者金融が提供する借り入れ専用のサービスです。クレジットカードのようなショッピング機能はありませんが、キャッシングに比べて利用限度額が高く、金利が低めに設定される傾向があります。
借入限度額はカードローンによって異なりますが、一般的には数万円から数百万円程度です。そのため、ある程度まとまった資金を計画的に借りたい場合に向いています。
返済方法も選択肢が多く、例えば、毎月決まった日に一定金額を返済する方法のほか、余裕のあるときに追加で返済する方法なども選択できます。
今日中に10万円借りるなら
SMBCモビット
カードローン
- お申し込みから最短15分で融資完了
- 来店不要でWEB完結
- 原則電話・郵送物なし
- 審査によりご希望に添えない場合がございます。
- 各種お手続きは、曜日・時間帯によっては翌日の取り扱いとなる場合があります。
クレジットカード付帯サービスの「キャッシング」の特徴
クレジットカードのキャッシングは、ショッピング枠とは別に設定された限度額の範囲内で、ATMや振込を利用して現金を借り入れることができる機能です。新たにローン専用カードを作る必要がなく、手軽に利用できる点がメリットです。
金利が高めで利用限度額も低い傾向があるため、少額を短期間だけ借りたい場合に向いています。
まとまった金額を借りたい場合には、カードローンの方が適しているケースが多いです。また、クレジットカードによっては年会費がかかることもあります。
カードローンとキャッシングを比較してみよう
カードローンとキャッシングは、どちらもお金を借りる手段ですが、「金利」「利用限度額」「返済方法」「年会費」などに違いがあります。
<カードローンとキャッシングの違い>横にスライドしてください
| カードローン | キャッシング | |
|---|---|---|
| 金利 |
|
|
| 利用限度額 |
|
|
| 借り入れまでにかかる時間 |
|
|
| 返済方法 |
|
|
| 返済方式 |
|
|
| 年会費 |
|
|
金利で比較
一般的に、カードローンでは「3.0%~18.0%」など金利の幅が広く、借入額が多いほど適用される金利が低めになります。そのためキャッシングに比べて金利を抑えられる可能性があります。
一方、キャッシングは「年15.0%~18.0%程度」と金利の幅が狭い傾向にあり、借入金額によって金利が大きく変わることはあまりありません。
なお、カードローンとキャッシングのいずれも、実際に適用される借入金利は審査によって決定されます。
利用限度額で比較
カードローンは、最大で数百万円と高額の借り入れにも対応していることが特徴です。そのため、まとまった金額を借り入れたいときに向いているといえるでしょう。
一方、キャッシングは最大でも数十万円程度と、カードローンに比べて利用限度額が低い傾向にあるため、少額の借り入れに向いています。
ただし、どちらの場合も、実際の利用限度額は審査の結果によって決まるため、希望する金額が借りられるとは限りません。
借り入れまでにかかる時間で比較
カードローンは消費者金融系を中心に即日融資に対応しているサービスが多く、急いで資金を用意したい場合にも便利です。ただし、銀行系カードローンは即日融資に対応していないケースがあるため、利用前に確認しておくことが大切です。
一方、クレジットカードのキャッシングは、すでにキャッシング枠が設定されているカードを持っている場合、最短即日で借り入れ可能です。キャッシング枠が設定されていない場合や新たにクレジットカードを申し込む場合は、審査や発行に日数がかかるため注意が必要です。
返済方法で比較
カードローンもキャッシングも、口座振替やATM、銀行振込で返済を行うことができます。
特に、カードローンはスマホアプリやインターネットを使った返済が可能な場合も多く、利便性が高いのが特徴です。そのため臨時収入が入ったときや家計に余裕があるときに気軽にいつでも返済を行うことができます。また、カードローン会社によっては、貯まったポイントを返済に充てることができるところもあります。
返済方式で比較
返済方式とは、「毎月の返済額の決まり方」のことです。カードローンとキャッシングでは、採用されている返済方式が異なる場合があります。
| 返済方式 | 概要 |
|---|---|
| 残高スライド元利定額返済方式 | 借入残高に応じて毎月の返済額が変動する方式 |
| 元利定額リボルビング方式 | 借入残高にかかわらず、毎月一定額を返済する方式 |
いずれの方式でも、毎月の返済とは別に一括返済や繰り上げ返済を行うことができます。
年会費で比較
カードローンは一般的に、年会費が無料です。実際に借り入れしなくても、備えとして契約しておくことが可能です。
一方、クレジットカードのキャッシング機能は、クレジットカード自体に年会費がかかる場合があります。年会費の有無や金額はカードごとに異なるため、入会前にしっかり確認しておくことをおすすめします。
SMBCモビットならお申し込みから最短15分で融資完了
カードローンのSMBCモビットなら、お申し込みはWEBで完結、スマートフォンからのお申し込みも可能です。お借り入れが可能かどうか、すぐに分かる10秒簡易審査結果表示があり、本審査の結果を経て契約可能であれば最短15分で融資が完了します。
ご契約後は、スマートフォンで原則24時間、お借り入れ・ご返済ができます。銀行振込によるお借り入れやインターネット返済のほか、SMBCモビット公式スマホアプリを利用して、セブン銀行ATM・ローソン銀行ATMにてカードレス(スマホATM取引)によるお借り入れ・ご返済が可能です。またSMBCモビットでのお借り入れをPayPayマネーへチャージすることもできるため、大変便利です。
■SMBCモビットの特徴
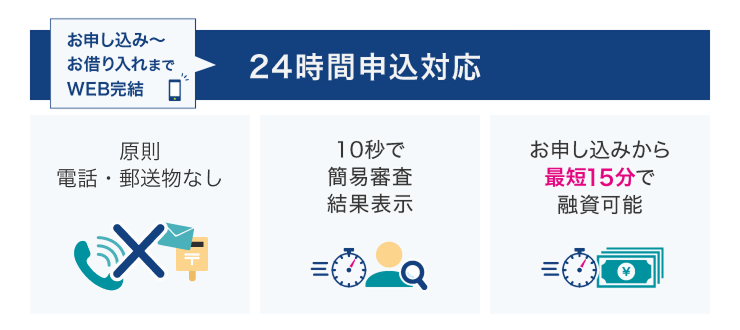
24時間申込対応:毎月最終月曜日の2:00~7:00の間はメンテナンスのためお申し込みできません。
10秒簡易審査結果表示:別途本審査がございます。
最短15分で融資完了:お申し込みの時間帯や審査の状況により、融資完了までにお時間がかかる場合があります。
SMBCモビットをご利用された方の感想
(アンケート結果より)
三井住友銀行系なのでモビットを選びました。
審査が早いのはネットで知っていましたが、本当に早くて驚きました。とても満足です。
返済の相談で電話をしたところ、ご丁寧に相談に応じていただけました。
また、元気な声もありがとうございます。
SMBCモビットが実施した2025年度「お客さま満足度アンケート」より代表的な声を抜粋しています。
お客さま満足向上への取り組み|SMBCモビットの評価|SMBCモビット
- 借入可能か確認したい:お借入診断
- 無理のない返済計画を立てたい:返済シミュレーション
今日中に10万円借りるなら
SMBCモビット
カードローン
- お申し込みから最短15分で融資完了
- 来店不要でWEB完結
- 原則電話・郵送物なし
- 審査によりご希望に添えない場合がございます。
- 各種お手続きは、曜日・時間帯によっては翌日の取り扱いとなる場合があります。
カードローンとクレジットカード付帯サービスのキャッシング、使い分けのポイント
カードローンとクレジットカード付帯サービスのキャッシングは、それぞれ金利や利用用途に違いがあります。
ご自身の利用目的や返済計画に応じて、使い分けることが大切です。
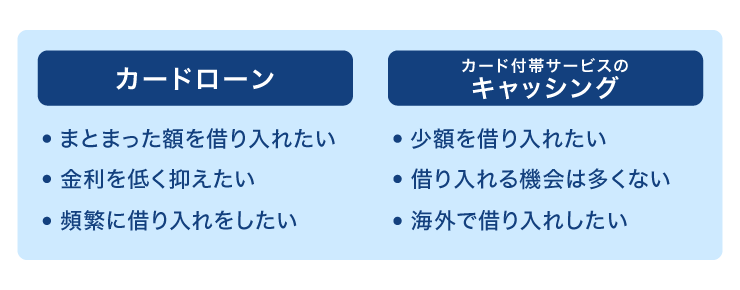
まとまった額を借り入れたいならカードローン
金利を抑えて、ある程度まとまった金額を計画的に借り入れて返済したいと考えている人には、カードローンの利用が向いています。
カードローンは一般的にキャッシングよりも低い金利で借り入れができるため、利息の負担を抑えやすいです。さらに、限度額もキャッシングよりも高めに設定される傾向があり、審査結果によっては数百万円の借り入れが可能な場合もあります。そのため、まとまった金額が必要なときにはカードローンが向いているといえます。
ただし、実際に借りられる金額は審査によって決まりますので、希望額が借りられるとは限りません。
少額を借り入れたいならキャッシング
新たに契約する手間を省きたい場合や、少額を一時的に借りたいときは、クレジットカードのキャッシングが便利です。
キャッシングはカードローンに比べて限度額が低い傾向にありますが、少額であればATMで借り入れできる手軽さがあります。
また、海外で借り入れしたいという人も、キャッシングが適しています。
カードローンとキャッシングの利用手順
カードローンとキャッシングでは、実際の借り入れまでの流れも異なります。ここでは、それぞれの利用手順を紹介します。
カードローンの利用手順
|
カードローンを利用する際は、まずウェブサイトやアプリから申し込みを行い、必要事項を正確に入力します。必要書類(本人確認書類のほか、借入金額によっては収入証明書類)の提出が終わると、審査が行われます。審査に通過したら利用限度額が設定され、その範囲内で借り入れができるようになります。借り入れ方法は提携ATMのほか、銀行口座への振り込みなどです。
また、返済は口座振替やATM、オンラインなど複数の方法から選ぶことができます。
キャッシングの利用手順
<すでにクレジットカードを持っている場合>
|
クレジットカードのキャッシングを利用するには、まずキャッシング枠が設定されているかを確認します。すでに枠が設定されている場合は、提携ATMからすぐに借り入れが行えます。
キャッシング枠が設定されていない場合は、クレジットカード会社にキャッシング枠を申し込みます。必要書類を提出し、審査に通過するとキャッシング枠が設定され、借り入れが可能となります。
借り入れは、提携ATMの利用や、指定口座への振り込みも選べます。
|
クレジットカードを申し込む際に、キャッシング枠の申し込みを行います。申込情報、必要書類などをもとに審査が行われ、審査に通過するとクレジットカードが発行されます。キャッシング枠は、届いたカードの台紙や会員専用サイト・アプリから確認することができ、利用枠内でキャッシングが可能です。
カードローン・キャッシング利用時の注意点
カードローンやキャッシングを利用する際は、いくつか注意したいポイントがあります。
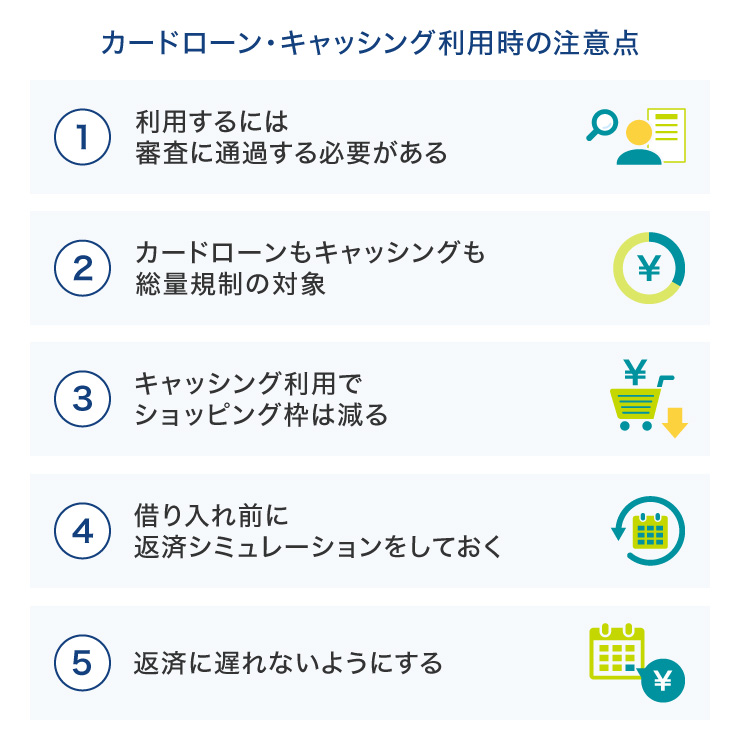
利用するには審査に通過する必要がある
カードローンやキャッシングを利用するには、事前に審査に通過する必要があります。審査では申込者の信用情報や年収、勤務先などの属性、返済能力がチェックされ、審査に通過した場合のみ借り入れができます。
審査には一定の時間がかかるため、余裕を持って申込手続きを行うようにしましょう。
カードローンもキャッシングも総量規制の対象
総量規制とは、貸金業法で定められた「年収の3分の1を超える貸し付けはできない」というルールです。例えば年収300万円の場合、原則100万円を超える借り入れを行うことはできません。
貸金業者によるカードローンやキャッシングはどちらも総量規制の対象です。申し込みの際は必ず年収や他社での借入額についてチェックが行われ、総量規制に抵触する場合は借り入れが行えません。
なお、銀行系カードローンは総量規制の対象外ですが、消費者を守る観点から各銀行の基準による自主規制が行われています。従って、銀行系カードローンであっても無制限に借り入れできるわけではありません。
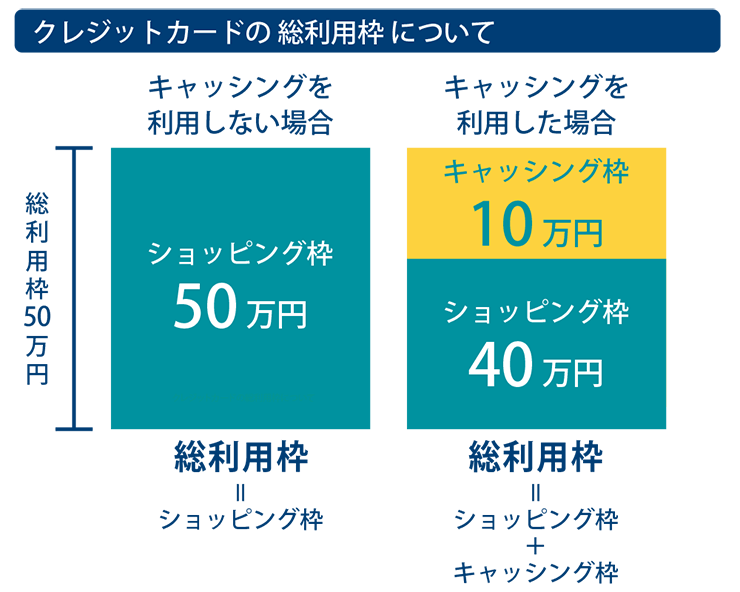
キャッシング利用でショッピング枠は減る
クレジットカードには「総利用枠」があり、この枠は「ショッピング枠」と「キャッシング枠」を合わせたものです。
例えば、総利用枠が50万円のクレジットカードで10万円のキャッシングをした場合、ショッピング枠として使えるのは残りの40万円です。
キャッシングを利用するとショッピング枠が減るため全体の利用可能額をしっかり確認するようにしましょう。
借り入れ前に返済シミュレーションをしておく
借り入れを行う際は、事前に無理のない返済計画を立てておく必要があります。その際は、「毎月どれくらいの返済額になるか」「どれくらいの期間で返済できるか」といったことを具体的にシミュレーションしてみましょう。
多くのカードローン会社では、「返済シミュレーション」のサービスを提供しています。誰でも無料で利用できますので、毎月の返済額や借入期間などの確認に役立ててください。
返済に遅れないようにする
借り入れを行ったあとは、毎月決められた日に返済を行います。万が一返済に遅れてしまうと、信用情報に延滞や滞納の記録が登録されてしまう可能性があります。
信用情報とは、ローンやクレジットカードの利用・申し込み状況・返済状況などを記録したもので、その内容は金融機関や貸金業者に共有されます。そのため、延滞の記録が残ると、新たな借り入れやクレジットカードを作る際の審査に悪影響を及ぼす可能性があります。
信用情報を良好に保つためにも、返済はきちんと期日までに行い、遅れることのないようにしましょう。
カードローンに申し込んだ理由や利用目的
三井住友カード株式会社(SMBCモビット)が2026年4月21日~24日に実施した「カードローンに関する調査(n=1,000)」をご紹介します。
カードローンに申し込んだ理由
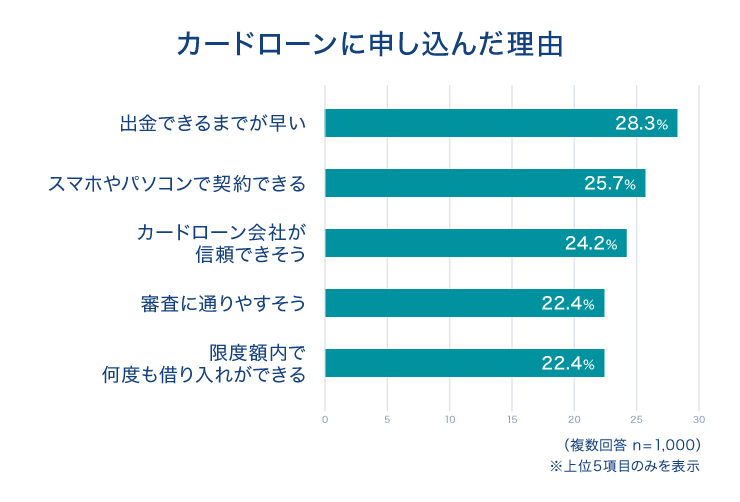
カードローンを選んだ理由として最も多かったのは、「出金までが早い」(28.3%)という点でした。次いで、「スマホやパソコンで契約できる」(25.7%)が挙げられ、来店不要で完結できる利便性が利用者にとって大きな魅力となっています。
また、「カードローン会社が信頼できそう」(24.2%)という安心感や、「審査に通りやすそう」(22.4%)「限度額内で何度も借り入れできる」(22.4%)という柔軟性も、カードローン利用者が重視するポイントとなっています。
カードローンの利用目的
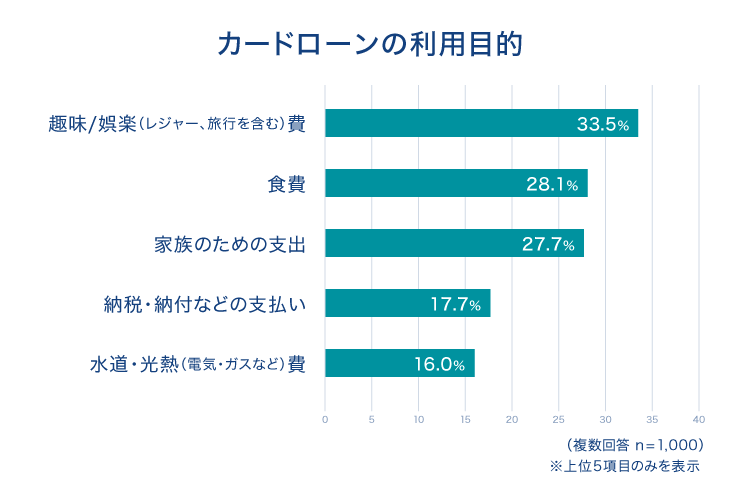
カードローンの利用目的として最も多かったのは、「趣味/娯楽(レジャー、旅行を含む)費」(33.5%)でした。次いで、「食費」(28.1%)、「家族のための支出」(27.7%)が続き、趣味・娯楽から日常生活の費用補填まで幅広く利用されるケースが多いことが分かります。
また、「納税・納付などの支払い」(17.7%)や「水道・光熱(電気・ガスなど)費」(16.0%)など、税金や公共料金の支払いにも利用されており、急な支出や一時的な資金不足を補う目的でカードローンが活用されていることが分かります。
カードローンを利用してよかった理由
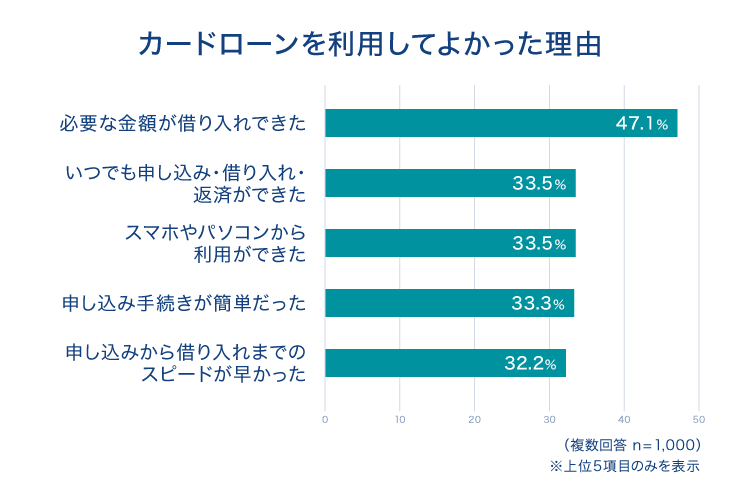
カードローンを利用してよかった理由として最も多かったのは、「必要な金額が借り入れできた」(47.1%)でした。次いで、「いつでも申し込み・借り入れ・返済ができた」(33.5%)、「スマホやパソコンから利用ができた」(33.5%)が続き、利便性の高さが評価されていることが分かります。
また、「申し込み手続きが簡単だった」(33.3%)、「申し込みから借り入れまでのスピードが早かった」(32.2%)といった手続き面のスムーズさも、多くの利用者がメリットとして感じているポイントです。
急な支出に備えるためにも、計画的にカードローンを利用しよう
急な支出や収入減などで資金繰りに困ったときは、カードローンの利用を検討するのも1つの方法です。調査でも、「出金までが早い」「スマホやパソコンで契約できる」といったスピード性・利便性が重視されており、急な資金ニーズに対応しやすいサービスであることが分かります。
実際の利用目的では「趣味・娯楽費」「食費」「家族のための支出」など、趣味・娯楽から日常生活の費用補填まで幅広く活用されている傾向が見られます。さらに、利用後の満足度では「必要な金額が借りられた」「いつでも申し込み・返済ができた」など、柔軟に使える点が高く評価されています。
このように、カードローンは「必要なときにすぐ使える」「生活に取り入れやすい」という特徴があり、急な資金不足に備える選択肢として有効です。ただし、利用する際は返済計画を立て、無理のない範囲で活用することが大切です。
三井住友カード株式会社(SMBCモビット)「カードローンに関する調査」
調査期間:2026年4月21日~24日
調査対象:カードローン利用経験者1,000人
よくある質問
Q1:カードローンとキャッシングの違いは何ですか?
カードローンは、銀行や消費者金融などが提供する現金の借り入れに特化した金融商品です。
一方、キャッシングは、主にクレジットカードに付帯する借り入れの機能を指します。ショッピング機能の有無や借入限度額、金利などの違いを理解して、ご自身に合った方を利用するとよいでしょう。
Q2:カードローンとクレジットカード付帯サービスのキャッシング、どちらを選べばいいのか分かりません。
カードローンとクレジットカード付帯サービスのキャッシングには、金利や利用限度額、返済方法、年会費などに違いがあります。それぞれの違いを知って、使い分けるといいでしょう。
- カードローン
まとまったお金の借り入れをしたい、金利を抑えたい、目的に応じて自由に使える資金が必要という場合
- クレジットカード付帯サービスのキャッシング
借り入れをする機会がほとんどない、少額だけ借りたい、海外でも借り入れしたいという場合
Q3:カードローンとキャッシングはどちらがお得ですか?
カードローンとキャッシングのどちらがお得かは、借りる金額や目的によって変わります。
カードローンは、銀行や消費者金融が提供する借入専用サービスで、金利の幅が広いため、適用金利によっては利息が抑えられ、支払総額が少なくなる可能性があります。
一方、クレジットカードのキャッシングは、カードに付帯した機能で、すぐに借りられる手軽さがあるものの、金利が高めでリボ払いが中心です。そのため、緊急で少額を借りる場合に向いています。
今日中に10万円借りるなら
SMBCモビット
カードローン
- お申し込みから最短15分で融資完了
- 来店不要でWEB完結
- 原則電話・郵送物なし
- 審査によりご希望に添えない場合がございます。
- 各種お手続きは、曜日・時間帯によっては翌日の取り扱いとなる場合があります。
東証一部上場企業(現在は東証スタンダード市場)で10年間サラリーマンを務める中、業務中の交通事故をきっかけに企業の福利厚生に興味を持ち社会保障の勉強を始める。以降ファイナンシャルプランナーとして活動し、個人・法人のお金に関する相談、北海道のテレビ番組のコメンテーター、年間毎年約100件のセミナー講師なども務める。趣味はフィットネス。健康とお金、豊かなライフスタイルを実践・発信中。
【保有資格】CFP®
金子賢司オフィシャルサイト
金融専門webライター×ファイナンシャルプランナー|金子賢司
モビットカードローン貸付条件
| 利率(実質年率) | 3.0%~18.0% |
|---|---|
| ご利用枠 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| ご返済方法 | 借入後残高スライド元利定額返済方式 |
| ご返済期間・回数 |
最長60回(5年)ただし、返済能力その他の事情にかんがみ、 合理的な理由があると当社が認めた場合には、最長106回(8年10ヵ月) |
| 利率 (実質年率) |
3.0%~18.0% |
|---|---|
| 資金使途 | 自由 |
| ご利用枠 | 800万円 |
| 遅延損害金 | 年20.0% |
| 担保・保証人 | 不要 |
| ご返済方法 | 借入後残高スライド元利定額返済方式 |
| ご返済期間・回数 | 最長60回(5年)ただし、返済能力その他の事情にかんがみ、合理的な理由があると弊社が認めた場合には、最長106回(8年10ヵ月) |
関連記事
詳細・お申し込みはこちら
ピックアップ記事
カテゴリ別記事
※お申し込みの曜日、時間帯によっては翌日以降の取り扱いとなる場合があります。
SMBCモビットの
カードローンが
おすすめな理由
お申し込みから最短15分で融資完了※
来店不要で
WEB完結
原則
電話・郵送物
なし
お申し込みの曜日、時間帯によっては翌日以降の取り扱いとなる場合があります。
三井住友カードのその他コンテンツ
お借り入れ条件をご確認のうえ、借りすぎに注意しましょう
返済などでお悩みの方は、弊社の契約する貸金業務に関する指定紛争解決機関へご相談ください。
弊社が契約する貸金業務に係る指定紛争解決機関
 日本貸金業協会
貸金業相談・紛争解決センター 0570-051-051
(受付時間 9:00~17:00 土・日・祝日・12月29日~1月4日を除く)
所在地 〒108-0074 東京都港区高輪3-19-15
三井住友カード株式会社<近畿財務局長(15)第00209号 日本貸金業協会会員第001377号> 〒541-8537 大阪市中央区今橋4-5-15
- 三井住友カード
- LOAN NOTEトップ
- はじめての方へ
- カードローンとキャッシングの違いは?金利の比較や使い分けのポイントも解説