クレジットカード最強の2枚を紹介!ゴールドカードとのお得な組み合わせを徹底解説!
2026.10.14
 初心者のための

クレジットカード最強の2枚を紹介!ゴールドカードとのお得な組み合わせを徹底解説!
2026.10.14
クレジットカードの「最強の2枚」とは、高い還元率や日常生活で利用しやすいメインカードと、メインカードにはない特徴を備えたサブカードを組み合わせる2枚持ちの方法です。2枚のカードを役割に応じて使い分けることで、利用できない店舗にも対応でき、ポイントを効率よく貯めながら、それぞれのカードの特典や優待も活用できます。1枚持ちよりも使えるお店や特典の幅が広がることが、2枚持ちの魅力です。
ここでは、三井住友カードのなかで最強の2枚の組み合わせの詳細やクレジットカードの選び方、2枚持ちするメリット・デメリットについて紹介します。
この記事でわかること
こちらもあわせてご覧ください
日常利用でポイント貯まる!
三井住友カード(NL)
毎月9万円使うあなたに
三井住友カード
ゴールド(NL)
年間100万円のご利用で
最強の2枚!三井住友カードおすすめの組み合わせ
三井住友カードがおすすめする最強の組み合わせは、以下の2パターンです。
この2枚の組み合わせがなぜ最強なのか、それぞれ詳しく見ていきましょう。
「三井住友カード ゴールド(NL)」と「三井住友カード(NL)」の2枚持ち
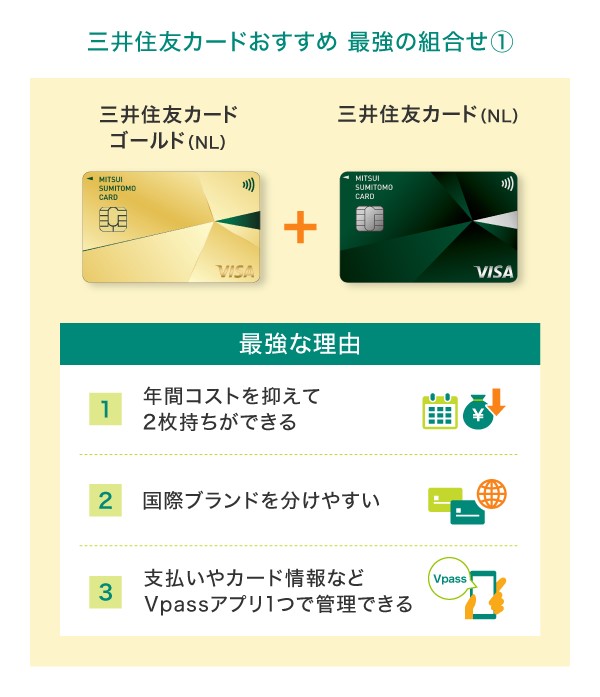
「三井住友カード ゴールド(NL)」と「三井住友カード(NL)」の2枚持ちは、年間コストを抑えて、お得にゴールドカードと一般カードを持つことができる最強の組み合わせです。
まず、一般カードである三井住友カード(NL)は年会費永年無料です。一方、三井住友カード ゴールド(NL)は年間利用額100万円で翌年以降の年会費が永年無料になるため、達成状況によってコストを抑えてゴールドカードを持つことができます。三井住友カード ゴールド(NL)をメインカードとして普段の買い物や支払いに活用すると、より達成しやすくなるでしょう。
対象取引や算定期間などの実際の適用条件については、三井住友カードのホームページをご確認ください。
また、両カードともにVisaかMastercard®を選べるので、それぞれ異なる国際ブランドを選択すると、より幅広いシーンで決済ができます。
さらに、三井住友カード ゴールド(NL)と三井住友カード(NL)の2枚持ちであれば、「支払い合計金額の管理」「カード情報の管理」「紛失や盗難時の手続き」をVpassアプリ1つで完結できます。
FP高柳からのコメント
初めてクレジットカードを2枚持ちするなら、三井住友カード ゴールド(NL)をメインカードにして決済を集中させ、サブカードに年会費永年無料の三井住友カード(NL)にすると、2枚とも年会費無料でお得に持てる可能性が高いためおすすめです。
また、三井住友カード ゴールド(NL)は空港ラウンジサービスが付帯するなど、特典内容も充実しています。さらに、国際ブランドを分けて2枚持ちするなど上手に活用すれば、より最強の組み合わせとなるでしょう。
「三井住友カード ゴールド(NL)」と「三井住友カード(NL)」の2枚持ちがおすすめの理由については以下の動画でも詳しく解説しています。あわせてご覧ください。
「三井住友カード ゴールド(NL)」と「Oliveフレキシブルペイ ゴールド」の2枚持ち
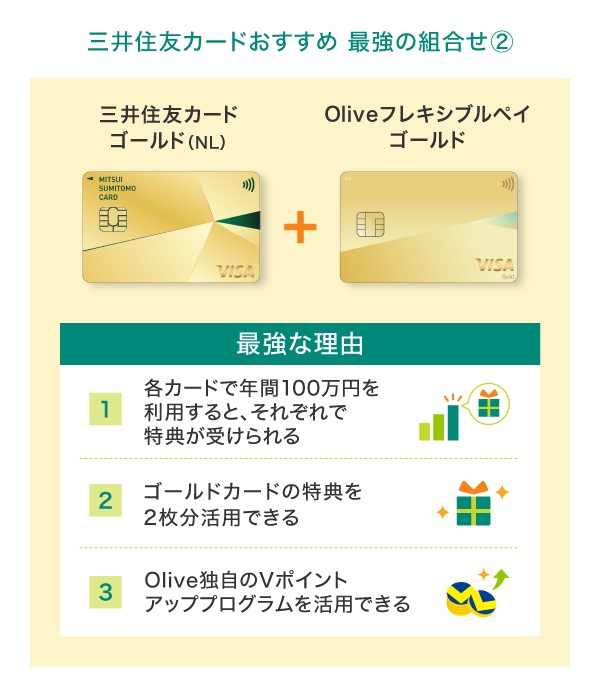
クレジットカードを年間200万円以上利用する方におすすめの組み合わせが、「三井住友カード ゴールド(NL)」と「Oliveフレキシブルペイ ゴールド」の2枚持ちです。
三井住友カード ゴールド(NL)・Oliveフレキシブルペイ ゴールドを併用し、各カードで100万円ずつ分けて合計200万円以上利用した場合、それぞれのカードで年間利用額100万円達成による特典が得られます。
なお、三井住友カード ゴールド(NL)を年間100万円以上利用した方限定で、Oliveフレキシブルペイ ゴールドへご入会・クレジットモードを利用開始すると、Oliveフレキシブルペイ ゴールドの年会費が永年無料になります。
対象取引や算定期間などの実際の適用条件については、三井住友カードのホームページをご確認ください。
また、対象店舗でのポイント還元率がアップするサービス「Vポイントアッププログラム」には、Olive独自の特典があります。サービス対象のカードを2枚所有しているなどの条件により、Vポイントアッププログラムの達成状況がもう1枚のカードにも適用されるのも注目したい点です。
なお、Oliveフレキシブルペイ ゴールドで選択できる国際ブランドはVisaのみですが、三井住友カード ゴールド(NL)ではVisaとMastercardが選択できます。
FP高柳からのコメント
2枚ともゴールドカードにして、それぞれの特典を活用させるなら「三井住友カード ゴールド(NL)」と、「Oliveフレキシブルペイ ゴールド」の併用がおすすめです。各カードで100万円ずつ分けて合計200万円以上利用した場合は両方から継続特典を受け取れるため、ポイント重視でクレジットカードを持ちたい方に特におすすめです。各カードで100万円以上の利用金額になるように、支払いごとにどのカードに割り振るかを事前にしっかり計画しておきましょう。
年間利用額に応じてポイントをプレゼント!三井住友カード ゴールド(NL/ナンバーレス)
高校生を除く満18歳以上の方が利用できるゴールドカードです。券面には、カード番号・有効期限・セキュリティコードが表記されない、安心・安全のナンバーレス。クレジットカード情報はVpassアプリから確認できるので、ネットショップでもスムーズにお買い物ができます。
また、三井住友カード ゴールド(NL)には、毎年の年間利用額に応じたポイント還元や条件付きで年会費が永年無料になる特典があります。
使うほどおトクなゴールドカード!
三井住友カード
ゴールド(NL)
おすすめポイント


年会費永年無料でポイントがお得に貯まる!三井住友カード(NL/ナンバーレス)
年会費が永年無料で、高校生を除く満18歳以上の方が利用できます。三井住友カード ゴールド(NL)同様、券面にカード番号・有効期限・セキュリティコードが表記されていないナンバーレスのカードのため、初めての方でも安心・安全です。従来のクレジットカードとはまったく違う、先進性を備えたクレジットカード体験が待っています。
4つの支払いモードを1枚で!Oliveフレキシブルペイ ゴールド
日本国内在住の満18歳以上の方(※)が利用できるゴールドカードです。Oliveフレキシブルペイ ゴールドは、一般ランク同様に4つの支払いモード「クレジット・デビット・ポイント払い・追加したカードでのお支払い」をアプリで簡単に切替えられます。
また、毎年の年間利用額に応じたポイント還元や条件付きで年会費が永年無料になる特典があります。
クレジットモードは満20歳以上のご本人に安定継続収入のある方が対象です。
別ウィンドウで「三井住友銀行」のウェブサイトへ遷移します。
Vポイントがもっと貯まる
Oliveフレキシブルペイ
ゴールド
おすすめポイント


クレジットカード最強の2枚はどのように選ぶべき?
クレジットカード最強の2枚は、メインに利用する1枚目のカードと、1枚目のカードにない特徴や特典を持つ2枚目のサブカードに分けて選ぶのをおすすめします。
2枚とも同じような特徴のカードを選ぶのではなく、それぞれの役割を意識して選ぶことで、ポイント還元や優待特典をより効率的に活用できます。さらに、利用できる店舗やサービスの幅も広がるため、2枚持ちのメリットを最大限に活かせるでしょう。
ここではクレジットカードを2枚持ちする際に、メインカードとサブカードを選ぶポイントについて紹介します。
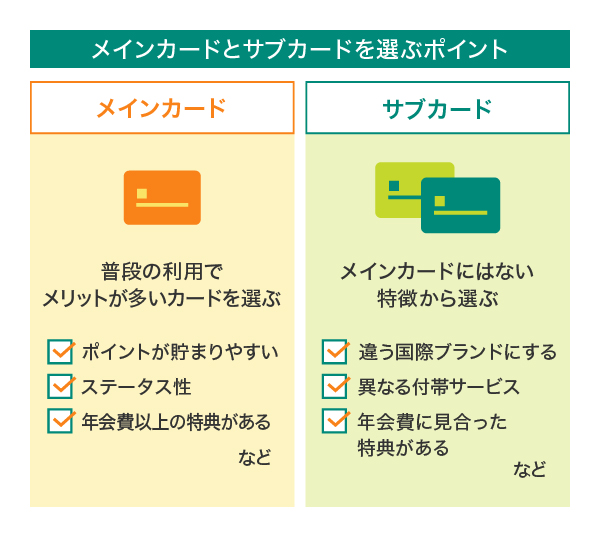
メインに選ぶクレジットカードは、普段の支払いに利用するときのメリットが多いカードがおすすめです。
普段よく利用するスーパーやコンビニなどでポイントが貯まりやすいカードを選べば、毎日の買い物をカード払いにするだけで効率的にポイントを貯められます。
一方、出張や海外旅行に頻繁に行く方なら、空港ラウンジを無料で利用できたり、海外旅行傷害保険が充実していたり、といった特典があるゴールドカードが向いているでしょう。年会費がかかるカードの場合は、ポイント還元や付帯特典によって年会費以上の価値を得られるかを確認したうえで申し込みましょう。
例えば、年会費が1万1,000円(税込)の場合、1ヵ月あたりに換算すると約917円です。日常生活でのポイント還元や優待特典、空港ラウンジの利用などを金額換算して917円以上の価値を得られるのであれば、年会費が有料でもメインカードとしてお得に利用できます。
また、年間利用額が一定以上ある方であれば、カードの「ステータス性」を基準にメインカードを選ぶのもおすすめです。クレジットカードは一般からゴールド、プラチナ、ブラックとランクが上がるにつれて、発行の条件が厳しくなる傾向があります。年間利用額が多い方であれば、ゴールド以上のステータスカードはメインカードの有力な選択肢となるでしょう。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
サブカードの選び方
サブとして選ぶカードは、メインカードとは異なる特徴やメリットのあるカードが適しています。
例えば、メインカードの国際ブランドが利用できない店舗でも支払えるように、異なる国際ブランドのカードをサブに選びましょう。メインとサブで異なる国際ブランドを選べば、利用できる店舗が増え、店舗ごとに2枚のカードを使い分けられます。
また、メインカードにはない付帯サービスや、特定の店舗でのポイント還元率の高さを基準にサブカードを選ぶのもおすすめです。メインカードの足りない部分を補えるカードを組み合わせることで、ポイント還元や優待特典をより効率的に活用できます。
ただし、年会費が有料のサブカードを選ぶ場合は、メインカードの年会費と合わせた負担や、利用できる特典などが年会費に見合うかを確認しましょう。サブカードは利用する機会が少ない場合もあるため、年会費の負担と得られるメリットのバランスを考えて選ぶことが大切です。年会費が永年無料のカードであれば、利用する機会が少ない場合でも負担になりにくいでしょう。
FP高柳からのコメント
クレジットカードの2枚持ちの組み合わせを決める前に、「メインになるカードに何を求めるのか」を明確にすることをおすすめします。人によって「ポイントを効率的に貯めたい」「優待が充実したカードを利用したい」など、クレジットカードに求めることは異なります。2枚目は1枚目にはない特徴のカードを選ぶことになるため、1枚目のコンセプトさえ決まれば自然に2枚目の候補も絞られていきます。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
クレジットカードを2枚持つメリット
クレジットカードを2枚持ちすると、利用できる店舗が増えるほか、特典やポイントを効率よく活用できるなどのメリットがあります。ここでは主な5つのメリットを確認しましょう。
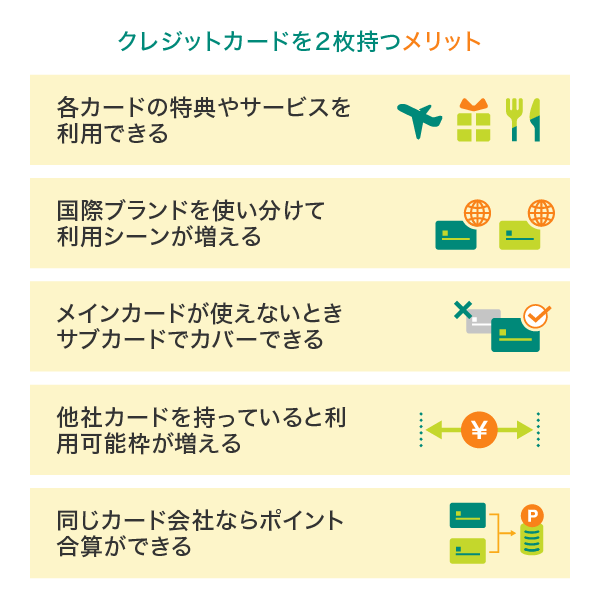
各カードの特典やサービスを利用できる
クレジットカードを2枚持つことで、2枚のカードそれぞれの特典や優待サービスを利用できるようになります。
クレジットカードにはポイントアップ特典や、優待サービスがあります。特典やサービスの内容はクレジットカードごとにさまざまです。メインカードとサブカードを選ぶ際は、2枚のカードに自分が利用したい特典があるのか確認しておきましょう。
なお、三井住友カード(NL)・三井住友カード ゴールド(NL)・Oliveフレキシブルペイは、対象のコンビニ・飲食店でスマホのVisaのタッチ決済やMastercardタッチ決済またはモバイルオーダーの利用で、ポイント還元率がアップします。家族ポイントやVポイントアッププログラムなどの対象サービスを組み合わせることで、よりお得にポイントを貯められる点も魅力です。
詳しくは以下をご覧ください。
国際ブランドを使い分けて利用シーンが増える
国際ブランドが異なる2枚のクレジットカードを持つと、利用できる店舗やサービスの選択肢が広がります。クレジットカードは国際ブランドによって使える店舗やエリアが異なるためです。
例えば、Visaをメインカードにし、サブカードをMastercardなど別の国際ブランドにしておけば、対応ブランドが限られる店舗や海外の加盟店でも利用しやすくなります。
また、異なる国際ブランドで2枚持ちをすることで、カードごとに異なる特典や優待サービスを受けられるメリットもあります。なお、三井住友カードには、VisaとMastercardの2つのブランドから選択できるカードもあります。
国際ブランドを使い分けたい場合、異なるカード会社だけでなく、同じカード会社でも発行できる場合があります。選択できる国際ブランドや複数枚発行に対応しているかどうかはカード会社によって異なるため、事前に確認しておきましょう。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
メインカードが使えないときサブカードでカバーできる
クレジットカードは破損や磁気不良、紛失などさまざまな要因によって利用できなくなるケースがあります。そのような場合にクレジットカードを2枚持っていれば、メインカードが利用できなくなってもサブカードで決済ができます。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
他社カードを持っていると利用可能枠が増える
異なるカード会社が発行したクレジットカードを2枚持つことで、利用可能枠を増やせるメリットがあります。メインカードの利用可能枠が上限に達した場合でも、サブカードの利用可能枠が空いていれば支払いに利用できます。
一方、メインカードとサブカードを同一のカード会社で発行した場合、一般的に、お持ちのカードのうち最も高い利用可能枠(限度額)が、2枚合わせた利用可能枠となります。例えば、限度額100万円と50万円のカードを持っていた場合、2枚合わせた利用可能枠は100万円までです。
同じカード会社ならポイント合算ができる
同じカード会社でメインカードとサブカードを発行すると、貯まったポイントを1つに合算できるケースがあります。それぞれのカードに貯まったポイントを合算することで、高額な商品との交換が可能になるなどポイントの使い道が広がります。
例えば、三井住友カードでは、同一名義のカードを2枚持っている場合、Vポイントを合算して管理できます。
FP高柳からのコメント
クレジットカードを2枚持つことで、支払いをカード払いにまとめやすくなるというメリットがあります。1枚だけの場合、そのカードに搭載された国際ブランドが利用できない店舗であったり、カードが破損していたりすると、現金などで支払うことになります。その場合、カードの利用明細に掲載されない支払いが発生してしまうので、家計管理が煩雑になります。カードを上手に2枚持つことで、カード決済できるシーンが広がり、効率的に家計管理もできるでしょう。
カードのポイントも貯まるので、家計管理とポイ活を同時並行で進められる点もメリットです。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
クレジットカードを2枚持つデメリット
クレジットカードを2枚持つと、支払い合計金額の把握やカード情報の管理が複雑になるなどの注意すべきデメリットもあります。ここでは、クレジットカードを2枚持ちした際のデメリットを紹介します。
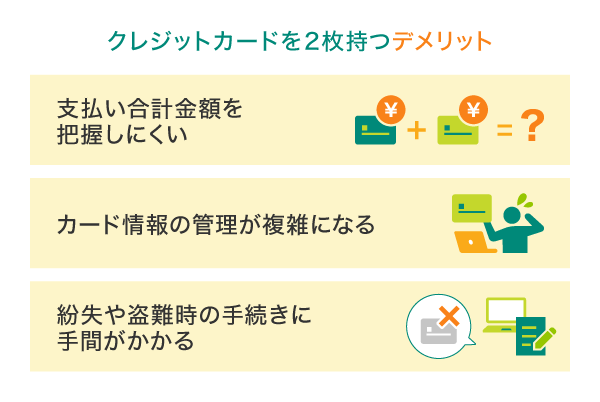
支払い合計金額を把握しにくい
クレジットカードを複数枚持っている場合は、それぞれのカードで支払った合計金額の把握がしにくくなることがあります。想定以上の支払い合計額になって支払い口座が残高不足になってしまうと、遅延損害金などのペナルティが発生します。
返済が滞ると信用情報機関に記録されて今後のローン審査に悪影響になる可能性もあるため、定期的に各クレジットカードの利用履歴を照会して、残高不足にならないように注意しましょう。
カード情報の管理が複雑になる
クレジットカードにはそれぞれ有効期限や利用可能枠、カード番号、暗証番号などの情報があります。また、カードごとに獲得したポイントを管理するときもカードの枚数が多いほど作業が煩雑になります。
カードをしっかり管理できていないと、サブスクリプションサービスなどに登録していたカードの有効期限が切れていて利用が停止されてしまったり、ポイントがいつのまにか有効期限を迎えていたりする可能性もあります。
なお、2枚以上のカードを持つ場合、ポイントが合算できるクレジットカード会社を選ぶと有効期限を見落とす心配がなくなり、効率的にポイントの交換などに利用できます。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
紛失や盗難時の手続きに手間がかかる
所有するクレジットカードの枚数が多いほど、紛失や盗難に遭った際の手続きに手間がかかる場合があります。
クレジットカードを紛失したり盗難に遭ったりしたときには、速やかにカード会社への連絡が必要です。1枚だけ紛失したのであれば手続きは1社のみですが、財布を丸ごと紛失したり盗難に遭ったりしたケースでは、財布に入っていたすべてのカード会社に連絡して利用停止の手続きをしなければいけません。
FP高柳からのコメント
2枚目のクレジットカードに申し込む前に、カードの管理方法を明確にしておきましょう。クレジットカードの管理が煩雑になると、カードの紛失や盗難といったトラブルに遭った場合も気が付かずに対応が遅れる可能性があります。財布のなかでメインカードとサブカードをしまっておく場所をしっかり定めておいたり、支払いに利用したあとは必ず財布内に2枚ともあることを確認したりするなど、管理のルーティンを決めておきましょう。
クレジットカードの3枚持ちはもっと便利になる?
クレジットカードを3枚持ちすると、シーンや用途別にポイントが貯まるカードを選びやすくなり、幅広い付帯特典を利用できます。なお、クレジットカードの所有枚数には、原則として上限はありません。
実際、一般社団法人日本クレジット協会の調査結果によると、2025年3月末時点でのクレジットカードの発行枚数は3億2,057万枚です。日本国内の20歳以上の総人口1億429万人(※)で考えれば、1人につき約3枚のクレジットカードを持っている計算になります。
2025年3月1日(土)時点の20歳以上の総人口1億429万人(総務省統計局「人口推計」)
(出典)一般社団法人日本クレジット協会「クレジットカード発行枚数調査結果の公表について」を参考
別ウィンドウで「一般社団法人日本クレジット協会」のPDFを開きます。
上記PDFは予告なく変更、または削除される可能性があります。その場合は一般社団法人日本クレジット協会のホームページからご確認ください。
別ウィンドウで「一般社団法人日本クレジット協会」のウェブサイトへ遷移します。
一方で、紛失や盗難のリスクが高まるため、徹底したクレジットカードの管理が求められます。また、短時間で立て続けに申し込みをしてしまうと、カード会社に「資金繰りに困っているのでは」という印象を抱かせやすく、審査結果に影響する可能性があるので注意が必要です。
自身にとってクレジットカードの3枚持ちは2枚持ちよりもお得なのかをよく検討したうえで、カードを申し込みましょう。
クレジットカードは2枚持ちすることで、利用シーンが広がるほか、ポイントを効率よく貯められるなど多くのメリットがあります。また、メインカードで支払えない場合の備えとしても役立ちます。
三井住友カードの「最強の2枚」として、「三井住友カード ゴールド(NL)」に「三井住友カード(NL)」や「Oliveフレキシブルペイ ゴールド」を組み合わせれば、ポイントを効率よく貯められ、それぞれの優待・特典も活用できます。自分に合った2枚を選び、クレジットカードをよりお得に活用しましょう。
よくある質問
最強の2枚を選ぶ際は、1枚目のメインカードと、1枚目にない特徴や特典を持つ2枚目のサブカードを組み合わせるのがおすすめです。それぞれ異なる役割を持たせることで、ポイント還元や優待特典を効率よく活用でき、利用できる店舗やサービスの幅も広がります。
詳しくは以下をご覧ください。
カード利用額の多い人は、カードの「ステータス性」を基準にメインカードを選ぶのがおすすめです。クレジットカードは一般からゴールド、プラチナ、ブラックとランクが上がるにつれて、発行の条件が厳しくなる傾向があります。年間利用額が一定以上ある人であれば、ゴールド以上のステータスカードはメインカードの有力な選択肢となるでしょう。
詳しくは以下をご覧ください。
クレジットカードの2枚目は、メインカードとは異なる特徴やメリットのあるカードを選ぶのが適しています。異なる国際ブランドのカードを選べば、利用できる店舗が増え、カードを使い分けられます。また、メインカードにはない付帯サービスや、特定の店舗でのポイント還元率の高さを基準に選ぶのもおすすめです。年会費が有料のカードを選ぶ場合は、年会費の負担と得られるメリットのバランスを考えて選びましょう。
詳しくは以下をご覧ください。
監修:高柳 政道
金融コラムニストとして資産運用・生命保険・相続・ローン商品・クレジットカードなど多岐にわたる執筆業務と監修業務に携わり、関わった記事案件は500を超える。企業に属さないFPとしても活動し、客観的な立場から投資・保険商品の選び方を中心に情報発信を行う。
【保有資格】1級ファイナンシャル・プランニング技能士、CFP®、DCプランナー2級
MastercardはMastercard International Incorporated の登録商標であり、2つ連なる円のデザインは同社の商標です。
Google Pay は Google LLC の商標です。
「iD」は株式会社NTTドコモの商標です。
「Samsung Galaxy」はSamsung Electronics Co., Ltdの商標または登録商標です。
2026年10月時点の情報のため、最新の情報ではない可能性があります。
初めてのお申し込みには
三井住友カードがおすすめ!
下の表は、横にスライドしてご覧ください。
| 年会費 | 永年無料 | 5,500円(税込) 年間100万円のご利用で翌年以降永年無料※4 |
33,000円(税込) | 55,000円(税込) | 99,000円(税込) |
|---|---|---|---|---|---|
| ポイント還元率 | 0.5%~7% | 0.5%~7% | 1%~10% | 1%~7% | 1%~10% |
| カード利用枠 | ~100万円 | ~200万円 | ~500万円 | 原則300万円~ | 原則300万円~ |
| 特徴 |
|
|
|
|
|