学生におすすめのクレジットカードを紹介!三井住友カードの選び方とお得な使い方
2026.09.28
 初心者のための

学生におすすめのクレジットカードを紹介!三井住友カードの選び方とお得な使い方
学生におすすめのクレジットカードを紹介!三井住友カードの選び方とお得な使い方
2026.09.28
高校生を除く満18歳以上の学生は、カードの種類によっては、本人に安定収入がなくてもクレジットカードを作ることができます。学生がクレジットカードを選ぶ際は、年会費無料でポイント還元率が高い、利用したい特典がついている、セキュリティが充実しているなどの特徴があるカードがおすすめです。学生のうちからクレジットカードを作っておくことで多くのメリットがあります。
ここでは、学生でも作れるクレジットカードの種類や選び方の基準、学生がクレジットカードを持つメリットについて紹介します。おすすめの三井住友カードについても解説しますので、初めてクレジットカードを作るときの参考にしてください。
この記事でわかること
こちらもあわせてご覧ください
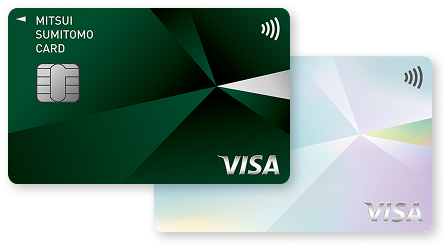
日常利用でポイント貯まる!
三井住友カード(NL)
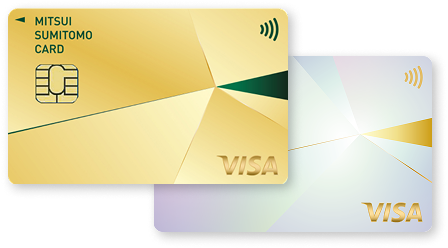
毎月9万円使うあなたに
三井住友カード
ゴールド(NL)
年間100万円のご利用で
学生でも作れるクレジットカード3種類
クレジットカードは高校生を除く満18歳以上が作ることができます。そのため、大学や専門学校などに通う学生も、クレジットカードを申し込むことができます。収入のない学生の場合でも、親権者の収入を基に審査が行われることでカードの発行が可能です。
一般社団法人日本クレジット協会が18歳から25歳の人を対象に行った調査によると、約半数が20歳未満のうちに初めてクレジットカードを持ったことが分かっています。
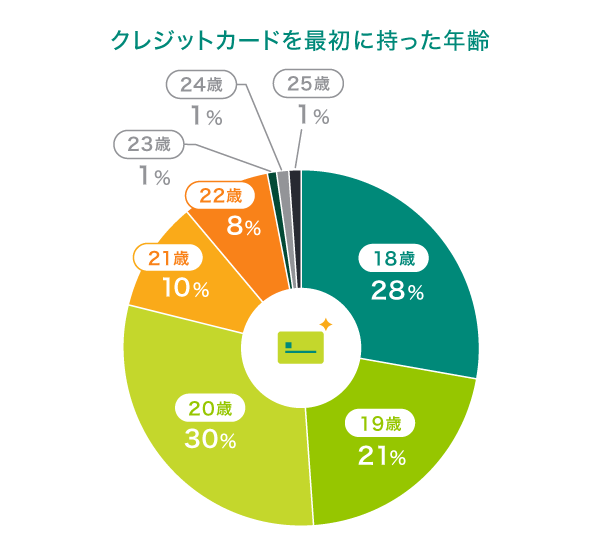
(出典)一般社団法人日本クレジット協会「令和4(2022)年度「クレジットカードに関する若年者向けアンケート」調査結果」を参考に作成
別ウィンドウで「一般社団法人日本クレジット協会」のPDFを開きます。
上記PDFのコンテンツ内容は、予告なく変更・削除されることがあります。その場合は一般社団法人日本クレジット協会ホームページからご確認ください。
別ウィンドウで「一般社団法人日本クレジット協会」のウェブサイトへ遷移します。
では、どのようなクレカなら学生でも持つことができるのでしょうか。学生でも作れるクレカの種類や特徴を具体的に見ていきましょう。
学生でも作れるクレジットカードの種類・特徴
学生だけが申し込める学生専用カード
学生専用カードは、一般的に学生だけが申し込むことができるクレジットカードです。年会費無料で在学中のみ利用ができ、学生ならではの特典があるクレジットカードもあります。
特定の店舗で利用するとポイント還元率が高くなったり、割引特典があったりするなど、学生にうれしいサービスが付帯しています。
卒業後は、基本的には同じカード会社の一般カードへ自動で切替わります。クレジットカードによっては、カードはそのままで学生専用の特典が利用できなくなる場合もあります。
10代~20代が使いやすい若者向けカード
若者向けのクレジットカードは、29歳まで申し込みができるなど年齢制限があるクレジットカードです。多くは高校生を除く満18歳から申し込みが可能です。年会費が無料だったり、特定の店舗での利用でポイント還元率が高くなったりするなどのサービスが付帯しています。
満18歳以上なら申し込める一般カード
一般カードは、高校生を除く満18歳以上であれば誰でも申し込めるクレジットカードです。カードの種類によって、一般、ゴールド、プラチナなどのランクがあり、申込条件をはじめ、年会費や付帯保険、優待サービスもさまざまです。利用限度額は10万~100万円と幅があり、さまざまな条件によって決まります。
学生はクレジットカードをどんな基準で選ぶべき?
学生がクレジットカードを持ちたいと思ったら、どのような基準でカードを選べばよいのでしょうか。押さえておくべきポイントは以下のとおりです。
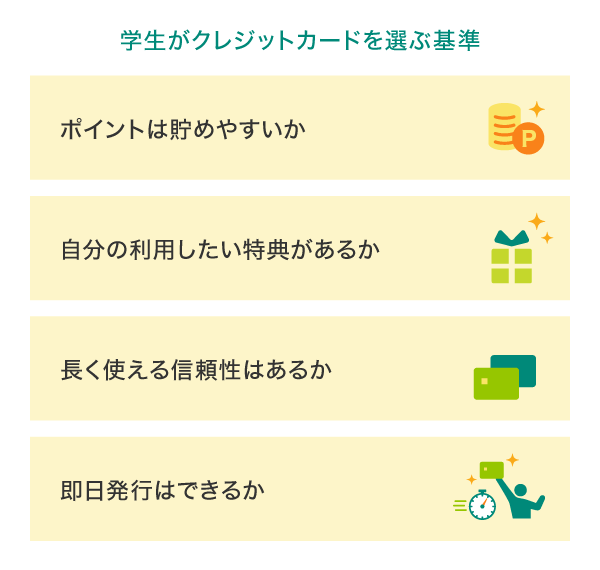
ポイント還元率が高く貯まりやすいか
通常のポイント還元率だけでなく、特定の店舗などでアップする還元率があるかチェックし、ポイントが貯まりやすいかも考えることが大切です。
例えば、日頃利用しているお店やサービスでポイント還元率がアップするカードであれば、ポイントが貯まりやすいでしょう。
「リワードアップ U25」ならポイント最大+9.5%還元
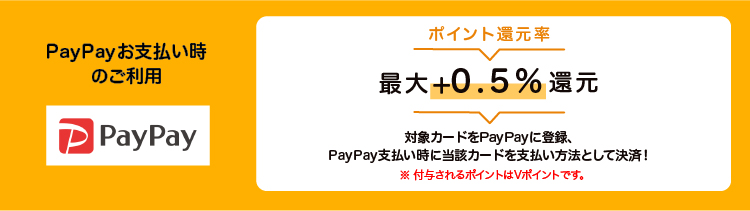
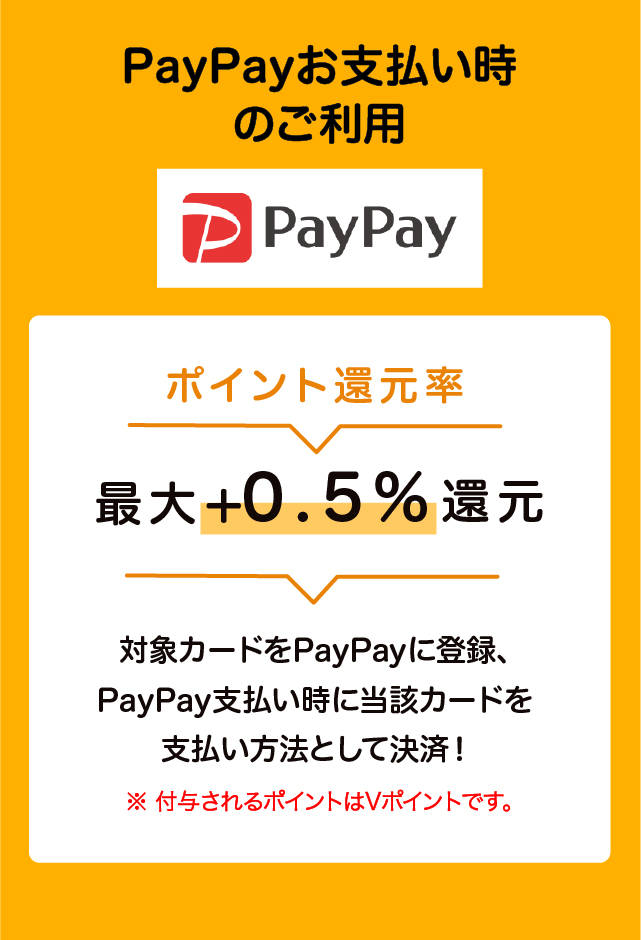
対象が25歳以下の「リワードアップ U25」は、PayPayお支払い時のご利用でVポイント最大+0.5%還元、特定加盟店で利用するとVポイント最大+9.5%が還元されます(※)。面倒な手続きやエントリーは一切必要なく、対象カードを本会員として保有する25歳以下の方であれば誰でも適用されます。
ポイント加算には条件・上限があります。詳しくはリワードアップ U25詳細ページをご確認ください。
サブスクリプションサービス
ポイント還元率
最大+9.5%還元
対象サービス
携帯料金
ポイント還元率
最大+1.5%還元
対象サービス
■PayPayのお支払い時のご利用で最大+0.5%ポイント還元!
対象カードをPayPayに登録し、PayPay支払い時に当該カードを支払い方法として決済すると最大+0.5%ポイント還元されます。
※付与されるポイントはVポイントです。
■特定加盟店の利用で最大+9.5%ポイント還元!
対象のサブスクリプションサービス(サブスク)の月額利用料金や携帯料金のお支払いを対象のクレジットカードで支払うだけで、通常のポイント分に加え、最大9.5%ポイントが還元されます。
<対象サービス>
・サブスクリプションサービス
NETFLIX、Amazonオーディブル、DAZN(※)、dアニメストア、Leminoプレミアム、Hulu、U-NEXT、LINE MUSIC
※DAZN for docomoも対象となります。
・携帯料金
au、docomo、SoftBank、povo、UQ mobile、ahamo、LINEMO、Y!mobile、LINEモバイル、y.u mobile
対象サービスは、2026年5月時点のものです。
当サービスは対象カードを本会員として保有されている25歳以下の会員が対象となります。
すでに対象カードを本会員として保有している方は、自動的にサービスの対象となります。
特典付与には条件・上限があります。詳しくはリワードアップ U25詳細ページをご確認ください。
チケット予約や宿泊優待など利用したい特典があるか
クレジットカードに付帯する特典に、自分が利用したいものがあるかも確認しておきましょう。
演劇・コンサートのチケットやツアー旅行・ホテル・航空券などの予約で優待サービスを受けられるカードもあります。より自分が使いやすい特典が付帯されているカードを選ぶようにしましょう。
例えば、海外留学や旅行を控えている人には、旅行中のトラブルに備えられる海外・国内旅行傷害保険が付帯し、国内主要空港のラウンジを無料で利用できる「三井住友カード ゴールド(NL)」は、使い勝手のよいおすすめのカードといえます。
セキュリティが充実していて信頼性が高いか
クレジットカードは一度申し込んで作ると長く使うものです。カード選びに迷ったら、信頼性が高くセキュリティ面が充実している銀行系のカードを選ぶことをおすすめします。
銀行系のカードは安心・安全に利用でき、社会人になっても長く使えるでしょう。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
よく使う店舗などで対応している国際ブランドか
クレジットカードにはVisa・Mastercard®・JCB・American Express・Diners Clubなど、さまざまな国際ブランドがあります。国内・海外での加盟店数や使いやすさはブランドによって異なるため、自分が活用したいシーンに合った国際ブランドを選びましょう。
例えば、学生の場合、海外旅行や留学などを予定しているなら、VisaやMastercardのように世界的に加盟店数が多い国際ブランドを選ぶことで、渡航先でも問題なくショッピングやキャッシングなどでクレジットカードを利用できます。三井住友カードでは、Visa・Mastercardどちらもご用意しています。
すぐにカードを使いたい!即日発行できるか
海外旅行や海外留学などの予定があり、すぐにでもクレジットカードが欲しい場合に便利なのが、最短の手続きでカードが作れる即日発行カードです。
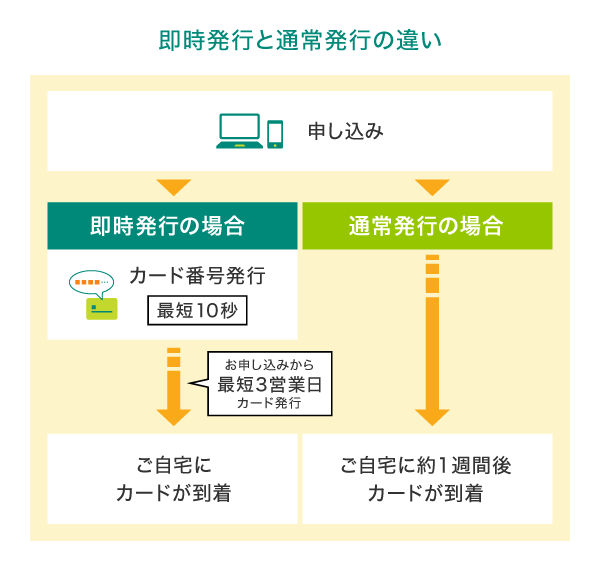
三井住友カードなら、即時発行に対応しているカードがあり、インターネット上でお申し込みいただくと、最短10秒でクレジットカード番号が発行されます。
発行されたクレジットカード番号は、すぐにネットショッピングでご利用いただけます。さらに、Apple Payや Google Pay™ などに登録することで、実店舗でのお買い物も可能となります。
即時発行ができない場合があります。
最短10秒で審査が完了されない場合があります。
三井住友カードでは現在クレジットカードの店舗受け取りは行っておりません。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
学生がクレジットカードを持つメリット
学生がクレジットカードを持つことで得られるメリットは以下のとおりです。これらの5つのメリットについて詳しく見ていきましょう。
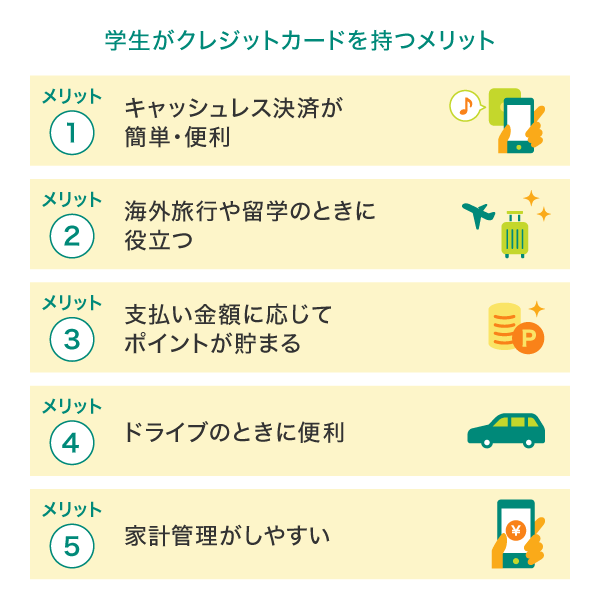
手元に現金がなくても決済できる
ゼミやサークルの集まりで全員の参加費用を取りまとめる幹事の場合や体調不良による医療費など、急な出費が発生することもあります。そのような場合にクレジットカードがあれば、手元に現金がなくても支払いができます。
また、クレジットカードをスマホに登録しておけば、財布からカードを出す必要がなく支払いがスピーディーに済ませられます。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
海外旅行や留学で多額の現金を持ち歩かなくてよい
学生時代は時間が比較的自由になるため、留学や海外旅行へ行く機会もあるでしょう。クレジットカードは現金不要で支払いができるため、渡航先で多額の現金を持ち歩かずに済みます。何かと不安が多い海外で、スリや盗難などの被害に遭うリスクを抑えられるのは大きなメリットです。
また、アメリカやヨーロッパなど多くの国では、現金払いよりもクレジットカード払いが主流となっているため、クレジットカードがあるとスムーズに支払うことができる点も魅力です。
例えば、三井住友カード(NL)と三井住友カード(CL)は、国際ブランドの「Visa」または「Mastercard」のどちらかを選べるので、海外でのカード利用に幅広く対応できます。さらに、タッチ決済にも対応しているためより簡単に支払いができるだけでなく、第三者によるスキミング被害のリスクを軽減することができ、安全な海外旅行をサポートします。
■こちらもあわせてご覧ください(タビサポ)
貯まったポイントをお買い物などに使える
クレジットカードの利用で貯まったポイントは、スマホアプリを使ったお買い物や、カードのお支払い金額への充当などに利用できます。
教科書や参考書などの教材費をはじめ、通学定期代、昼食代、携帯電話料金、友人との交際費、旅行代金などをクレジットカード払いにすることで、利用金額に応じたポイントを貯められます。一人暮らしの場合、公共料金などをカード払いにすれば、毎月の支払いでポイントを貯めることも可能です。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
コンビニのクレジットカード利用で貯まる、ポイントのシミュレーション
コンビニでクレジットカード決済をすると、実際にどれくらいお得になるのでしょうか?
そこで、頻繁にコンビニを使うと仮定して、1年間でどれくらいポイントが貯まるのかをシミュレーションしてみました。一般的なカードの還元率である0.5%、1%、それ以外にカード会社によって還元率がアップする場合があります。
ここでは、三井住友カードで対象のコンビニ・飲食店を利用して還元率がアップする、最大8%を例に比較してみました。還元率が高いほど、ポイントを貯めやすいことが分かります。
■ポイントのシミュレーション
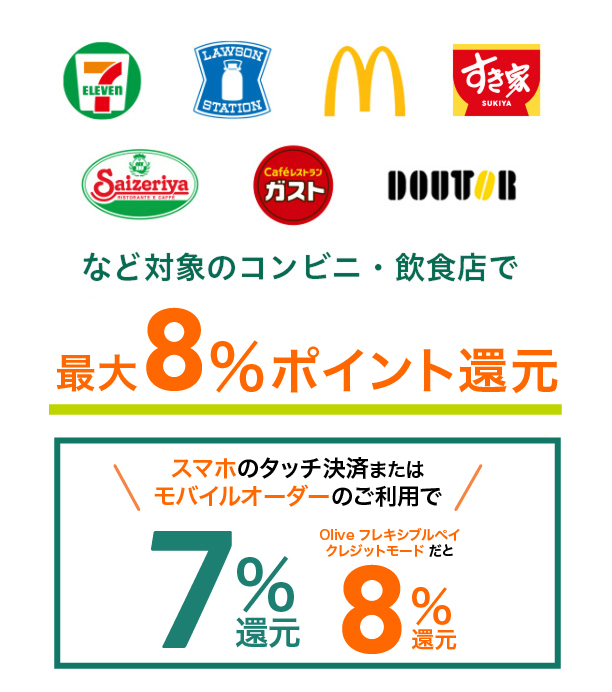
三井住友カードなら対象のコンビニ・飲食店で最大8%ポイント還元!
通常、毎月のご利用金額の合計200円(税込)ごとに、Vポイントが1ポイント付与(0.5%還元)されますが、対象のコンビニ・飲食店で三井住友カード(NL)・三井住友カード(CL)・三井住友カード ゴールド(NL)・OliveフレキシブルペイをスマホでのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーのご利用で、ポイント還元率が通常のポイント分を含んだ最大8%になります。
Oliveフレキシブルペイのクレジットモードでのご利用分は8%ポイント還元(デビットモードでのご利用分は1.5%ポイント還元)、Oliveフレキシブルペイ以外の対象カードでのご利用分は7%ポイント還元となります。
OliveフレキシブルペイはVisaブランドのみの発行となるため、Mastercardタッチ決済はご利用いただけません。
通常のポイント分を含んだ還元率です。
ポイント還元率は利用金額に対する獲得ポイントを示したもので、Vポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
商業施設内にある店舗など、一部ポイント加算の対象とならない店舗、および指定の還元率にならない場合があります。
一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを差しお支払いいただく場合があります。その場合のお支払い分は、当サービスポイント加算の対象となりませんので、ご了承ください。
上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なります。
Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
スマホのタッチ決済でのご利用対象店舗とモバイルオーダーのご利用対象店舗は異なる場合があります。詳しくはサービス詳細ページをご確認ください。
加算ポイントは、カードご利用の原則3か月以内に付与されます。
詳細は以下ホームページをご確認ください。
商業施設内の店舗など、一部ポイント加算の対象とならない店舗があります。
カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。
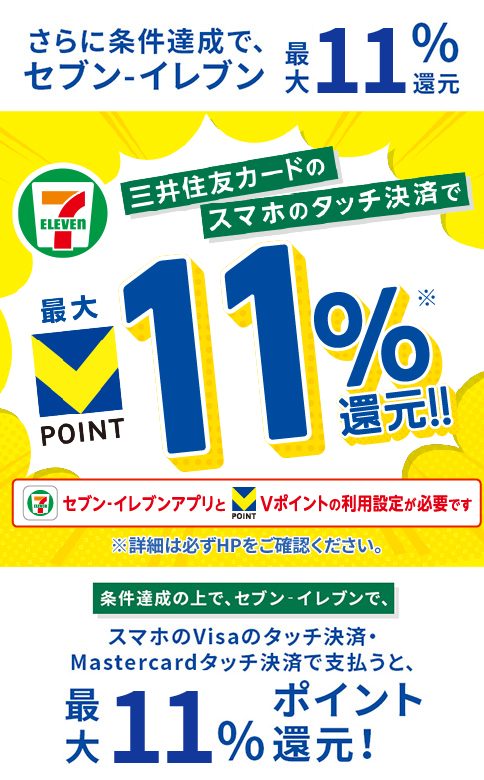
「最大11%還元」は、Oliveフレキシブルペイ(クレジットモード)での取引のみ対象で、「対象のコンビニ・飲食店で最大8%還元」に加えて3%が付与された合計還元率です。その他のクレジットカードでの取引は「最大10%還元」であり、「対象のコンビニ・飲食店で7%還元」に加えて3%が付与された合計還元率です。いずれの場合も、「3%」のうち0.5%は、お支払い時のセブン‐イレブンアプリの会員コード提示によって付与されたセブンマイルです。セブンマイルはVポイントに交換できます。
詳細は以下ホームページをご確認ください。
レンタカーを借りたりETCカードを作れたりする
クレジットカードを持っていると、レンタカーを借りる際や、高速道路を利用する際にも便利です。
学生は自分名義の車を持っていない人の方が多く、ドライブのときなどはレンタカーを借りることもあるでしょう。レンタカーを借りる際は、原則としてクレジットカードが必要です。レンタカー代を現金で支払う場合は、借りられる車が制限されたり、免許証以外に所定の書類を提出する必要があったり、さまざまなデメリットが生じます。
さらに、クレジットカードがあれば、ETCカードを追加発行することも可能です。ETCカードを利用すれば、高速道路の料金所で現金を出す手間がかからず、スムーズに通過することができるうえ、ETC割引を受けられる場合もあるため、お得に旅行やドライブを楽しめます。
また、給油の際は、ガソリン代をカード払いにすることで割引になったり、利用金額に応じたポイントが貯まったりするのでお得です。
いつ何に支払ったか把握できるので家計管理がしやすい
クレジットカード払いならアプリやウェブで利用状況を確認できるため、いつどのような支払いをしたのかを把握しやすい点もメリットです。学生生活にかかる支払いを1枚のクレジットカードにまとめることで、お金の使い方や管理のしかたを学生のうちに習慣付けられるでしょう。
また、学生のうちからクレジットカードを使うことで、クレジットヒストリー(クレヒス)を積めるメリットもあります。クレヒスとは、クレジットカードやローンの利用履歴に基づく信用情報のことです。本人情報や支払い状況などが記録され、信用情報機関を通じてカード会社などに共有されます。きちんと期日どおりに支払いを行って良好なクレヒスを積み上げることで、将来ローンを組んだり新しいクレジットカードを作ったりする際の審査で有利に働くことが期待されます。
Oliveフレキシブルペイは、4つの支払いモード「クレジット・デビッド・ポイント払い・追加したカードでのお支払い」を1枚にまとめたカードです。「三井住友銀行アプリ」または三井住友カードの「Vpassアプリ」のどちらかで支払い機能を切替えられるので、生活スタイルに合わせて使い分けが可能。さらに、銀行口座やキャッシュレス決済などもアプリ上でまとめて管理できるため、初めての家計管理にぴったりです。
クレジットカードの審査で学生が注意したいポイント
クレジットカードを発行するには、まず、審査に通る必要があります。クレジットカードの審査に通るかどうかは、お申し込み時点では分かりません。各カード会社の審査基準は非公開となっているためです。
ただし、「支払い能力があるか」「支払い遅延がこれまでにないか」など、審査で重要と考えられるポイントがいくつかあります。申し込む前には、以下について確認しておくとよいでしょう。
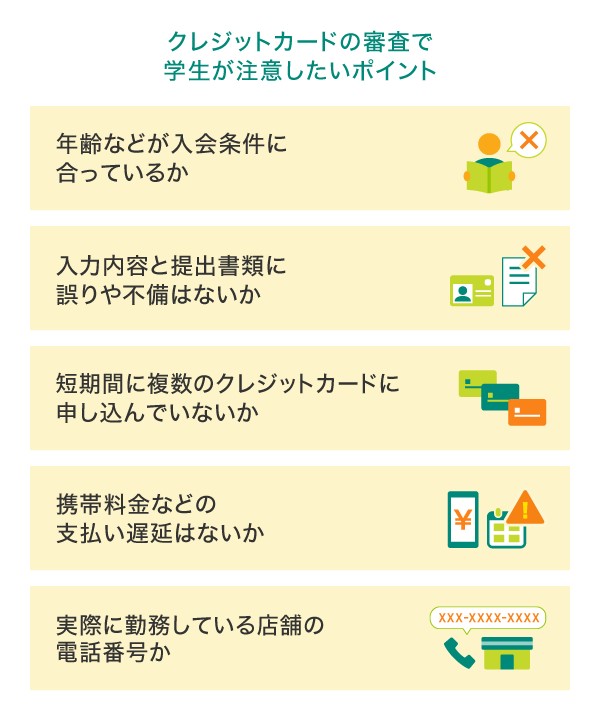
クレジットカードには申し込める「条件」があります。例えば、申し込める年齢が「満30歳以上」となっているカードならば、その年齢に達していない方は申し込み自体ができません。お申し込みの前に、自分の年齢などが入会条件に合っているかどうか確認しましょう。
申し込みの際に入力間違いなどがあると、審査落ちや差し戻しとなる可能性があります。一般的に学生がクレジットカードを申し込む際、在学中の学校名や学年、卒業予定年月、電話番号、年収(アルバイトをしている場合)などを入力します。カード会社によっては、学生証のコピーを提出する必要があるところもあります。提出書類にも、不備がないかどうか確認しましょう。
また、短期間に複数のクレジットカードに申し込んでいると、支払い能力に問題があるのではないか、あるいは特典目当てではないかと判断される可能性があります。学生がクレジットカードを作る際は同時に複数に申し込むのではなく、希望するカードを1枚選び、所有してから良好なクレヒスを積むことを心掛けてください。
一般的に、これまでの利用履歴となるクレヒスに問題がなければ、基本的に審査は問題なく通過できます。しかし、携帯電話の支払い滞納などがある場合は、審査に影響する可能性も考えられます。滞納している携帯料金やサブスクの料金などがないか確認し、精算してから申し込むようにしましょう。
そのほか、アルバイト収入がある方は、実際に勤務しているアルバイト先の電話番号を入力します。代表電話を記入してしまうと、カード会社が在籍確認を行った際、本人の所在が確認できず、審査に時間がかかってしまうおそれがあります。
なお、通常は申し込んだ本人の収入の安定性を審査でチェックしますが、収入が限られる学生の場合は、親権者の年収が審査で重視されます。そのため、親権者に安定した収入があれば、学生本人に収入がない・少ない場合でもクレジットカードを作れる可能性があります。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
学生がクレジットカードを作るデメリット・リスク
学生がクレジットカードを作ることには多くのメリットがありますが、一方でいくつかのデメリットやリスクもあります。事前に知っておくべき点を理解したうえで申し込みを検討しましょう。学生がクレジットカードを作る際に注意したい3つのポイントについて紹介します。
自分名義のカードを作れない場合がある
学生は社会人と比べて収入が少ないか、ほぼないケースが多いため、カードの種類によっては学生自身の名義のクレジットカードを作れない場合があります。その場合は、代替カードの利用を検討しましょう。代わりになるカードの候補は以下の2つです。
家族カードを申し込む
1つ目は、親名義のクレジットカードの家族カードを申し込む方法です。家族カードとは、学生の両親など家族が契約している本カードに紐づいて発行される追加カードを指します。家族カードであれば本会員がすでに審査に通っているため、学生自身は審査の必要がなく、本人名義のカードを持つことができます。
家族カードは、本会員が利用しているカードと同じ種類になり、履歴や引き落としも同一になるのが特徴です。家族カードの利用にはほかにも制限があるので、申し込み前にホームページなどをよく見て検討しましょう。
家族カードは、親のクレジットカードとは別に年会費とカード発行手数料がかかるのが一般的ですが、三井住友カードの家族カードは、お1人目初年度年会費無料(一部提携カード除く)で、本会員と同じ充実したサービスが受けられます。
家族カードはリワードアップ U25の対象となりません。
家族カード
家族カード
こちらもあわせてご覧ください
こちらもあわせてご覧ください
デビットカードを申し込む
2つ目は、審査なしで作れるデビットカードを申し込む方法もあります。デビットカードは、カードで買い物をすると同時に銀行口座から現金が引き落とされるしくみのカードです。クレジットカードのような審査がなく、銀行口座を持っていれば未成年でも申し込みができる点が大きな特徴です。口座残高以上の買い物ができないことから、使いすぎる心配もありません。
また、国際ブランドのデビットカードなら、クレジットカードと同じようにVisaやMastercardなどの加盟店で利用ができます。例えば、海外旅行や留学の予定がある学生の方は、国際ブランドのデビットカードを選ぶようにしましょう。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
利用限度額の上限が低い
学生の場合、クレジットカードの利用限度額は10万~30万円程度が目安となります。使える金額に上限があり、それが低めになっていることに注意が必要です。
収入のない、あるいは収入があっても低い学生の場合は、親権者の属性や信用情報を基に審査されます。親権者の支払い能力がどれほど高くても、それが本人の支払い能力を意味するわけではないため、低めに設定されるのが一般的です。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
支払い日に注意する
一般的に、クレジットカードには「締め日」「確定日」「引き落とし日(支払い日)」が設定されています。口座の残高不足で引き落としができなかった、というミスを防ぐためにも、常に支払い日を確認し、返済のことを想定しながら計画的に利用することを心掛けてください。
クレジットカードは、購入した代金をその場で支払うのではなく、後日まとめて口座から引き落とされる「後払い」のしくみです。支払い期日を守ることは、クレジットカードを使う際の大切なポイントです。支払いが遅れると遅延損害金が発生するだけでなく、信用情報に傷がつき、将来的にローンなどの審査に通りにくくなることも考えられます。
例えば、アプリやウェブでいくら使ったかをこまめにチェックする、お支払い日をカレンダーに記入しておくといった習慣を身に付けましょう。そのような対策を行うことで無駄な出費を抑えられ、支払い遅延を起こさずに利用できるはずです。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
三井住友カードが発行する、学生におすすめのクレジットカード
ここで、三井住友カードから学生におすすめのカードをご紹介します。
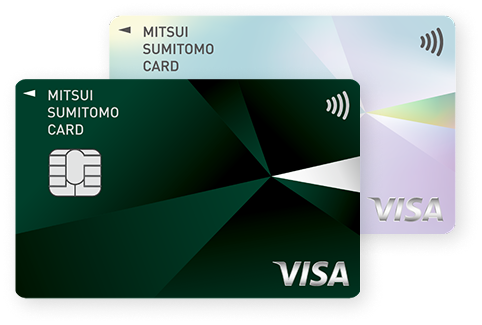
三井住友カード(NL/ナンバーレス)・三井住友カード(CL/カードレス)
年会費が永年無料で、高校生を除く満18歳以上の方が利用できる、スタンダードなクレジットカードです。
券面にカード番号・有効期限・セキュリティコードが表記されていないナンバーレスカードのため、初めての方でも安心・安全。
クレジットカード情報はVpassアプリをダウンロードすれば簡単に確認できますので、ネットショップでのお買い物もスムーズです。
スマホだけで完結したいという方は、プラスチックカードが発行されないカードレス(CL)もご用意しております。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
三井住友カード ゴールド(NL/ナンバーレス)
高校生を除く満18歳以上の継続的な安定収入のある方が利用できるゴールドカードです。三井住友カード(NL)同様、券面には、カード番号・有効期限・セキュリティコードが表記されない、安心・安全のナンバーレス。
また、三井住友カード ゴールド(NL)には、毎年の年間利用額に応じたポイント還元や条件付きで年会費が永年無料になる特典があります。
使うほどおトクなゴールドカード!
三井住友カード
ゴールド(NL)
おすすめポイント


Oliveフレキシブルペイ
銀行口座や決済、証券、保険など複数の金融サービスをまとめて管理できる「Olive」。Oliveフレキシブルペイは、4つの支払いモード「クレジット・デビット・ポイント払い・追加したカードでのお支払い」をアプリで簡単に切替えられ、対象のコンビニ・飲食店で最大20%ポイント還元が受けられます。
別ウィンドウで「三井住友銀行」のウェブサイトへ遷移します。
Vポイントがもっと貯まる
Oliveフレキシブルペイ
(一般)
おすすめポイント


Vポイントがもっと貯まる
Oliveフレキシブルペイ
ゴールド
おすすめポイント


Vポイントがもっと貯まる
Oliveフレキシブルペイ
プラチナプリファード
おすすめポイント

最上位のステータスカード
Oliveフレキシブルペイ Visa Infinite
おすすめポイント


簡単5ステップ!クレジットカードのお申し込み方法
一般的なクレジットカードを、インターネット経由で申し込む場合の申し込みから受け取りまでの流れを紹介します。
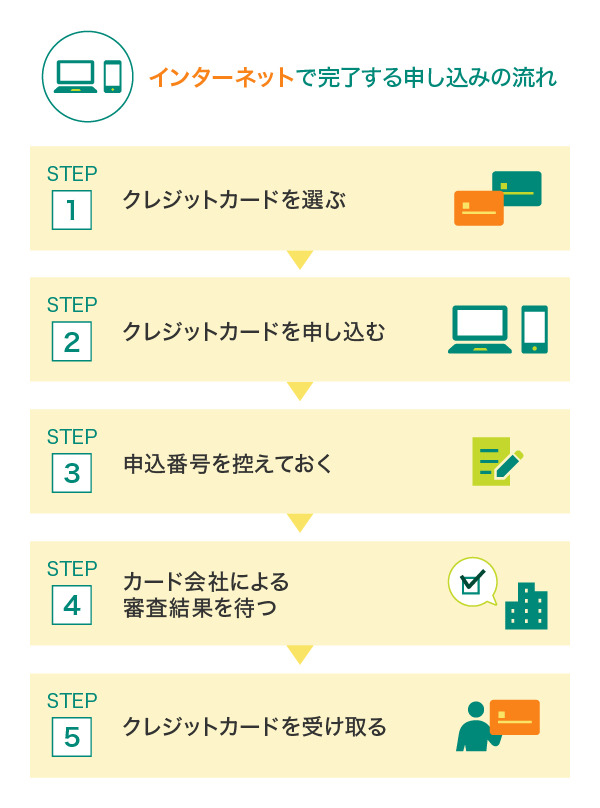
STEP1.クレジットカードを選ぶ
自分の利用目的やライフスタイルに合ったクレジットカードを選びます。年会費の有無やポイント還元率、特典内容などを比較し、ぴったりの1枚を見つけましょう。
STEP2.クレジットカードを申し込む
希望するカードが決まったら、カード会社の公式サイトにある申込ページから入会手続きを行います。画面の案内に沿って、ご本人情報や在学中の学校情報(学校名・卒業予定年月など)、年収、お支払い口座情報などの必要事項を入力します。必要に応じて、本人確認書類(マイナンバーカードや運転免許証など)をアップロードします。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
STEP3.申込番号を控えておく
インターネットによる申し込みが完了すると「申込番号」が発行されます。審査状況を確認する際に必要な番号ですので、必ず控えておきましょう。
三井住友カードでは、審査状況や結果は、この申込番号と生年月日、電話番号を入力して確認することができます。
STEP4.カード会社による審査結果を待つ
入力した情報を基に入会審査が行われますので、審査結果を待ちましょう。審査結果が出るまでの期間はカード会社によって異なり、最短数分で審査が完了するカード会社もあれば、1週間程度かかるケースもあります。審査結果が出るまでは登録したメールなどをチェックするようにしましょう。
カード会社によっては、即日発行可能なカードもあります。例えば、三井住友カードの即時発行に対応しているカードであれば、最短10秒でカード番号が発行されます。現物カードが届く前でもカード番号を確認できるため、ネットショッピングなどですぐに利用できます。
STEP5.クレジットカードを受け取る
審査に通過すると、後日、現物カードが郵便で発送されます。受け取ったカードに署名欄があれば、必ず署名をしておきましょう。ナンバーレスカードの場合は、券面にはカード番号や氏名が表記されていないため、個人情報保護の面でも安心です。
なお、不在で受け取れなかった場合は不在通知が入っているので、速やかに再配達の手続きを行ってください。
自分に合ったクレジットカードを選んで、学生生活に活用しよう
クレジットカードは学生でも持つことができます。クレジットカードは現金不要でスムーズに支払えるうえ、海外旅行や留学、ドライブなど、学生生活のさまざまなシーンで役立ちます。日々の支払いにカードを使うことで、ショッピングなどに使えるポイントが貯まることも魅力です。
初めてのクレジットカードを作る際は、ポイントの貯まりやすさや付帯する特典、セキュリティ面などをチェックし、長く使える信頼性のあるカードを選びましょう。
よくある質問
Q1.学生で収入がなくてもクレジットカードは作れる?
学生は収入がない、または限られていることがほとんどですが、親権者に安定した収入があれば、学生でもクレジットカードを作れる可能性があります。
なお、学生が作れるクレジットカードの種類は主に3つです。学生限定で作れる「学生専用カード」、20代までなど年齢制限がある「若者向けカード」、高校生を除く満18歳以上なら誰でも申し込める「一般カード」があります。
詳しくは以下をご覧ください。
こちらもあわせてご覧ください
こちらもあわせてご覧ください
Q2.学生が持つべきクレジットカードは?
学生がクレジットカードを作る際は、これから長く使っていくことを見据えて、ポイントの貯まりやすさや利用したい特典があるか、セキュリティ機能の充実度などで選ぶようにしましょう。また海外旅行や留学などを考えている方は、世界中で使いやすい国際ブランドの付いたカードを選ぶことがおすすめです。
詳しくは以下をご覧ください。
Q3.学生がクレジットカードを使うリスクは?利用金額に上限はある?
学生がクレジットカードを使う際のデメリットやリスクとして、自分名義のカードを作れない場合があることや、利用金額の上限が低めに設定される傾向があることが挙げられます。学生の場合、利用金額の上限は10万~30万円程度に設定される傾向があります。クレジットカードを利用する場合は、うっかり使いすぎてしまったり、支払い日を忘れたりしないよう、注意が必要です。
詳しくは以下をご覧ください。
Apple、Apple Payは、Apple Inc.の商標です。
MastercardはMastercard International Incorporated の登録商標であり、2つ連なる円のデザインは同社の商標です。
「iD」は株式会社NTTドコモの商標です。
Google Pay は Google LLC の商標です。
Amazon、Amazon.co.jpおよびこれらのロゴはAmazon.com, Inc.またはその関連会社の商標です。
「LINE」はLINEヤフー株式会社の商標または登録商標です。
PayPayは、PayPay株式会社の登録商標または商標です。
「Samsung Galaxy」はSamsung Electronics Co., Ltdの商標または登録商標です。
2026年9月時点の情報のため、最新の情報ではない可能性があります。
初めてのお申し込みには
三井住友カードがおすすめ!
下の表は、横にスライドしてご覧ください。
| 年会費 | 永年無料 | 5,500円(税込) 年間100万円のご利用で翌年以降永年無料※4 |
33,000円(税込) | 55,000円(税込) | 99,000円(税込) |
|---|---|---|---|---|---|
| ポイント還元率 | 0.5%~7% | 0.5%~7% | 1%~10% | 1%~7% | 1%~10% |
| カード利用枠 | ~100万円 | ~200万円 | ~500万円 | 原則300万円~ | 原則300万円~ |
| 特徴 |
|
|
|
|
|